OnBinder
Los propietarios que residan en su propia vivienda pueden asegurar el edificio, mientras que los inquilinos pueden asegurar los enseres domésticos. En el caso de los pequeños empresarios, están cubiertos los bienes de locales comerciales y fábricas. Contrate el seguro con una aseguradora participante antes de que ocurra un siniestro y, justo después de una inundación, tome fotografías y notifíquelo de inmediato. En principio, el plazo de prescripción del derecho a reclamar la indemnización es de 2 años.
La explicación del sistema en este artículo se ha elaborado a partir de la información del Ministerio del Interior y Seguridad y de las consultas relacionadas verificadas el 2026년 4월 28일.
Procedimiento de contratación antes de una inundación
La contratación debe completarse antes de que ocurra el desastre. El Ministerio del Interior y Seguridad supervisa el sistema y las aseguradoras participantes suscriben los contratos. El periodo de contratación suele ser de 1 año, y deben comprobarse las fechas de inicio y finalización de la póliza.
«Un seguro público supervisado por el Ministerio del Interior y Seguridad y gestionado por aseguradoras privadas» — Información del Ministerio del Interior y Seguridad sobre el seguro contra daños por fenómenos meteorológicos y terremotos
- Determine la categoría que le corresponde. Compruebe si pertenece al grupo de propietarios de viviendas, inquilinos o pequeños empresarios.
- Determine los bienes asegurados. El edificio, los enseres domésticos, las instalaciones y el mobiliario, la maquinaria y las existencias se consideran por separado.
- Compruebe las aseguradoras participantes actuales. Puede consultarlas en el apartado del seguro contra daños por fenómenos meteorológicos y terremotos del sitio web del Ministerio del Interior y Seguridad. (Dato verificado: 7 aseguradoras participantes: DB손해보험, 현대해상, 삼성화재, KB손해보험, NH농협손해보험, 한화손해보험, 메리츠화재. · Fuente: mois.go.kr · Verificado el 2026-09-15)
- Compare la prima y el importe de la cobertura. Varían según la dirección, la estructura del edificio, los bienes asegurados y la suma asegurada.
- Compruebe la fecha de inicio de la cobertura de la póliza. Aunque haya pagado la prima, es posible que no se indemnicen los siniestros ocurridos antes de la fecha efectiva de inicio.
La contratación puede restringirse cuando se haya emitido una alerta meteorológica o el desastre sea inminente. Los criterios de restricción y las zonas afectadas deben confirmarse según la evaluación de cada aseguradora. No es posible contratar el seguro y reclamar después daños que ya se hayan producido.
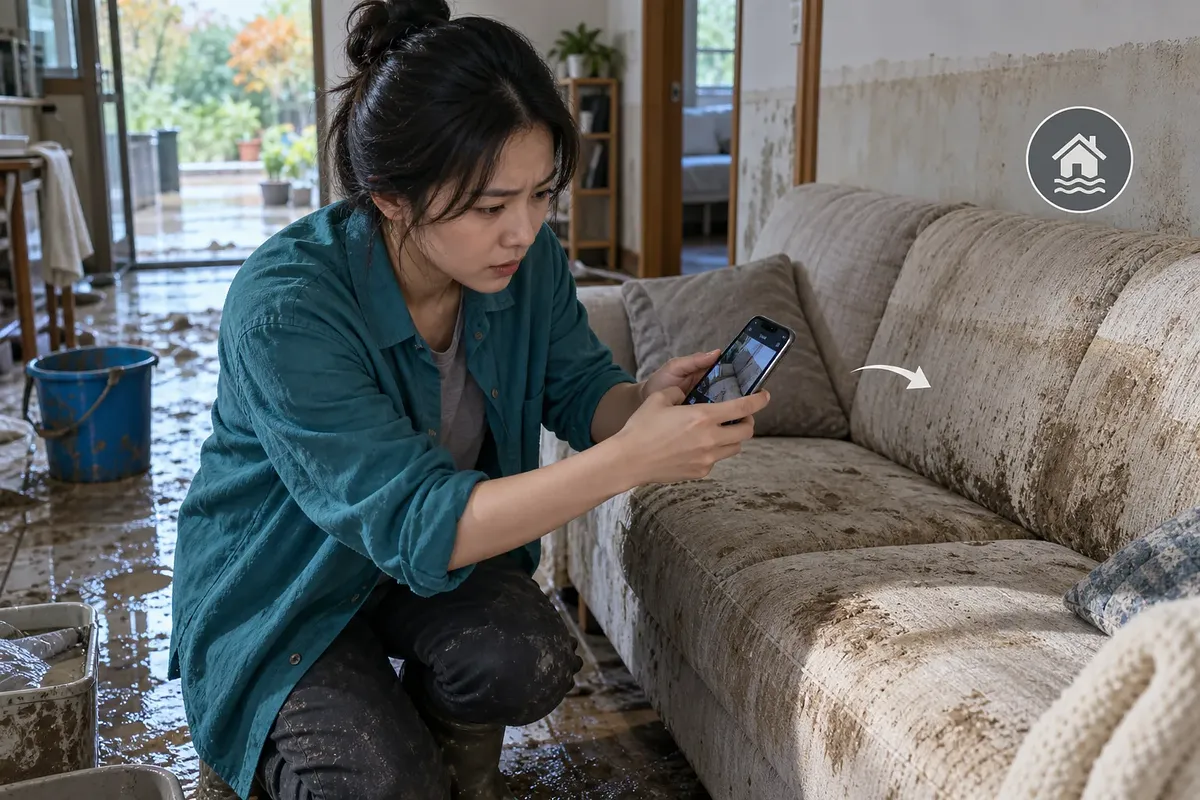
Una inquilina documenta los daños por inundación de la vivienda para presentar una reclamación al seguro.Imagen generada por IA
Bienes asegurables para propietarios, inquilinos y pequeños empresarios
Los bienes asegurables varían según el uso del edificio y los derechos del asegurado. El propietario y el inquilino pueden asegurar bienes distintos en una misma dirección. Compruebe primero el contrato de arrendamiento y el uso registrado del edificio.
| Tipo de asegurado | Principales bienes que pueden asegurarse | Aspectos que deben comprobarse |
|---|---|---|
| Propietario de vivienda | Edificio de vivienda unifamiliar o colectiva utilizado directamente como residencia | Uso del edificio y relación de propiedad |
| Inquilino de vivienda | Bienes muebles, como los enseres domésticos de la vivienda alquilada | Contrato de arrendamiento y residencia efectiva |
| Pequeño empresario con local comercial | Edificio comercial, instalaciones y mobiliario, existencias, etc. | Requisitos de pequeño empresario y uso del establecimiento |
| Pequeño empresario con fábrica | Edificio de la fábrica, instalaciones, maquinaria, existencias, etc. | Registro de la empresa y relación de bienes asegurados |
| Operador de invernadero | Invernadero agrícola que cumpla las especificaciones establecidas | Cumplimiento de las especificaciones y relación de instalaciones |
No todos los edificios se aceptan automáticamente. Si el uso o la estructura reales difieren de la información inscrita en los registros oficiales, será necesaria una comprobación adicional. La posibilidad concreta de contratación está sujeta a la evaluación de la aseguradora participante.
Resumen según las circunstancias
Para determinar el alcance de la cobertura deben considerarse conjuntamente la relación de propiedad y los bienes dañados. Como en los siguientes casos, incluso ante una misma inundación, el contrato al que debe presentarse la reclamación puede variar. Lo primero es comprobar los bienes asegurados que figuran en el contrato.
- Si se inundan las paredes y el suelo de una vivienda propia: compruebe si están cubiertos por el contrato del edificio.
- Si se mojan los muebles de una vivienda alquilada con depósito o renta mensual: compruebe el contrato de bienes muebles del inquilino.
- Si se inundan el mobiliario y las existencias de un local comercial alquilado: compruebe si cada bien del pequeño empresario está asegurado.
- Si la maquinaria de una fábrica queda sumergida: compruebe si la maquinaria está incluida en la póliza.
- Si resultan dañados tanto los bienes del propietario del edificio como los del inquilino: notifíquelos por separado conforme al contrato de cada uno.
Si el inquilino solo ha asegurado los bienes muebles, los gastos de reparación del edificio no están cubiertos por ese contrato. A la inversa, si solo existe un contrato para el edificio, los enseres domésticos del inquilino pueden quedar excluidos. No debe suponerse que un único contrato cubre todos los daños producidos en una misma dirección.
Desastres naturales cubiertos y alcance de las inundaciones
El seguro cubre los daños causados directamente por los desastres naturales definidos en las condiciones de la póliza. Los desastres cubiertos son tifones, inundaciones, lluvias torrenciales, vientos fuertes, fuerte oleaje, marejadas, nevadas intensas y terremotos. La procedencia efectiva del pago se determina considerando conjuntamente la causa del siniestro y el contenido del contrato.
Las filtraciones simples y los daños causados por tuberías deterioradas deben distinguirse de una inundación. Los daños producidos únicamente por defectos del edificio o falta de mantenimiento también pueden recibir un tratamiento distinto. La relación causal entre el desastre natural y los daños es fundamental.
Procedimiento para reclamar la indemnización por inundación
Justo después de una inundación, deben garantizarse simultáneamente la seguridad y la conservación de las pruebas. En principio, el derecho a reclamar la indemnización está sujeto al plazo de prescripción de 2 años establecido por el Código de Comercio. Sin embargo, si la notificación se demora, puede resultar difícil determinar la causa y el importe de los daños.
- Evite los riesgos eléctricos y de gas. No entre en espacios inundados antes de que se haya comprobado que son seguros.
- Fotografíe toda la zona afectada. Registre en orden el exterior del edificio, la altura alcanzada por el agua y el estado de cada habitación.
- Fotografíe individualmente los bienes dañados. Regístrelos de modo que puedan identificarse el nombre del producto y la cantidad.
- Notifíquelo inmediatamente a la aseguradora. Facilite la información del tomador, la fecha y hora del siniestro, la dirección y la causa de los daños.
- Evite que los daños se agraven. Conserve los recibos de los gastos de drenaje urgente o de las medidas provisionales.
- Colabore con la inspección de daños. Si tiene que desechar bienes antes de la inspección, obtenga previamente la confirmación de la aseguradora.
- Presente los documentos de la reclamación. Prepare el formulario de reclamación y los justificantes de identidad, contrato y daños.
- Compruebe el resultado de la valoración. Revise la suma asegurada, la franquicia y las exclusiones previstas en las condiciones de la póliza.
Los documentos necesarios varían según la aseguradora y los bienes asegurados. Por lo general, pueden solicitarse un documento de identidad, una copia de la libreta bancaria y fotografías de los daños. En el caso de establecimientos comerciales, también pueden solicitarse el registro de la empresa y documentación sobre las existencias y la maquinaria.