Social y vídeos
Resúmenes sociales de nuestro contenido y nuestros shorts, vídeos largos y de producto, todo en un mismo hilo con lo más reciente primero. Pásalos de uno en uno y sigue en el contenido completo cuando quieras saber más.
Estructura y controversias sobre la exclusión de los ETF apalancados de una sola acción
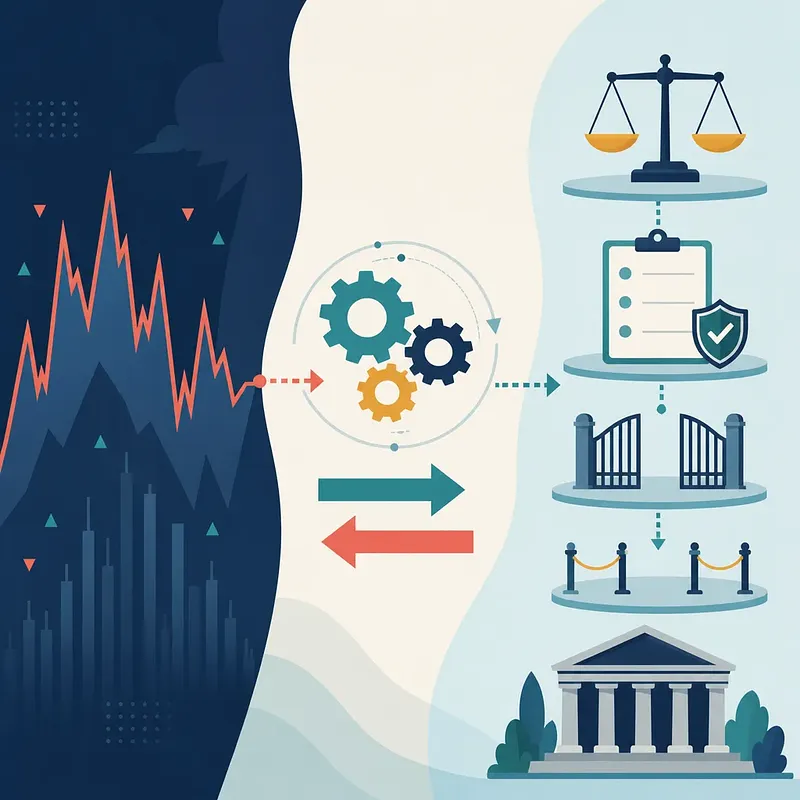
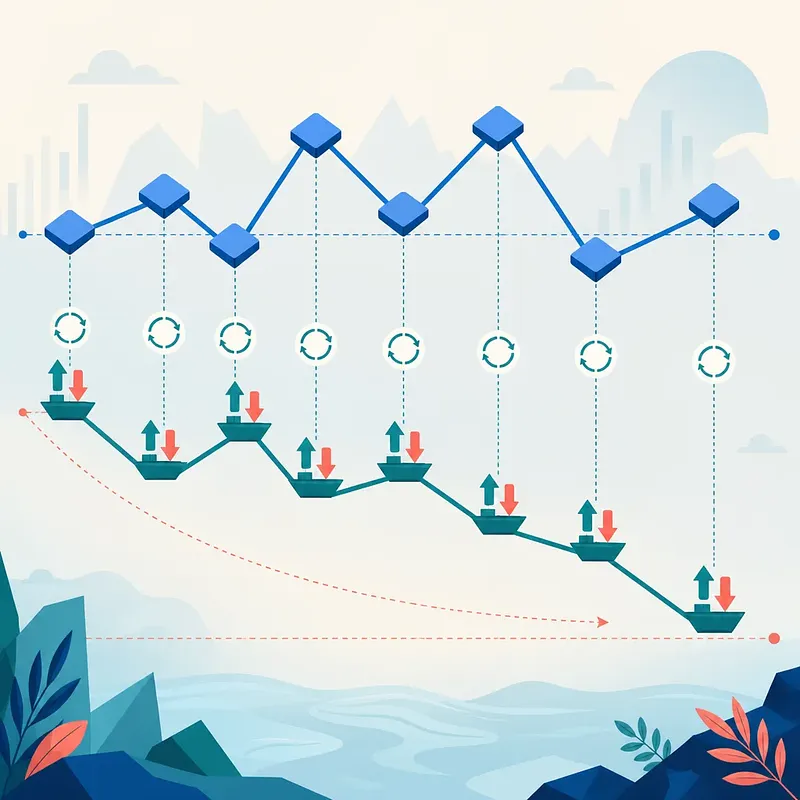
Los ETF apalancados 2x de una sola acción suelen analizarse con una expectativa equivocada: no pretenden duplicar la rentabilidad acumulada del activo subyacente, sino su variación diaria. Esta diferencia importa porque el reinicio diario y el efecto compuesto pueden producir resultados muy distintos cuando la cotización alterna subidas y bajadas. El rebalanceo también puede generar compras en sesiones alcistas y ventas en sesiones bajistas, aunque su impacto debe evaluarse considerando los activos gestionados y el método de cobertura. El artículo separa, además, las críticas regulatorias de los requisitos efectivos de exclusión bursátil y señala las limitaciones de cifras sin referencias verificables. Un análisis útil para interpretar estos productos con mayor precisión. #ETF #RegulaciónFinanciera
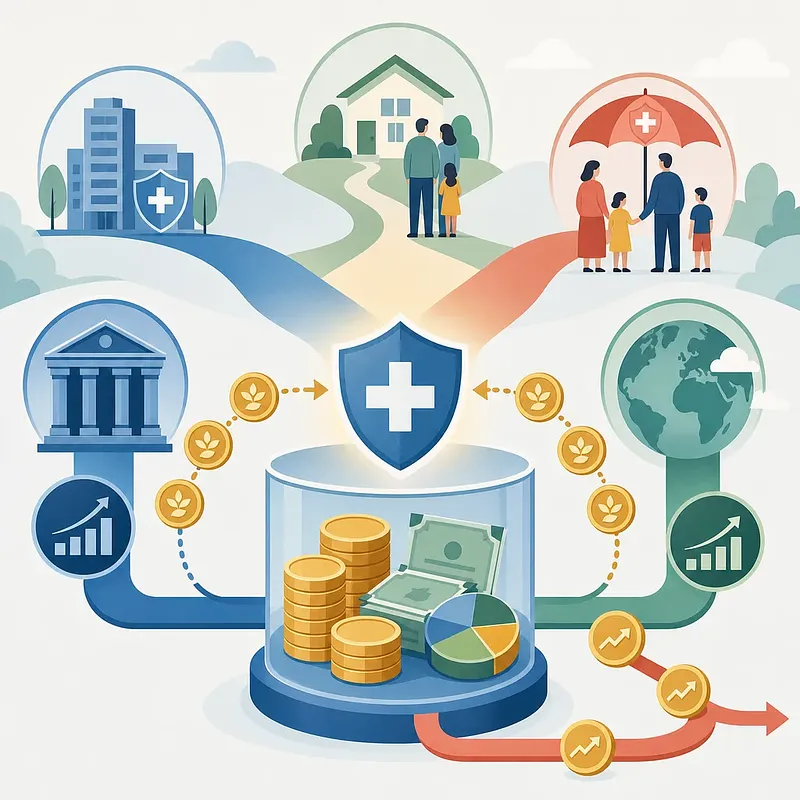
La planificación de los ingresos financieros no debería limitarse al impacto fiscal: también conviene considerar su efecto sobre las primas del seguro médico. Para los asegurados empleados, los ingresos distintos del salario que superen 20 millones de wones anuales pueden generar una prima sobre el exceso. En el caso de los asegurados locales, si los intereses y dividendos superan 10 millones, puede computarse la totalidad de esos ingresos. El artículo también aborda la distinta clasificación de los ETF cotizados en Corea y en el extranjero, el régimen específico de las ISA y las condiciones que deben comprobarse para mantener la categoría de dependiente o solicitar la afiliación voluntaria continuada. Una guía útil para tomar decisiones financieras con una visión más completa. #IngresosFinancieros #SeguroMedico #ISA
Las autoridades financieras estudian remunerar los depósitos devueltos cuando una solicitud de acciones en una OPV no recibe adjudicación total. La propuesta podría afectar al coste de oportunidad del capital retenido, pero todavía no se han definido elementos esenciales: tipo de interés, importe sujeto al cálculo, fechas de inicio y fin, fines de semana, impuestos y costes. El artículo presenta un escenario ilustrativo: aplicar un 1% anual durante un promedio de 3 días a depósitos anuales de 450 billones de wones produciría teóricamente unos 37.000 millones de wones. No se trata de una previsión oficial ni de un importe confirmado. También conviene comparar cualquier posible remuneración con el coste de los préstamos utilizados para suscribir, que puede ser superior. #OPV #MercadosFinancieros
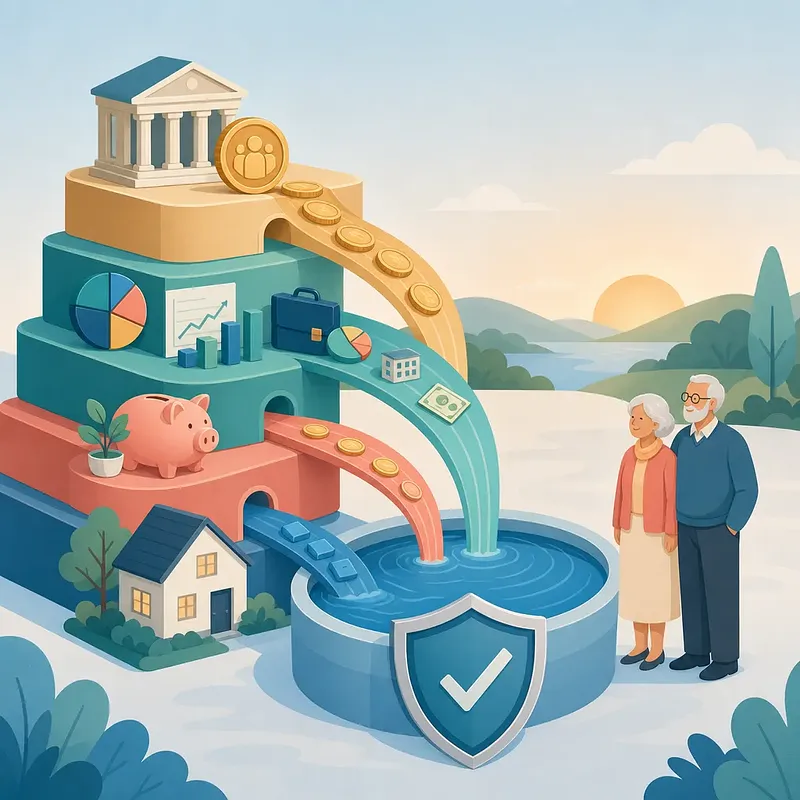
Elegir cuándo cobrar la Pensión Nacional no debería reducirse a una regla basada en cumplir 80 años. Adelantar el cobro 5 años disminuye la prestación mensual un 30 %; aplazarlo 5 años la incrementa un 36 %, pero el punto de equilibrio depende de las opciones y los supuestos comparados. Una planificación sólida también debe valorar la salud, los ingresos, el patrimonio y la esperanza de vida. El artículo propone integrar cuatro pilares —Pensión Nacional, pensión de jubilación, pensión privada e hipoteca inversa— para generar un flujo de caja mensual capaz de cubrir los gastos esenciales y reducir el riesgo de agotar el capital.
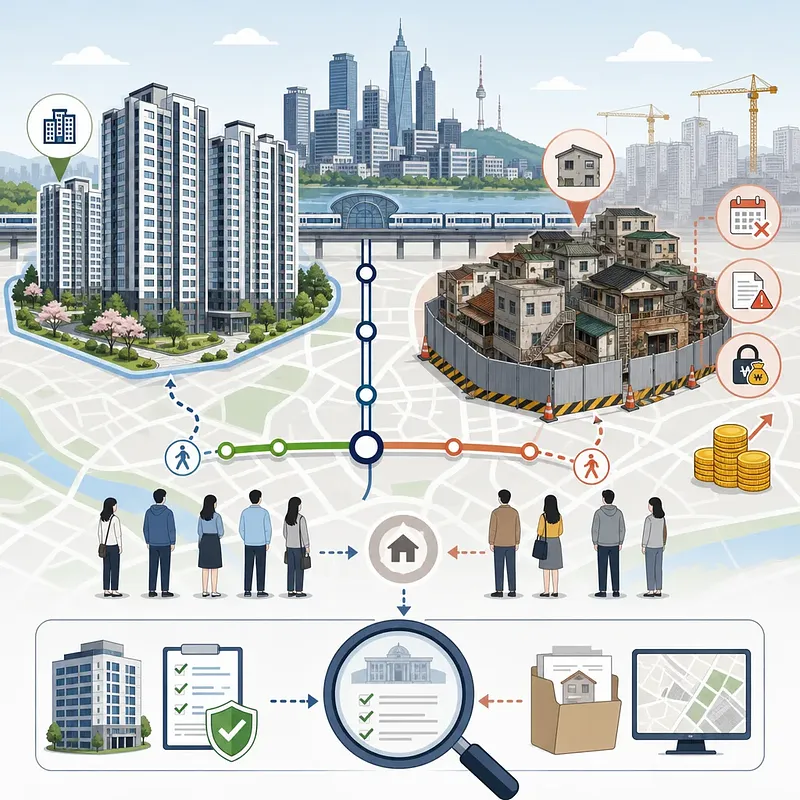
Las restricciones crediticias no determinan por sí solas la dirección de los precios ni convierten automáticamente en mejor opción comprar o esperar. Para tomar una decisión sólida conviene analizar conjuntamente ingresos, tipos de interés, oferta local, mercado del jeonse, demanda y costes de transacción. Como referencia prudente, las cuotas de principal e intereses pueden mantenerse en torno al 30 % de los ingresos netos, aunque no se trata de un límite legal ni de una fórmula universal. También importa medir el desplazamiento real a los principales distritos de negocios, los transbordos, la distribución, el tamaño del complejo y la liquidez observada en las transacciones. Este artículo presenta un marco práctico para verificar viviendas, proyectos de renovación y condiciones de financiación mediante datos oficiales. #CompraDeVivienda #AnalisisInmobiliario
Por qué se desacoplan el won y el yen: causas y cómo verificar las cifras
Que el won y el yen estén expuestos a variables externas similares no significa que deban evolucionar siempre en la misma dirección. Las diferencias en las expectativas sobre los tipos de interés, la oferta y demanda de fondos, los flujos de capital y la estructura exportadora pueden debilitar su correlación. Este análisis también ayuda a evitar conclusiones apresuradas: cotizar ADR no implica por sí solo captar fondos nuevos ni convertirlos a wones, y la compra neta de acciones por inversores extranjeros no necesariamente genera una operación al contado por el mismo importe. Para evaluar afirmaciones sobre niveles cambiarios, tasas de variación o mínimos históricos, conviene exigir fecha de referencia, período comparado e indicador de valor monetario. #MercadoDeDivisas #TipoDeCambio