Social y vídeos
Resúmenes sociales de nuestro contenido y nuestros shorts, vídeos largos y de producto, todo en un mismo hilo con lo más reciente primero. Pásalos de uno en uno y sigue en el contenido completo cuando quieras saber más.
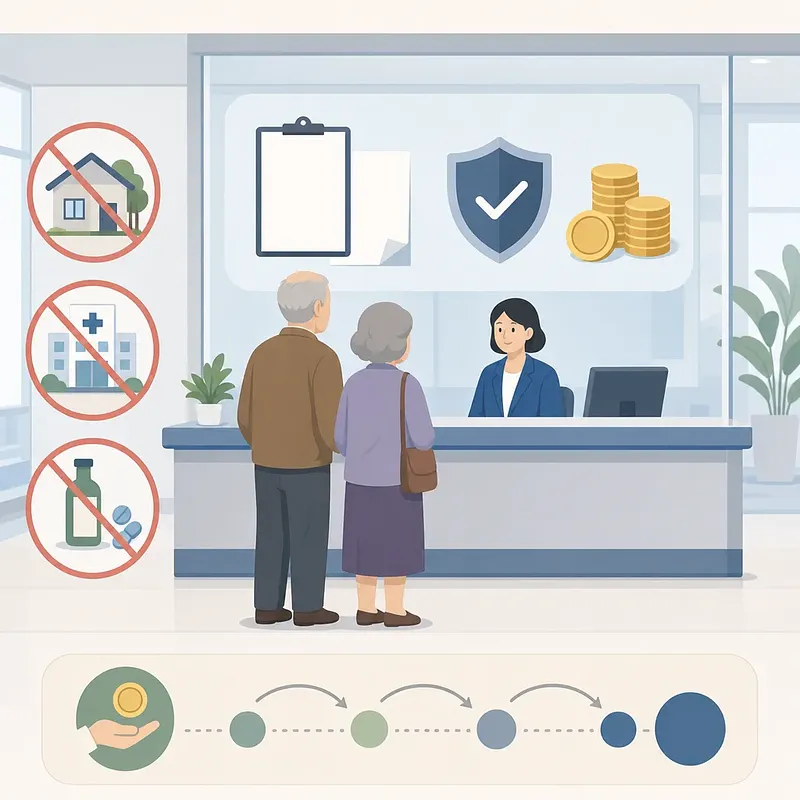
Préstamo «Silver Loan» del Seguro de Pensiones Nacional: guía sobre préstamos de emergencia para la jubilación destinada a beneficiarios mayores de 60 años
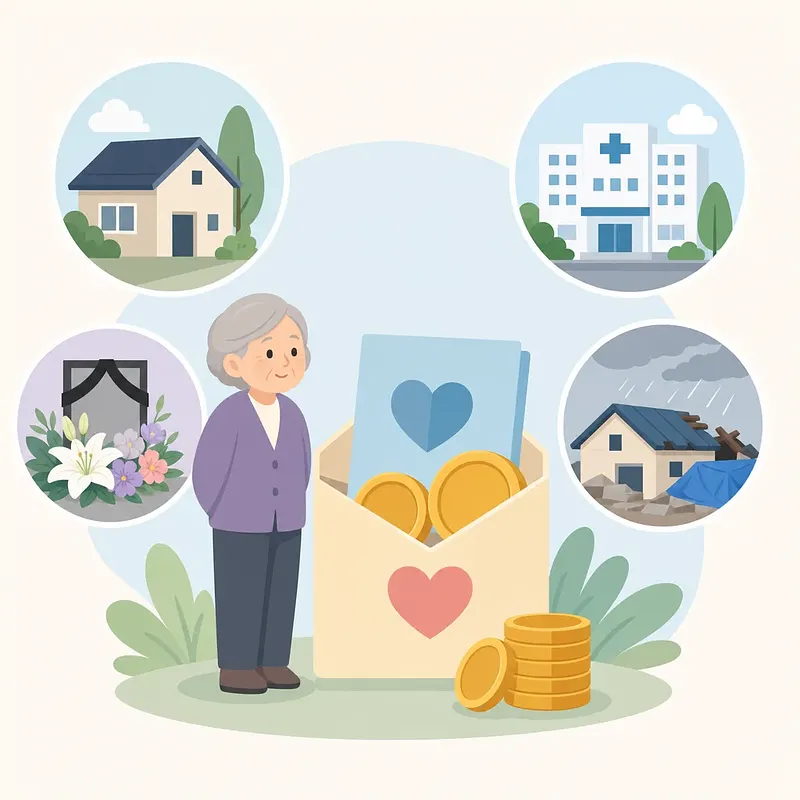
El acceso a financiación de emergencia puede ser decisivo para proteger la estabilidad económica durante la jubilación. En Corea, el Préstamo Silver está dirigido a beneficiarios de la pensión nacional de 60 años o más y cubre necesidades específicas: fianzas de alquiler, gastos médicos propios o del cónyuge, funeral del cónyuge y recuperación tras un desastre. La cuantía se limita al gasto real, sin superar el doble de la pensión anual ni 10 millones de wones. El reembolso se realiza mediante cuotas iguales de capital y puede alcanzar 7 años con el periodo de carencia. La guía también explica la solicitud presencial y la posible finalización anticipada por agotamiento del presupuesto. #PensiónNacional #FinanzasCotidianas
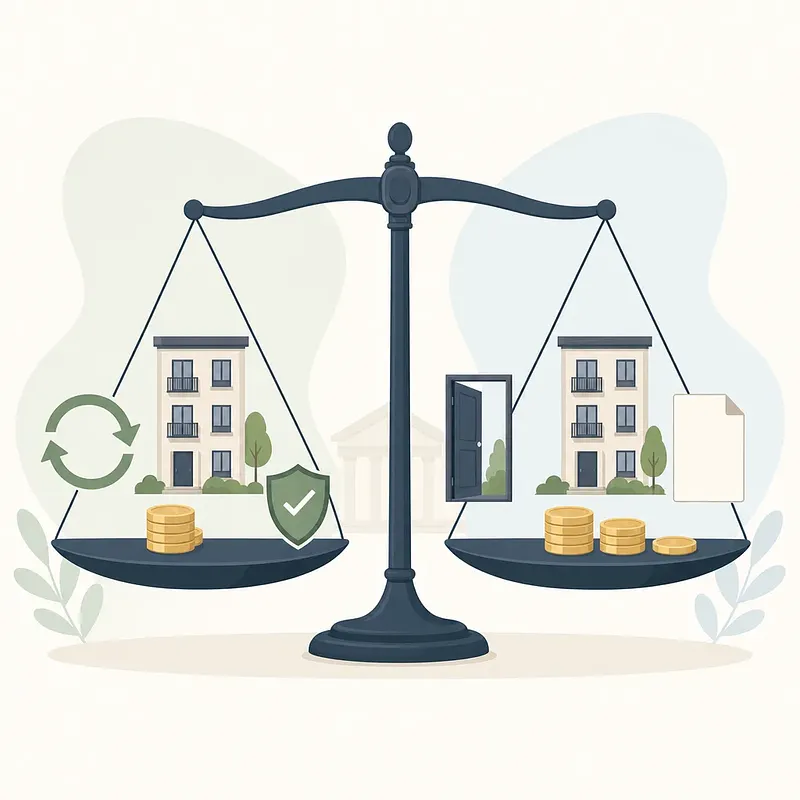
La diferencia entre la renovación del contrato y el derecho de renovación: ¿Se vuelve a adquirir ese derecho si se firma un nuevo contrato?
En un arrendamiento de vivienda, ejercer el derecho a exigir la renovación y celebrar un contrato nuevo son operaciones distintas. La renovación legal supone, en principio, prorrogar el contrato vigente bajo las mismas condiciones, con los cambios de alquiler o fianza limitados por la ley. En cambio, si arrendador y arrendatario acuerdan rescindir el contrato anterior y formalizar otro con nuevas condiciones, el derecho de renovación puede volver a evaluarse a partir de ese nuevo acuerdo. La forma del documento no es lo único relevante: importa lo que las partes hayan acordado realmente. Dejar constancia expresa de la rescisión, la renovación y los motivos de los cambios ayuda a reducir disputas. El artículo desarrolla estas diferencias y sus efectos prácticos. #Arrendamiento #DerechoDeRenovación
Principios de inversión y técnicas de gestión mental que hay que tener en cuenta en un mercado volátil
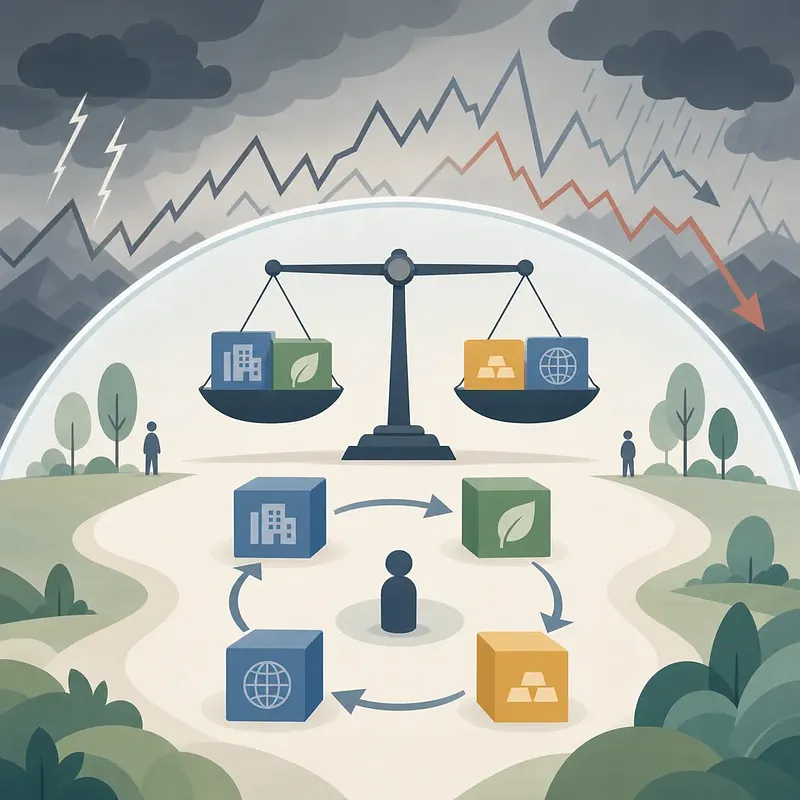
En mercados volátiles, la capacidad de predecir movimientos tiene menos valor que contar con un proceso resistente a las emociones. Para el inversor particular, definir con antelación la asignación de activos y las reglas de rebalanceo puede convertir una reacción improvisada en una decisión sistemática. Mantener límites de exposición y de pérdidas también reduce el riesgo de que una sola operación comprometa toda la cartera. Otro aspecto relevante es la frecuencia de seguimiento: revisar constantemente las cotizaciones puede aumentar la impaciencia y los sesgos. Separar el calendario de revisión del proceso de decisión favorece una perspectiva de largo plazo. El artículo reúne estos principios y técnicas de gestión mental para afrontar la volatilidad con mayor disciplina. #Inversión #GestiónDeRiesgos #Volatilidad
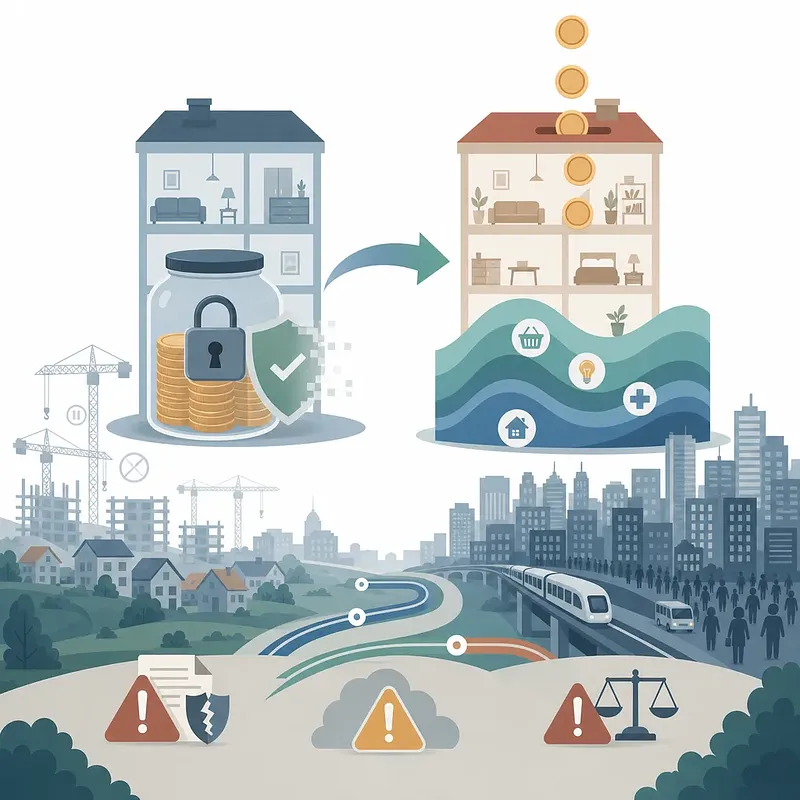
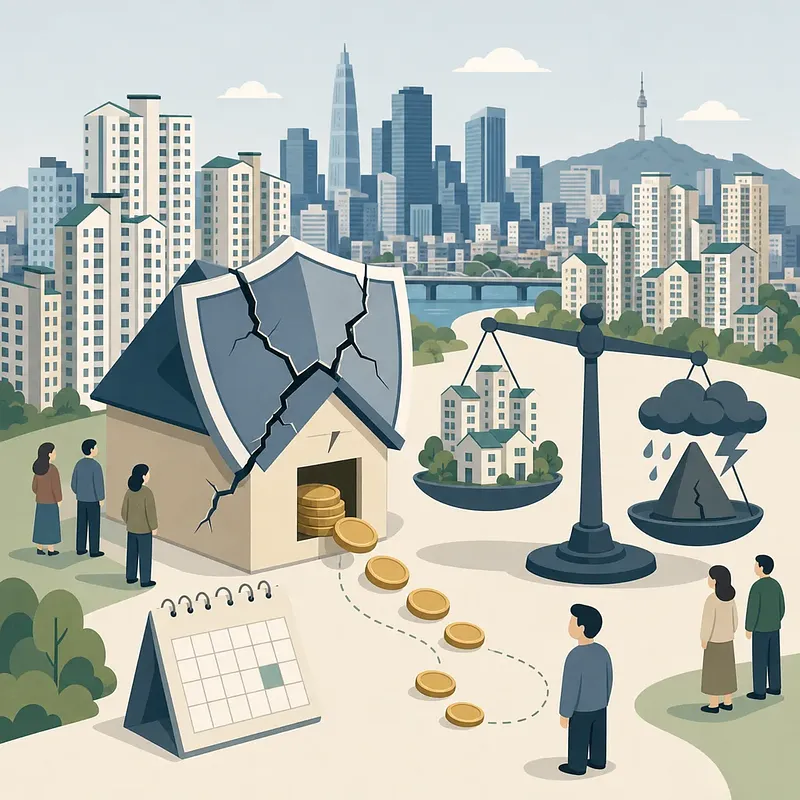
La transición del jeonse al alquiler mensual en Corea del Sur tiene implicaciones que van más allá de la modalidad contractual. Afecta al flujo de caja de los hogares, a la oferta privada de vivienda y al coste de vivir en las principales ciudades. El análisis muestra cómo el riesgo de devolución de las fianzas, los tipos de interés, la concentración del empleo, los retrasos en la construcción y las condiciones de financiación interactúan en este cambio. También plantea un reto para la política pública: proteger a los inquilinos sin reducir aún más la oferta privada. Evaluar el mercado exige observar no solo los precios de compraventa, sino también los alquileres, la disponibilidad, los problemas con las fianzas y la movilidad de los hogares vulnerables. #Jeonse #PoliticaInmobiliaria
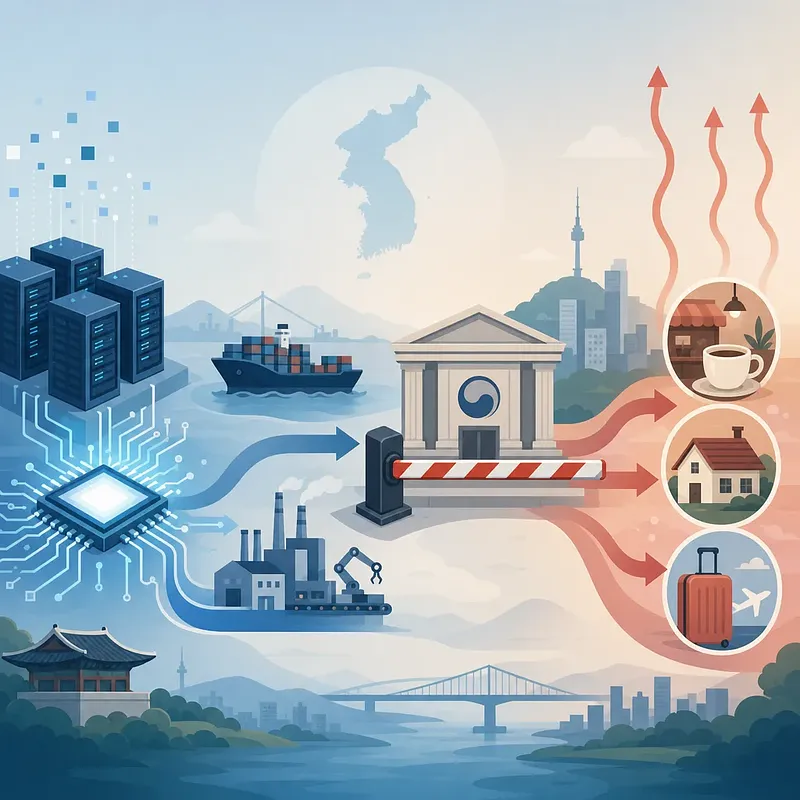
Por qué el Banco de Corea sube los tipos de interés a pesar del auge del sector de los semiconductores
El auge de los semiconductores de memoria es una buena noticia para las exportaciones, los beneficios empresariales y la capacidad de inversión de Corea del Sur. Sin embargo, para el Banco de Corea no es el único factor relevante. Cuando el impulso exportador se transmite a salarios, cotizaciones bursátiles, recaudación fiscal y consumo, puede fortalecer la demanda interna y elevar los precios de los servicios. En ese escenario, subir el tipo de referencia ayuda a encarecer el crédito, moderar el gasto y contener las expectativas de inflación. Este análisis muestra por qué la política monetaria prioriza la estabilidad de precios y financiera frente al desempeño favorable de un sector concreto. #BancoDeCorea #Semiconductores #Inflación
Préstamo «Silver Loan» para beneficiarios de la Seguridad Social: resumen de los requisitos, límites, tipos de interés y plazos de solicitud
El Silver Loan es una opción de financiación para emergencias específicas de los beneficiarios de la Pensión Nacional mayores de 60 años que residan en Corea. Conocer sus límites es importante: no se trata de un préstamo de libre disposición. Puede destinarse a depósitos de alquiler, gastos médicos del solicitante o su cónyuge, gastos funerarios del cónyuge y recuperación de daños por desastres. El importe máximo será el menor entre el gasto acreditado, el doble de la pensión anual y 10 millones de wones. El reembolso, incluida una posible carencia, puede extenderse hasta 7 años. El artículo resume también los requisitos, los tipos de interés aplicables y la presentación de la solicitud, que puede cerrarse anticipadamente si se agota el presupuesto. #PensionNacional #PrestamoSenior