Social y vídeos
Resúmenes sociales de nuestro contenido y nuestros shorts, vídeos largos y de producto, todo en un mismo hilo con lo más reciente primero. Pásalos de uno en uno y sigue en el contenido completo cuando quieras saber más.
Guía para solicitar y desembolsar préstamos estudiantiles del 2.º semestre de 2026
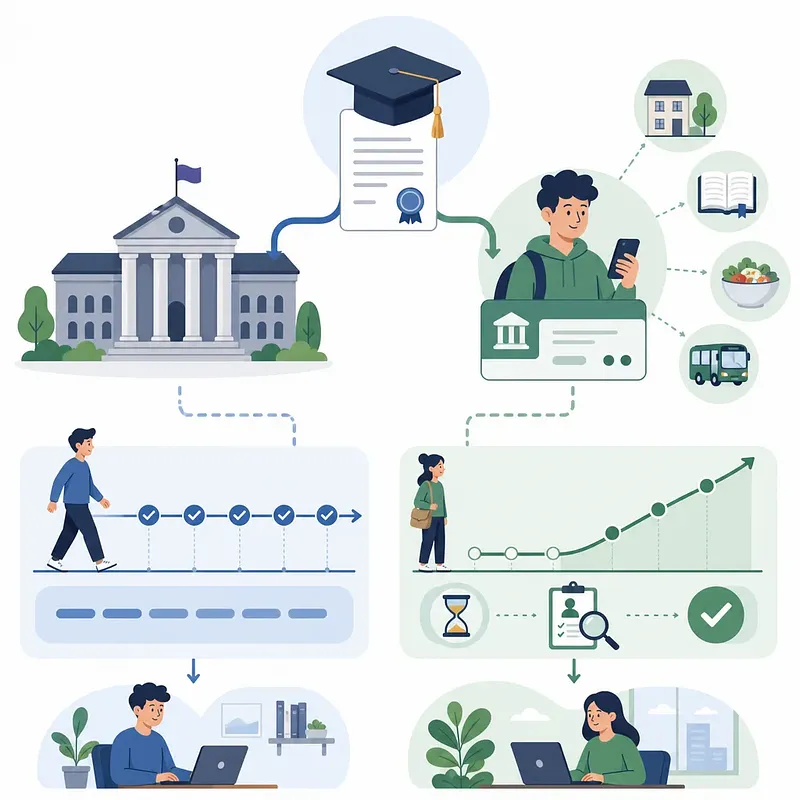
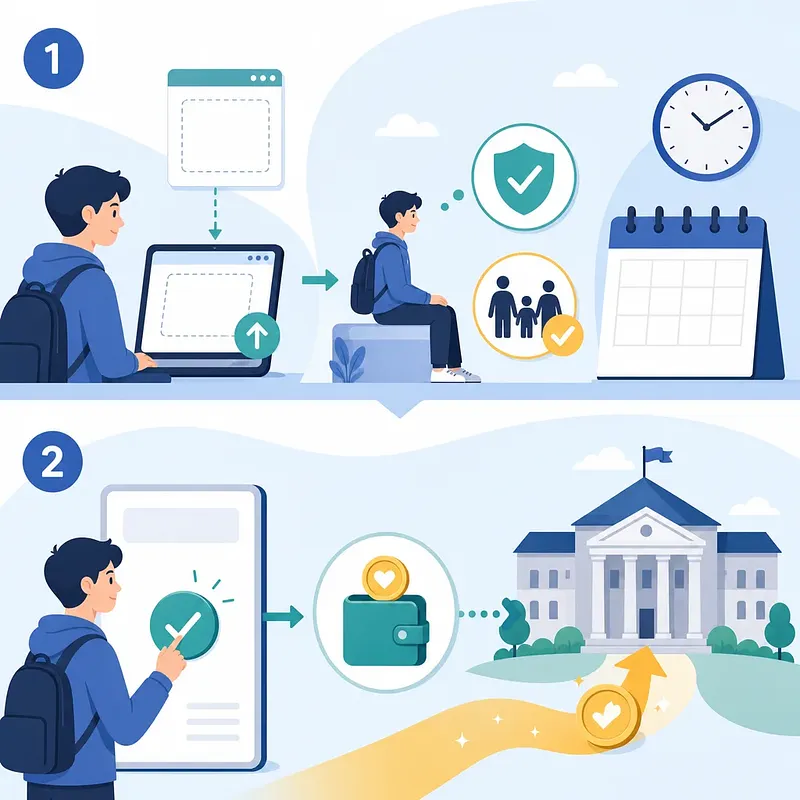
La correcta gestión de un préstamo estudiantil requiere distinguir entre solicitud, evaluación y desembolso. Para el 2.º semestre de 2026, la tasa anual es del 1,7 %, y el préstamo para gastos de manutención puede alcanzar los 2 millones de wones por semestre. Un punto clave es que la matrícula no queda pagada con la mera solicitud: el estudiante debe completar la evaluación y pedir expresamente el desembolso dentro del periodo de matrícula establecido por su universidad. La guía también compara los requisitos y el inicio del pago en las modalidades de reembolso ordinario y reembolso tras conseguir empleo, y explica qué trámites pueden causar demoras. Una planificación adecuada ayuda a evitar retrasos en el pago de la matrícula. #FinanzasEstudiantiles #PréstamosEstudiantiles
Verificación de la «abolición del sistema de tramos patrimoniales» para afiliados regionales y estructura de cálculo vigente
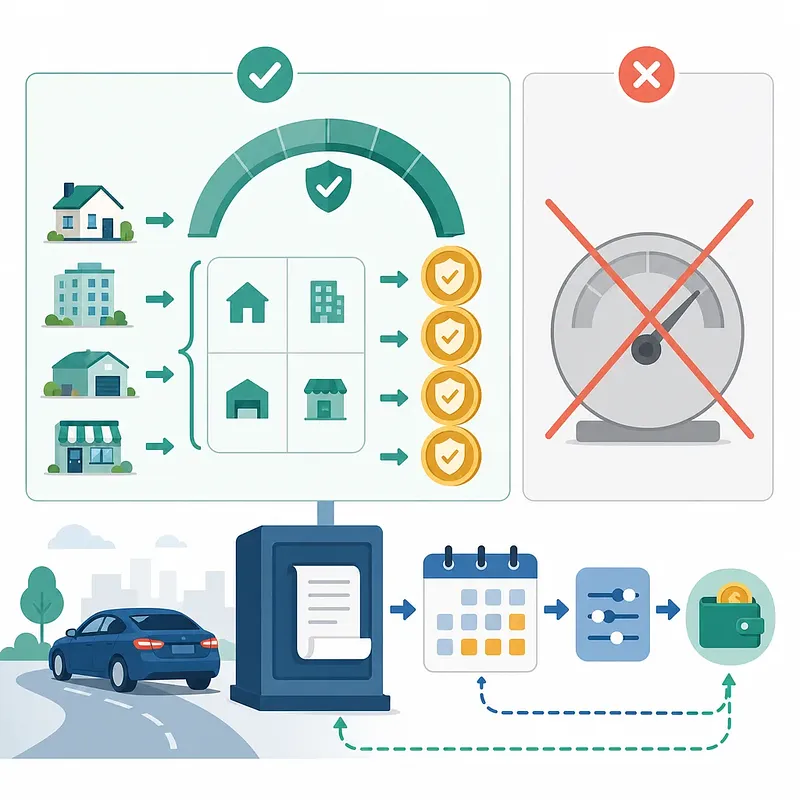
La afirmación de que la cotización patrimonial de los afiliados regionales pasó a calcularse mediante un tipo fijo único no coincide con la normativa vigente. Desde la cuota correspondiente a febrero de 2024 se aplican dos cambios relevantes: la deducción básica patrimonial aumentó de 50 a 100 millones de wones y se eliminó la cotización por posesión de automóviles. No obstante, la parte patrimonial continúa determinándose mediante una tabla de puntos según el valor de los bienes. Comprender esta estructura es importante para interpretar correctamente cualquier aumento o reducción. El cálculo debe revisarse junto con los ingresos, la base imponible, las deducciones, la composición del hogar y los ajustes solicitados. El artículo ordena estos elementos y explica la opción de ajuste y liquidación cuando disminuyen los ingresos. #SeguroNacionalDeSalud #PrimaPatrimonial
Requisitos para solicitar el subsidio por enfermedad en 2026: ingresos, cuantía y documentos obligatorios por zona piloto
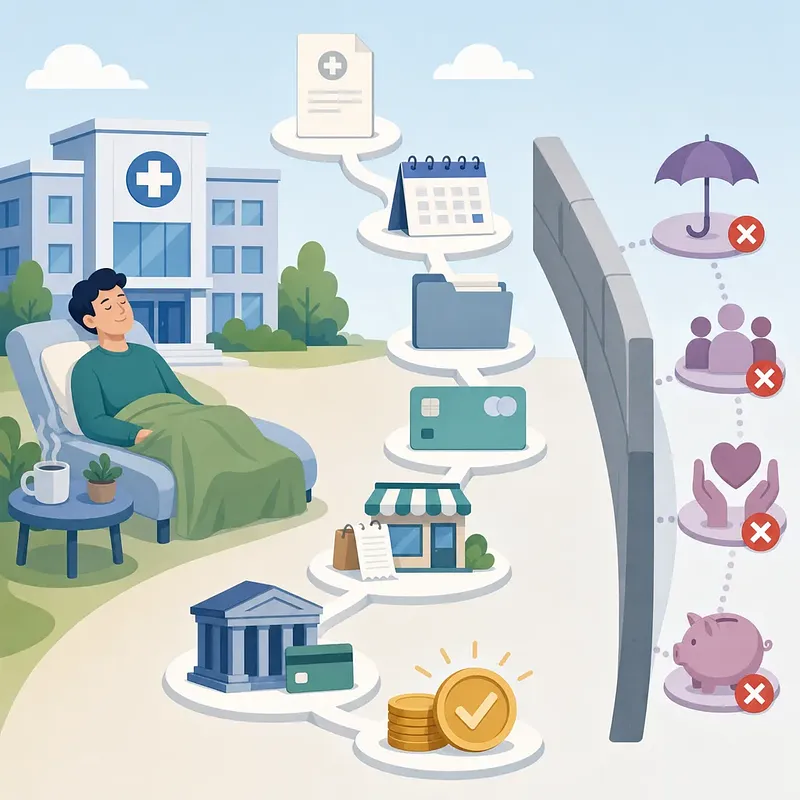
Solicitar el subsidio por enfermedad en 2026 requiere identificar primero qué fase piloto corresponde. Anyang, Yongin, Dalseo e Iksan pertenecen a la fase 2, que aplica requisitos de ingresos y patrimonio y establece un pago de 49.540 wones diarios. Chungju, Hongseong, Jeonju y Wonju forman parte de la fase 3, sin límites específicos de ingresos o patrimonio familiar; para quienes están afiliados al seguro de salud mediante su empresa, el pago puede situarse entre 49.540 y 68.100 wones al día. Esta distinción importa tanto para comprobar la elegibilidad como para preparar la solicitud. Además del certificado médico de un centro participante y el plan de interrupción del trabajo, pueden requerirse contratos, historial del seguro de empleo, registro empresarial o justificantes de ventas. También existen restricciones de compatibilidad con otras prestaciones durante el mismo periodo. #SubsidioPorEnfermedad #SeguroDeSalud
Criterios para solicitar la ayuda de vivienda en 2026: ingresos reconocidos, alquiler y reparaciones de vivienda propia
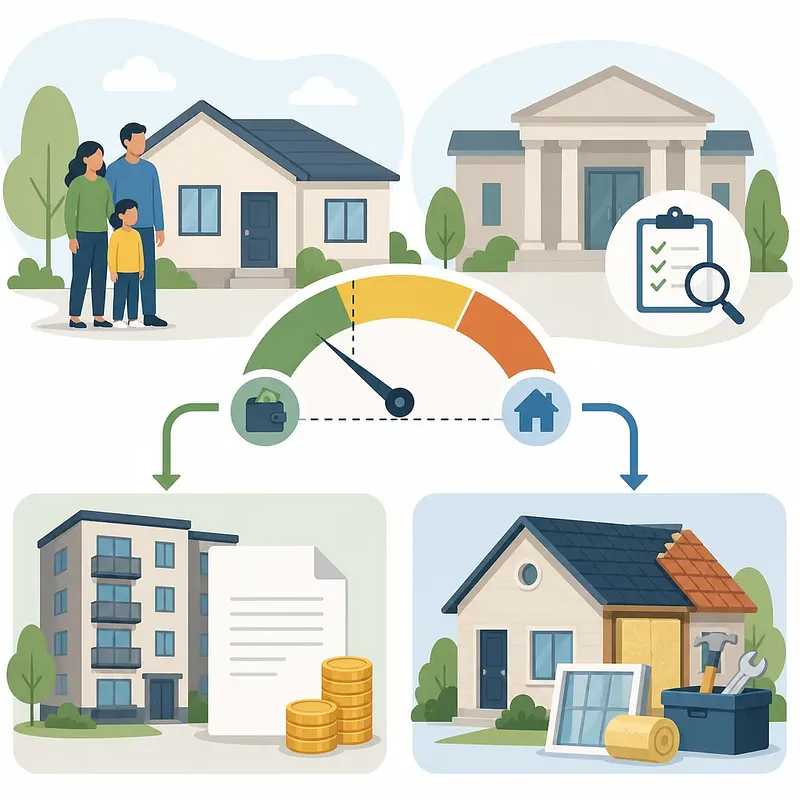
La ayuda de vivienda de 2026 distingue entre hogares arrendatarios y propietarios, por lo que conocer sus criterios permite identificar tanto la elegibilidad como el tipo de prestación disponible. Los ingresos reconocidos del hogar deben ser, como máximo, el 48% del ingreso mediano de referencia. El límite mensual es de 1.230.834 wones para hogares de una persona y de 3.117.474 wones para hogares de cuatro. En alquiler, la ayuda parte del menor importe entre el alquiler de referencia y el real, con una posible aportación del beneficiario según sus ingresos. En vivienda propia, el apoyo se presta mediante reparaciones determinadas por una inspección. La solicitud está abierta todo el año en Bokjiro o en el centro administrativo de bienestar correspondiente. #AyudaVivienda #Bokjiro
Cómo consultar y reclamar seguros no cobrados en 2026: guía de 내보험찾아줌
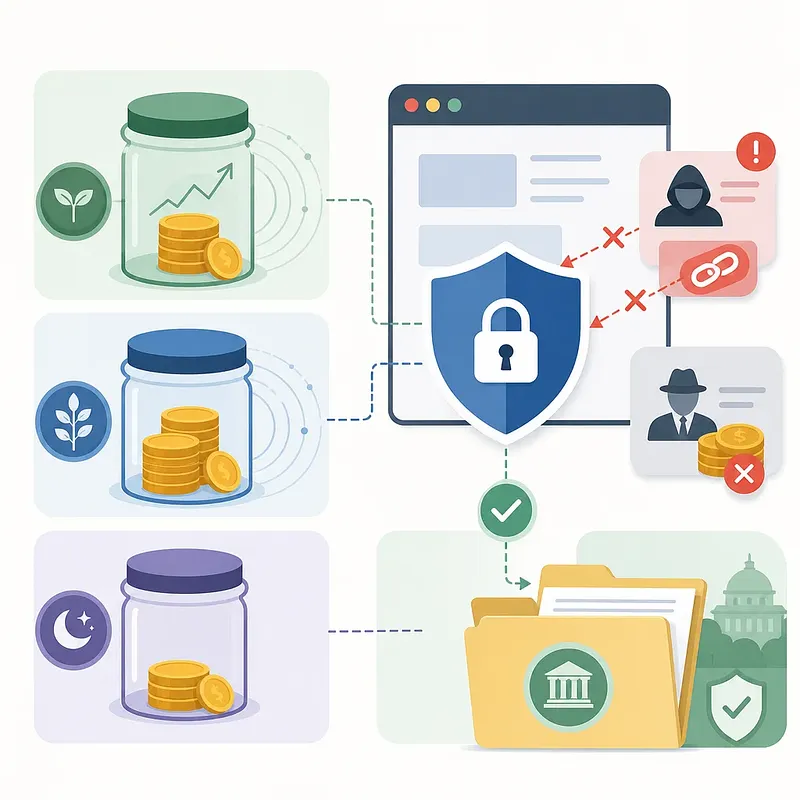
La campaña intensiva iniciada el 7 de julio de 2026 pone el foco en unos 10,3 billones de wones en prestaciones de seguros no reclamadas. El artículo ofrece una guía práctica para consultar en 내보험찾아줌 las pólizas contratadas y las prestaciones intermedias, vencidas e inactivas. Explica qué solicitudes pueden tramitarse en línea mediante el procedimiento simplificado y cuáles requieren una comprobación independiente de la aseguradora, especialmente por cuantía o identificación del beneficiario. También aborda una diferencia financiera relevante: las prestaciones intermedias y vencidas pueden generar intereses según el contrato, mientras que las inactivas, por lo general, no. Incluye el procedimiento para herederos y recomendaciones para evitar fraudes. #SegurosNoReclamados #PrevencionDelFraude
Seguro 2026 contra desastres por tormentas, inundaciones y terremotos antes de tifones e inundaciones: desde los bienes muebles de inquilinos hasta las fábricas de pequeños empresarios
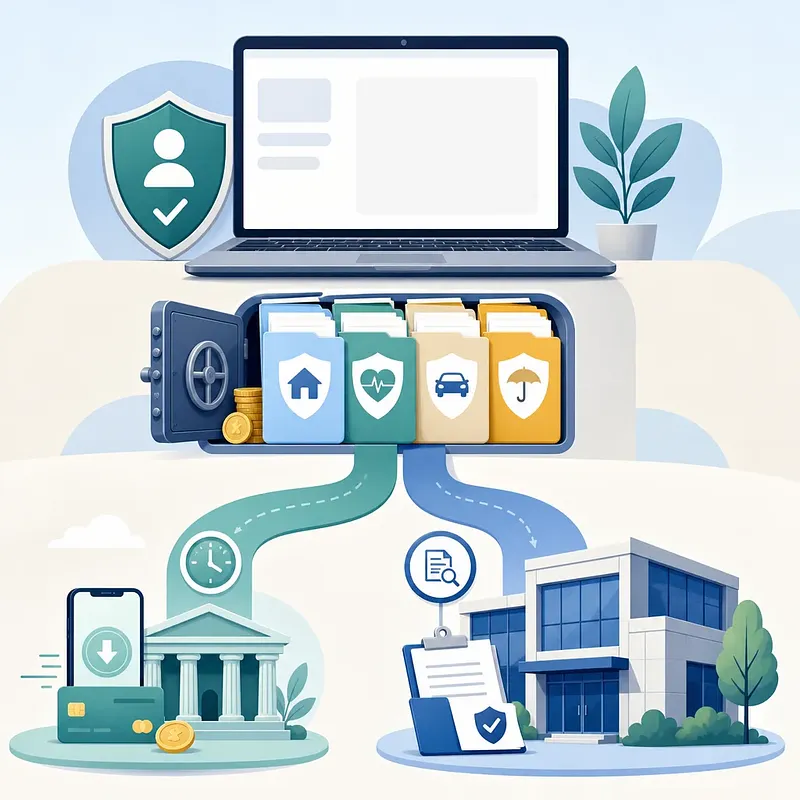
La preparación financiera ante tifones, lluvias torrenciales y terremotos exige conocer tanto el alcance como la fecha de inicio de la cobertura. Este seguro respaldado por una política pública puede proteger viviendas, bienes muebles de inquilinos, invernaderos y establecimientos de pequeños empresarios. En 2026, el límite anual de indemnización se amplió hasta 150 millones de wones para locales comerciales y 200 millones para fábricas. Las primas de vivienda están subvencionadas en al menos un 55%, porcentaje que aumenta para hogares que cumplen determinados criterios de ingresos o vulnerabilidad. El artículo también explica la diferencia entre la modalidad de suma fija y la indemnización por pérdidas reales, así como por qué no conviene esperar a que el desastre ya haya ocurrido. #SeguroContraDesastres #GestiónDeRiesgos