 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
2026年税制改正案で変わる夫婦共有名義の総合不動産税計算
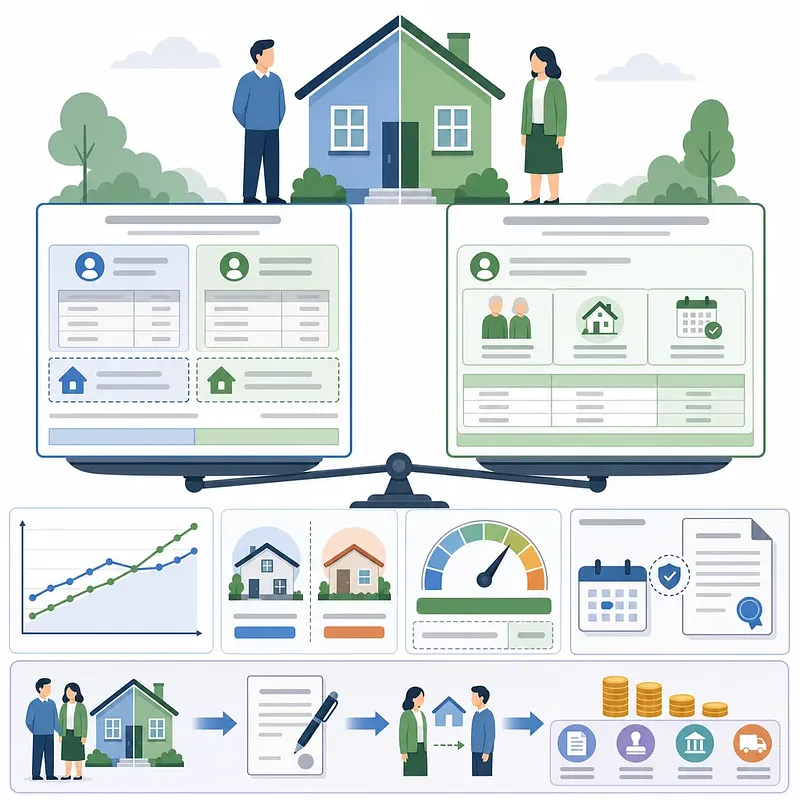
2026年税制改正案がそのまま施行された場合、夫婦共有名義で所有する1住宅の総合不動産税は、公示価格だけでは有利な課税方式を判断できません。 現行法上、夫婦の共同所有は原則的な「1世帯1住宅所有者」の定義から除外されますが、要件を満たして申請すれば共有名義1住宅特例を選択できます。ただし、実居住の割合に応じた個人別課税の基礎控除、年齢・保有期間に基づく税額控除、控除上限を総合的に比べる必要があります。価格帯によっては個人別課税が有利になり、高額住宅では特例の利点が縮小する可能性もあります。 また、課税方式の選択と所有権名義の変更は別の論点です。節税だけを目的に持分を移転すると、贈与税・取得税・登記費用などが生じる可能性があります。記事では比較時の判断材料と注意点を整理しています。 改正案は確定法令と区別し、実際の選択時には該当年度の法令と国税庁の案内を再確認することが重要です。 #総合不動産税 #税額控除
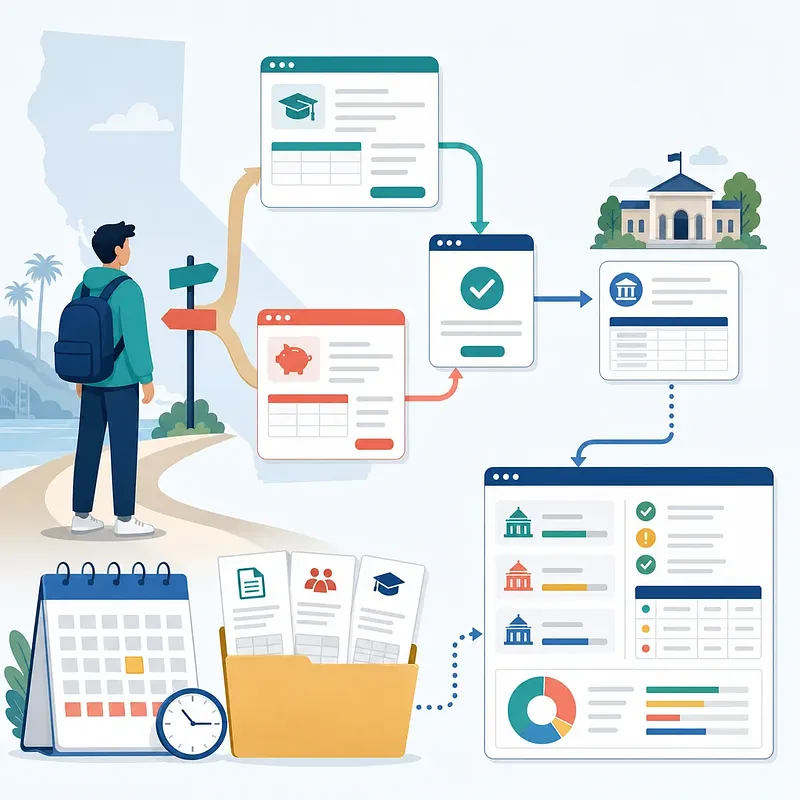
2026-27年度のCal Grant追加審査を希望するカリフォルニア・コミュニティカレッジの学生は、2026年9月2日までの対応が必要です。 重要なのは、FAFSAまたはCADAAを提出するだけで手続きが完了するわけではない点です。自身の在留資格・市民権資格に応じて適切な申請書を選び、2024年の所得・税務情報、世帯情報、進学予定校の情報を準備したうえで、公式申請システムから提出します。 また、高校または大学によるCal Grant GPAの電子提出状況を、学校の財政援助事務局で確認する必要があります。申請処理後はWebGrants 4 Studentsにログインし、学校、GPA、受給資格の状況を確認。登録内容に誤りがある場合は、必要な修正を行います。 記事では、申請前の準備から提出後の確認までを段階ごとに整理しています。期限直前の不備を避けるため、対象となる学生や支援担当者は早めに手順を把握しておくことが大切です。 #FAFSA #学生支援
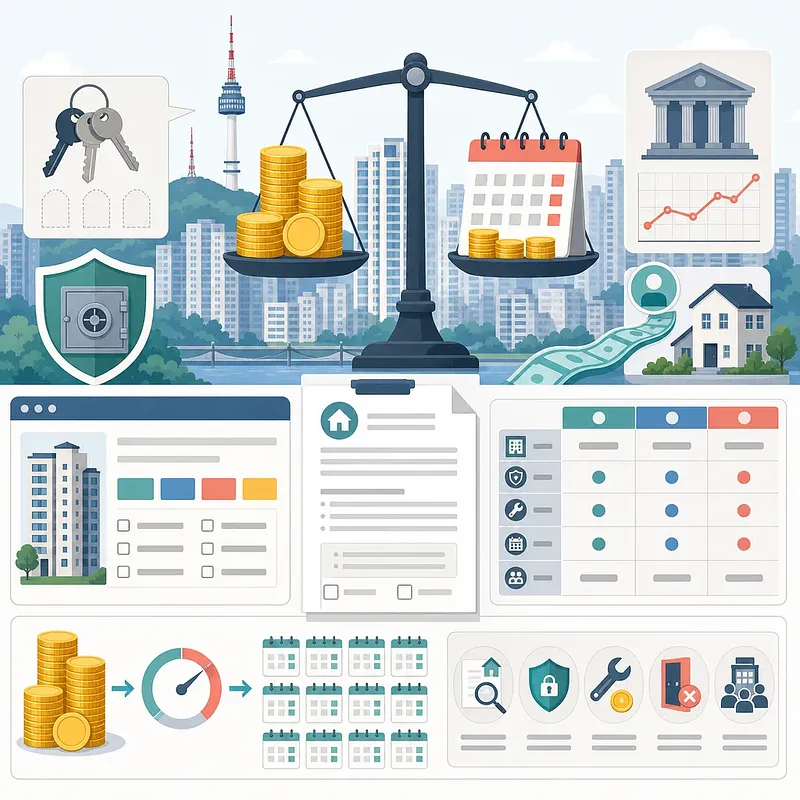
ソウルの賃貸市場では、保証金一括払いから月払い賃料への移行が構造的に進んでいます。背景には、保証金一括払い物件の供給不足、融資環境の変化、保証金返還リスク、賃貸人によるキャッシュフロー重視があります。 市場動向を読む際には、月払い賃料取引の割合が「新たに届け出られた契約の構成比」であり、全賃借世帯の居住形態を直接示す数字ではない点が重要です。 費用比較には転換率の理解も欠かせません。たとえば、保証金1億ウォンを年5.6%で月払い賃料へ転換すると、月額換算は約46万7千ウォンです。ただし、市場で使われる転換率と住宅賃貸借保護法上の転換上限は、目的と適用範囲が異なります。 企業型賃貸住宅であっても、保証金の保護、管理費、中途解約条件、賃貸事業者と所有者の情報は、個別の契約書で確認する必要があります。市場データの読み方から契約実務まで、判断に必要な基準を整理した記事です。 #住宅市場 #賃貸借 #住居費
2026年リタ・セティナ小学生支援金の未入金確認と次回申請の準備
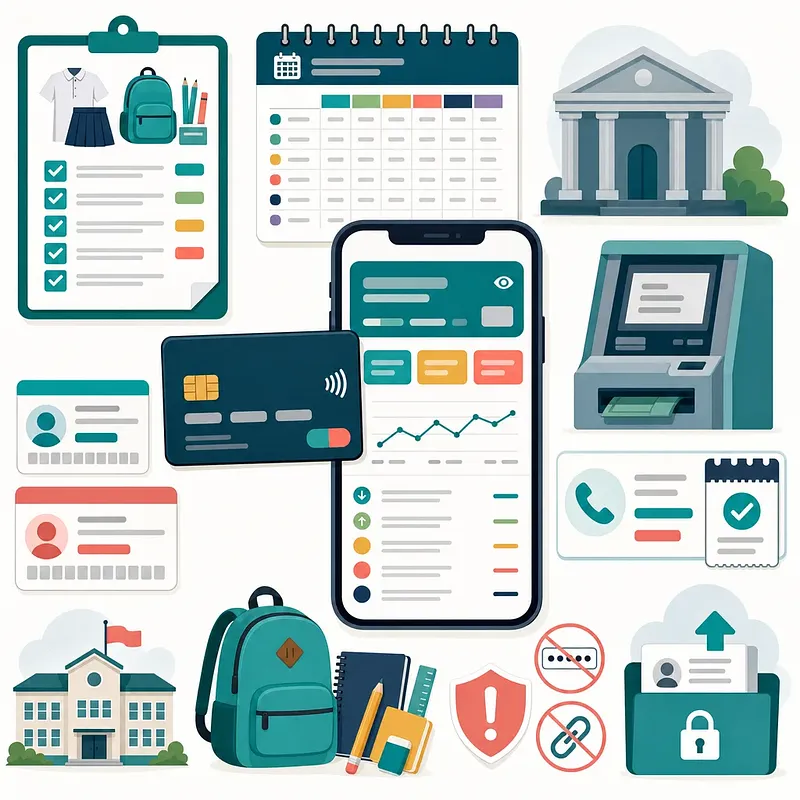
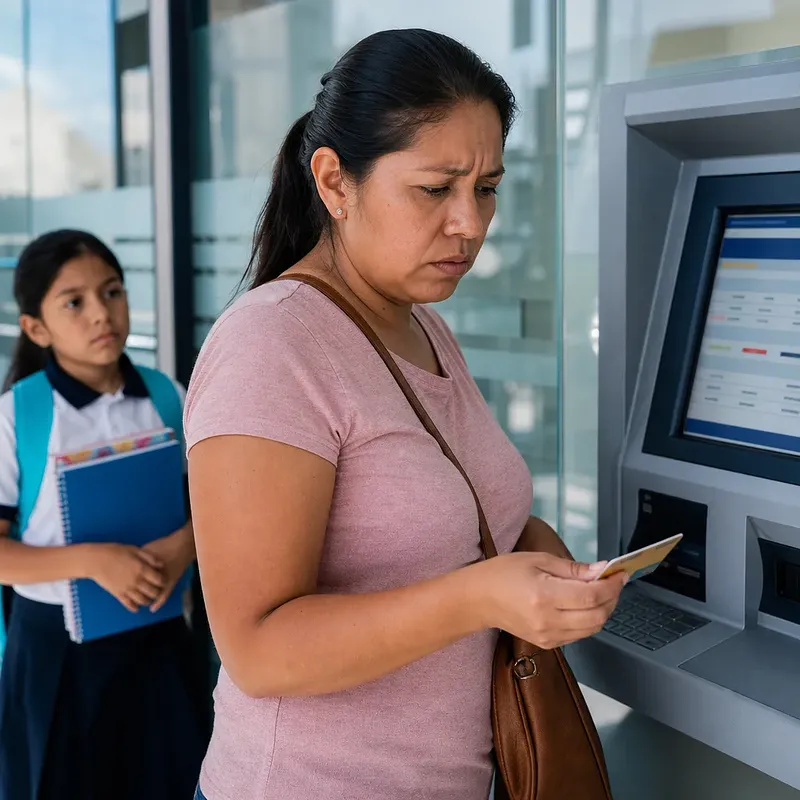
教育支援金の未入金対応では、確認する順番と記録の残し方が重要です。 2026年8月のリタ・セティナ小学生向け制服・学用品支援金について、入金が確認できない場合は、まず児童ごとの承認状況を確認します。そのうえで、Banco del Bienestarカード名義人である保護者の最初の姓を基準に、公式の支給日を照合します。次に、公式アプリ・ATM・支店を利用し、残高だけでなくカードが利用可能な状態かも確認します。 それでも入金がない場合は、保護者・児童のCURP、登録folio、学校情報、カード末尾4桁、確認日時や結果を整理し、政府案内電話079または奨学金担当窓口へ届け出ます。受け取った案内番号を保管しておくことも、その後の照会に役立ちます。 記事では、次回募集に向けてLlave MX、住所証明書、保護者・児童の必要書類を事前に準備するポイントまで、実務的な流れに沿って解説しています。 #教育費 #リタセティナ
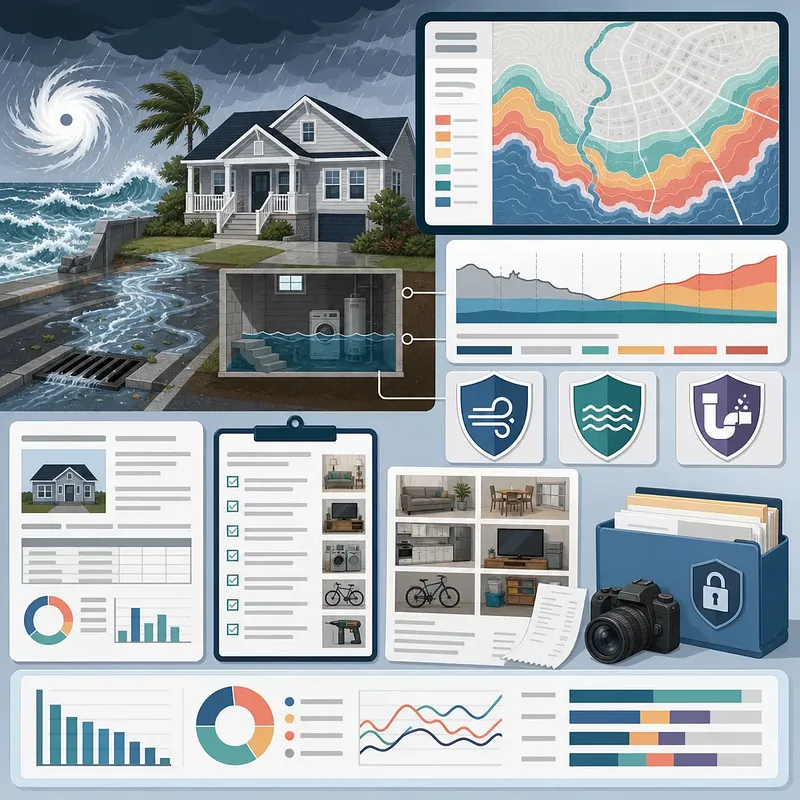
ハリケーンシーズン序盤の活動が静かでも、晩夏から秋にかけての住宅浸水リスクが低いとは限りません。リスク評価の出発点となるFEMA洪水地図では、A・V区域が高リスクを示す一方、X区域や特別洪水危険区域外でも安全が保証されるわけではありません。 短時間の激しい雨、都市の排水能力不足、下水の逆流、地表流出などは、河川・沿岸を中心とした公式地図に十分反映されない場合があります。そのため、住所別の地図に加え、過去の浸水、高度、高潮、周辺の排水環境を組み合わせて確認することが重要です。 また、一般的な住宅保険の風害補償、別建ての風害保険、洪水保険では対象となる原因や約款が異なり、高潮は一般に洪水として扱われます。本記事では、補償内容の確認ポイントと、請求時の証拠になる写真・動画、所持品リスト、領収書などの準備も整理しています。 #FEMA #災害対策 #ハリケーン
8.13 若者向け住宅支援3点セット:持ち家・半伝貰・伝貰支援と確認すべきリスク
8月13日の発表案では、若者向け住宅支援として、持ち家向けの「若者未来住宅ローン」、半伝貰・月貰向けの一体型保証、伝貰向けローン保証の拡大という3つの枠組みが示されました。 若者未来住宅ローンは、39歳以下かつ年収7,000万ウォン以下の人による、4億ウォン以下の非アパート物件購入を支援する設計で、2027年1月から2年間の供給が予定されています。記事では、2億ウォンを年3%・30年で借りた場合の月返済額を約84万3,000ウォンと試算していますが、実際の金利を示すものではありません。 重要なのは、金融支援の有利さと物件固有のリスクを分けて評価することです。実取引価格、担保評価、権利関係、違反建築物の該当有無、修繕費、将来の売却可能性まで確認する必要があります。金利、LTV優遇幅、保証料、所得算定方法、申請手続きは、実施前に関係機関の最終発表で確認しましょう。 #不動産政策 #住宅市場 #住居費