 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
農地全数調査 25%の履行強制金の賦課基準
農地の違反対応では、救済策は法制定が前提です。 2026年10月8日に発表された一般的な違反への救済策は、特別措置法の制定を前提とする方針です。履行強制金の賦課条件や、賃貸借・休耕の例外とは分けて確認する必要があります。発表された方針を、すでに適用される条件として扱うことはできません。 農地全数調査で違反が確認されても、直ちに25%の履行強制金が課されるわけではありません。賦課対象となるのは、処分命令を正当な理由なく履行しなかった場合です。調査結果だけを見て25%を費用として見込むのではなく、処分命令の有無と履行状況を先に確かめると、判断する段階を分けられます。 金額は、鑑定価格と個別公示地価に基づく価額を比べ、高い方の25%で算定します。どちらか一方の価額だけでは算定の基準を確認できません。また、虚偽による農地取得などは、通常の処分義務期間を経ずに処分命令の対象となる場合があります。命令に至るまでの扱いも、取得の事情によって異なります。 相続・高齢・疾病などの場合には、賃貸借や休耕が認められる例外があります。例外に当たる事情と、一般的な違反への救済策が法制化されることは、別の確認事項です。農地の取得や管理、違反対応に関わる方は、命令の条件、算定の基準、例外を区別するために記事を読んでみてください。
新家族出産祝い支援金の積立252日と出産日基準
30万ウォンが建設労働者の出産支援金の共通額です。 2026年に出産した人が対象で、申請日時点の積立合計252日以上、対象期間内100日以上、出産日時点の被共済者登録をそれぞれ満たす必要があります。金額だけでは、申請できるか判断できません。 積立日数には、申請時の合計と、決められた期間内の日数という別の基準があります。 100日以上の判定に使う期間は直近12か月または前年で、女性は直近24か月を基準にすることもできます。積立合計が252日以上でも、対象期間内の100日以上は別に確認が必要です。 登録についても、確認されるのは申請日ではなく出産日時点の状態です。日数と登録では基準日が異なります。 条件を満たす場合の支援内容は、共通の30万ウォンと、子どもの出生順位に応じたセットに分かれます。 第2子には10万ウォン相当、第3子以降には20万ウォン相当のセットが追加されます。追加分を現金の増額として見込まないよう、区別して確認できます。 夫婦ともに資格を満たしていても、請求できるのは1人だけです。 건설e음に記載された受付期間は2026年10月1日から12月31日までです。必要書類や受付の最新情報は、同サイトで確認してください。 2026年に出産し、申請を考えている建設労働者は、記事で積立期間の選び方と出産日を基準とする登録条件を確かめられます。出生順位によって変わる支援内容も、申請前に整理できます。
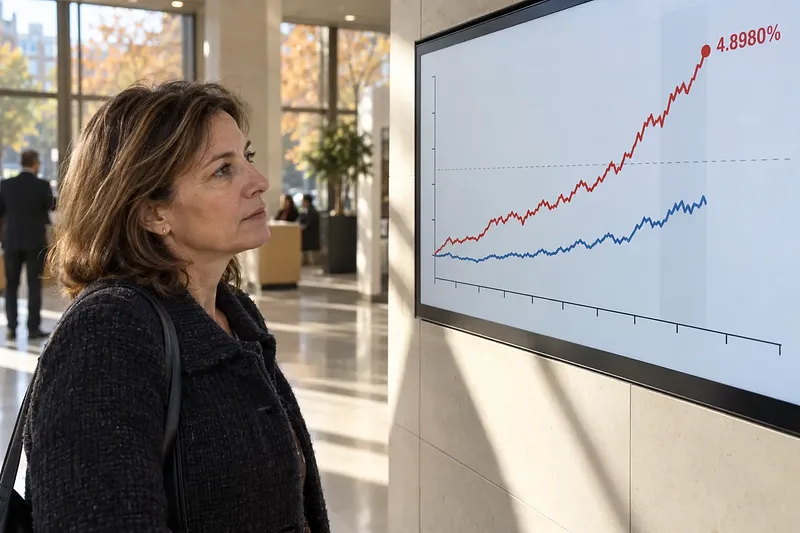
国債を比べる投資家はフランス国債の満期をそろえます。 フランス中央銀行が公表した2026年10月8日のTEC10は年4.8980%です。この値だけでリスクの大きさを決めず、ドイツとの利回り差を、同じ日付・通貨・満期で確認することが比較の出発点になります。 利回り上昇の背景には、世界的な物価・長期金利の上昇圧力があります。それにフランスの財政赤字や予算合意の不確実性が重なるため、海外の金利動向だけでは説明しきれません。予算を実行できるかどうかも、利回り差と併せて見る必要があります。 記事では、ドイツとの利回り差、予算の実行可能性、国債の満期構成を判断材料として整理しています。市場金利が上がっても、政府の利払い費には新たな国債の発行や借り換えを通じて徐々に反映されます。現在の利回りと、発行済みの国債にかかる利息を同じものとして扱わないためにも、満期構成の確認が役立ちます。利回り差は比較の手がかりですが、それだけで予算の行方まで決まるわけではありません。 国債価格の下落や金融機関の資金調達コストの上昇は、融資・投資・消費に波及する可能性があります。影響の大きさを確かめるには、対象とする金融機関の開示や公的統計も確認してください。フランス国債を他国と比較する方、市場金利の変化が政府の費用にどう伝わるかを知りたい方は、記事で比較条件と仕組みを確認してみてください。
投資家が見るサムスン電子の営業利益率は約55.08%です。 2026年第3四半期の暫定営業利益107.4兆ウォンを、同じ期間の暫定売上高195兆ウォンで割った値です。営業利益率は売上高に対する営業利益の割合で、利益の額を売上高と比べられます。計算に使う数字が暫定値であることも押さえておきたい点です。 メモリー市場の価格を比べる際は、比較の基準が欠かせません。スポット価格と契約価格は、同じ品目かつ同じ時点で比較する必要があります。品目や時点が違う価格を並べると、価格の変化を同じ条件で確認できません。数字を読む前に、比較対象をそろえるための基準です。 HBM4の売上高については、成長見通しと実際に達成した業績を分けて扱います。今後の見通しを、2026年第3四半期に達成した数字として読まないためです。記事では、営業利益率の計算に使った暫定値、メモリー価格の比較基準、HBM4について区別すべき数字を整理しています。何を同じ条件で比べ、何を分けて読むかを確認できます。 2026年第3四半期の決算発表に関するカンファレンスコールは、10月29日午前10時(韓国時間)に予定されています。説明会で数字を確認する前に、利益率の算出方法と価格の比較対象、見通しと実績の違いを押さえておくと、発表内容を整理しやすくなります。サムスン電子の決算を読む投資家は、確認項目の整理に記事をご覧ください。
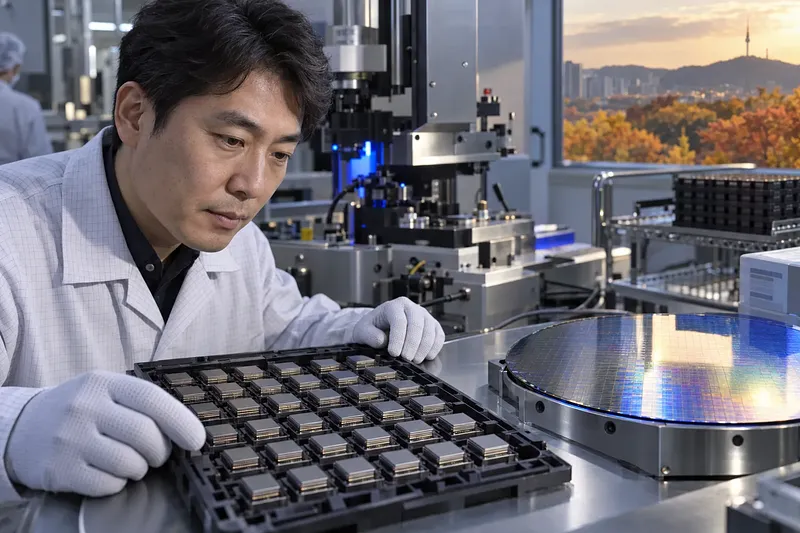
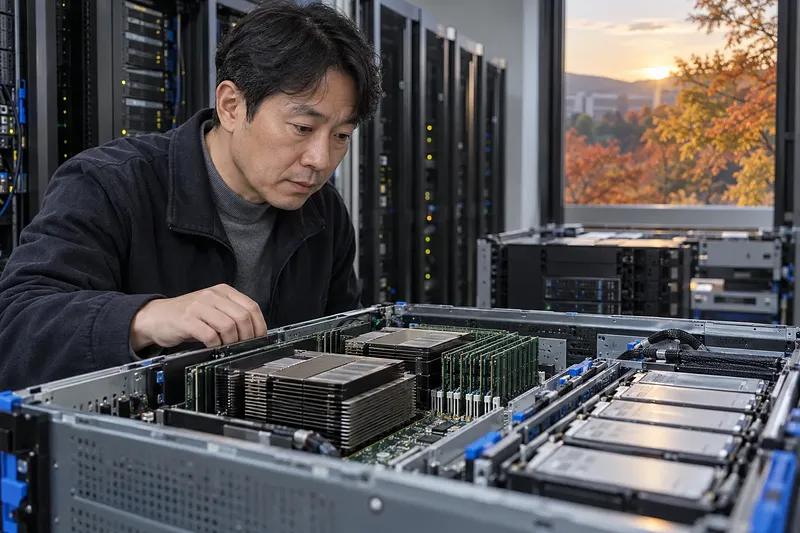
HBM4を見る半導体投資家には、戦略差が判断材料です。 サムスン電子は社内工程の統合、SKハイニックスは顧客やファウンドリー企業との協業を競争力として強調しています。同じHBM4の競争でも、両社が強みとする点は異なります。 還元額を比較する際は、数字の対象範囲にも注意が必要です。サムスン電子の2026年の予想株主還元額と、SKハイニックスの自社株買い・消却額は、対象範囲が異なるため直接比較しにくい数字です。また、市況の変動幅が小さくなるという説明は企業側の見通しであり、価格下落の可能性がなくなったわけではありません。 両社は、AI需要がHBMからサーバー向けDRAMとSSDへ広がっていると説明しています。AIシステムの性能向上には、HBMだけでなく、サーバー向けDRAMとストレージの進化も必要という見方です。記事では、この需要の広がりとHBM4の戦略差を併せて比較できます。 生産能力を増やした後は、計画だけでなく実際の出荷量と収益性を確認する必要があります。投資後にどれだけ現金が残るかも、株主還元を考えるうえで外せない確認項目です。企業側の見通しと、その後に確認できる実績を分ければ、増産の評価を一つの数字だけに頼らずに済みます。 サムスン電子とSKハイニックスのメモリ事業を比較する人は、両社が示す強みと、増産後に確かめる項目を記事で確認してみてください。還元額についても、対象範囲の違いを踏まえて読むための材料をまとめています。
転入届でチョンセ・ウォルセの保証金を守る条件
旧居の保証金が未返還なら、賃借権登記命令を検討します。 転出前に考える必要がある手続きです。新居の転入届を進めるときも、前の住まいの保証金を受け取ったかどうかは、別に確認しておく必要があります。 チョンセ・ウォルセの新居では、引っ越し後14日以内という転入届の期限と、対抗力が生じる時点を分けて考えます。14日以内なら保証金の保護を後回しにできるという意味ではありません。 住宅の引き渡しと転入届の両方を済ませた翌日の午前0時から、対抗力が生じます。届出期限だけを目安にせず、両方の手続きをいつ終えたか確認できます。 確定日付は、優先弁済権、つまり保証金について優先して弁済を受ける権利に関わります。ただし、確定日付だけではその権利を得られません。住宅の引き渡しと転入届も必要です。 何を済ませたかを整理する際は、対抗力が生じる条件と、優先弁済権を得る条件を分けて確認します。 オンラインで転入届を出す場合は、必要に応じて世帯主による確認を済ませ、処理結果を確認します。送信しただけで手続きを終えたと判断せず、届け出が処理されたかを確かめるためです。 新居の手続きとは別に、旧居の保証金が未返還なら転出前の検討事項も残ります。 チョンセ・ウォルセで住宅を借りて転居する人、前の住まいの保証金をまだ受け取っていない人に関わる内容です。記事では、届出期限、権利が生じる時点、オンライン届出後の確認事項を分けて説明しています。転居時の手順を整理する際にお読みください。