 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
Medicare 2026年の定期プラン変更手続き
2026年12月7日がMedicare変更の受付期限です。 米国で定期プラン変更を申請する場合は、この日までにプラン側で受け付けられる必要があります。申請後には受付状況と、2027年1月1日に保障が始まることの確認が必要です。 まず、現在の加入形態を確認し、変更先でどのような保障を選ぶかを決めます。記事では、2027年の処方薬・医療者の保険適用に加え、Medigapへの移行条件も案内しています。加入形態を変えたい場合に、申請手順と移行条件を整理するための手がかりです。 比較に使うのは、2027年の変更通知書と保障説明書です。費用、医療者、薬局を確認し、服用している薬が変更先のプランでどう扱われるかを比べます。費用だけで判断せず、通院先や薬の適用も確認することが、プラン変更後の通院や薬代の見通しを立てる助けになります。 申請前に用意するのは、Medicare番号、Part A・Bの開始日、服用薬のリストです。公式Plan Finderでプランを選び、そのプランのEnrollから申し込む流れです。記事は、準備する情報から申請後の確認までを案内しているので、手元の情報と次の手順を照らし合わせられます。 米国でMedicareの定期プラン変更を検討している方は、現在の加入形態と希望する保障を整理し、記事で比較項目と申請手順を確かめてください。個別の処方薬や医療者の適用については、2027年の変更通知書・保障説明書など、選んだプランの案内での確認が必要です。
自己負担上限額超過金2026年の照会と滞納額控除条件
超過金の入金を確認する方は、申請結果と照合します。 支給対象額を見ただけでは、滞納額の控除がある場合の受取額までは判断できません。控除は2026年10月8日以降に超過金を通知する場合から適用されるルールです。 記事では、自己負担の上限を超えた分である「自己負担上限額超過金」の照会手順を整理しています。 国民健康保険公団のウェブサイトで本人認証を済ませ、還付明細で確認するのは、診療年と支給対象額です。 対象の診療年を把握してから金額を見ることで、どの診療分について申請や入金を確認するのかを整理できます。 滞納がある場合は、超過金の通知時期と控除の内訳が確認項目です。 記事に示された2026年10月8日は、控除の適用を分ける基準で、申請期限として示された日付ではありません。 診療年と通知時期を区別して確認することが、控除条件を読み取る手がかりになります。 次の手続きは、自動支給の対象かどうかで異なります。 別途申請が必要な場合に提出するのは口座情報です。 申請後は処理結果と実際の入金額を照合します。 申請が必要かの判断から入金後の確認までを分けておくと、各段階で何を確かめるかが明確になります。 還付の対象や申請状況を確認したい方、とくに保険料の滞納があり控除条件を確かめたい方に向けた内容です。 申請期限や口座情報以外の必要書類は記事に示されていないため、公団のウェブサイトで確認してください。 公団サイトを開く前に、記事で確認項目を整理しておくと、照会や申請を進める際の迷いを減らせます。
ホームシェアリング 住宅1戸所有者の税金と契約条件
部屋を貸す人も、住宅賃貸借保護法が関わる場合があります。 住宅を借りる人を保護する法律です。生活空間を共有するホームシェアリングも、家賃収入だけでなく契約条件が判断材料になります。 老後の生活費を補う計画では、家賃を定額の年金と同じように扱わないことが前提です。 空室や費用によって収入が変わるため、家賃から追加費用を引いた金額を起点に考えます。 税金、健康保険、福祉給付の条件も併せて確認すると、生活費に回せる額を見積もるための判断材料を整理できます。 記事で扱うのは韓国の制度です。 夫婦合算で韓国内に住宅を1戸所有する場合、家賃収入の非課税要件には、税の判断に使う住宅の価格「基準時価」が12億ウォン以下であることなどが含まれます。 住宅が1戸というだけで非課税と決めず、価格の基準とほかの要件を分けて確かめる必要があります。 家賃収入が非課税でも、健康保険の被扶養者、つまり家族の保険に入る人の要件まで満たすとは限りません。 ほかの所得や財産の条件も確認が必要です。 税金の扱いと健康保険の資格を同じものとして考えず、それぞれの条件を確かめるための整理に役立ちます。 ソウルには、住宅を所有する高齢者と、市内の大学・大学院に在学中または休学中の学生をつなぐ制度もあります。 記事は、この制度も含め、住宅1戸所有者が確認したい税金・保険・契約の条件をまとめた内容です。 老後の生活費に空き部屋の家賃を充てることを検討する住宅所有者や、その住まいと家計を一緒に考える家族は、判断の前提を整理する資料として記事をご覧ください。
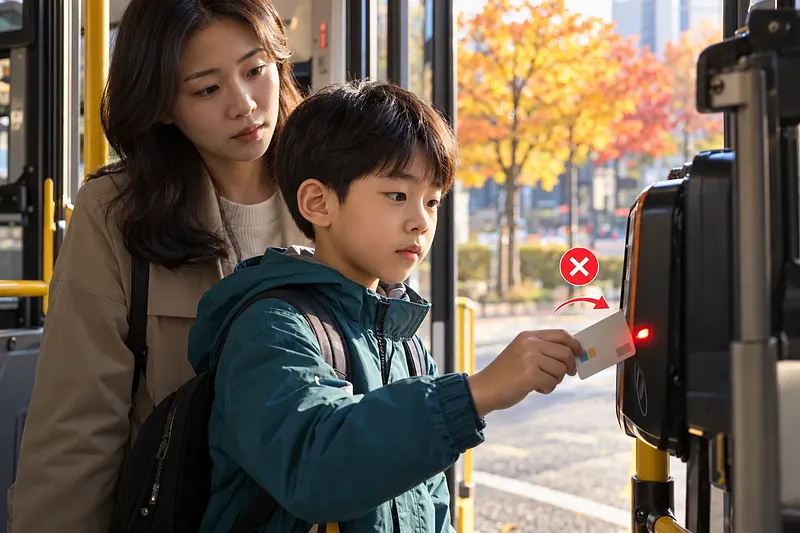
2026年5月の案内ではカード発行に条件があります。 金融委員会によると、後払い交通機能のないデビットカードは満7歳以上から発行できます。ただし、発行できる年齢に達したことと、日々のお小遣いを自分で管理できることは別です。 初めてお小遣いを管理する段階では、現金から始めることを勧めています。使ったあとに残ったお金を自分で数える練習に適しているためです。 次に使える額を手元で確かめながら、お金が減ることと買い物を結びつけて考えられます。カードへの切り替えは学年で区切るのではなく、残高を確認し、支出計画を立てられるかを基準に判断します。 カードを使う段階では、記録の分け方も判断を助けます。チャージはお金の移動であり、商品などを購入する支出とは別に記録する扱いです。 入金と買い物を同じ支出としてまとめずに整理すると、実際に使った額を把握しやすくなります。また、プリペイド式交通カードには、残高を通常の決済残高とは別に確認する必要がある商品があります。 記事では、現金で残額を数える利点、カード移行の判断基準、チャージの記録と交通機能の確認点を整理しています。 カードを発行できるかという条件と、子どもが残高を管理できるかという力を分けて考えることで、家庭で何を確かめるかが明確になります。小学生のお小遣いを初めて決める保護者や、現金からカードへの切り替えを考えている家庭は、判断材料として記事をご覧ください。
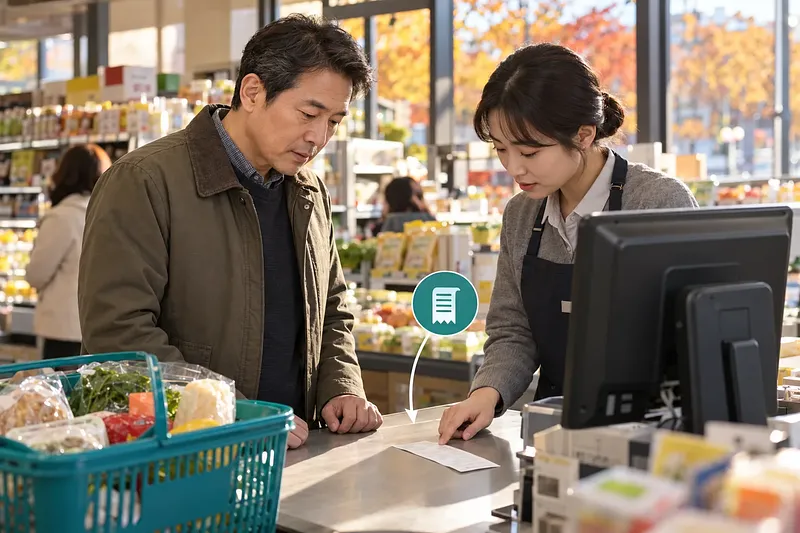
年末調整前は、現金領収書の控除条件を確認します。 携帯電話番号で受け取った記録を年末調整に反映する前に、控除対象となる支出と家族分の合算条件を確かめる必要があります。発行時の番号だけでなく、ホームタックスの登録状況も確認の対象です。 支払い時に使う番号が未登録の場合や、登録内容と異なる場合は、画面の案内に従って登録または修正します。確認するのは、支払い時に使う携帯電話番号が、現金領収書の発行手段として登録されているかどうか。記事は、利用履歴に反映されない原因を確認する際にも役立ちます。 操作の流れは、ホームタックスにログインし、「現金領収書発行用携帯電話番号/カード管理」を開くところから始まります。番号の照合と登録・修正を済ませた後は、登録した翌日に利用履歴で取引ごとの反映を確認します。確認する画面とタイミングが分かるため、登録を見直す作業で迷いにくくなります。 事業者向けの支出証明との違いも、記事の確認項目です。家族分の領収書を年末調整に合算したい場合には合算条件を、事業上の支出を確認したい場合には支出証明との違いを読むことで、自分の目的に合う確認事項を選べます。 携帯電話番号で現金領収書を受け取る方、年末調整への反映を確かめたい方、支出証明との違いを把握したい事業者向けの記事です。登録方法から取引の反映、控除条件まで、確認の順序を整理する際にご参照ください。
ビラ供給減少 ソウルのチョンセとウォルセへの影響と対応基準
月額369,000ウォンは住居給付の定額支給ではありません。 2026年のソウルの1人世帯に適用される基準賃料です。賃貸契約の予算を立てる際は、この額をそのまま受け取れる前提にはできません。 新たな賃貸住宅の選択肢を考えるうえでは、ソウルのビラ供給減少も判断材料になります。2026年3月に報じられた竣工数の86.1%減は、2018年と2025年を比較した数値です。この集計には、連立・多世帯住宅だけでなく多家口住宅も含まれます。 供給の数字を別の統計と比べる際は、対象の住宅種別、比較する年、集計後の改定の有無を分けて確認します。同じ「ビラ」という呼び方でも、どこまでを集計した数字なのかは確認が必要です。記事の整理は、対象の異なる数値を同じ条件だと思い込まずに読むための手がかりになります。 契約候補の検討では、保証の範囲と毎月の支出は別々の確認項目です。公示価格を使うHUGの保証審査では、保証限度額の計算に先順位債権も反映されます。先に返済を受ける権利のある債権を指し、物件の価格だけでは判断できない点に注意が必要です。 ソウルでチョンセとウォルセを比べる人や、2026年の住居給付を検討する1人世帯向けの記事です。毎月の負担は、家賃だけでなくローンの利息と管理費も含めて計算します。生活費を含む予算の見通しを立てるために、記事の確認点を契約前の比較にお役立てください。