ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
単一銘柄レバレッジETF上場廃止論の構造と争点
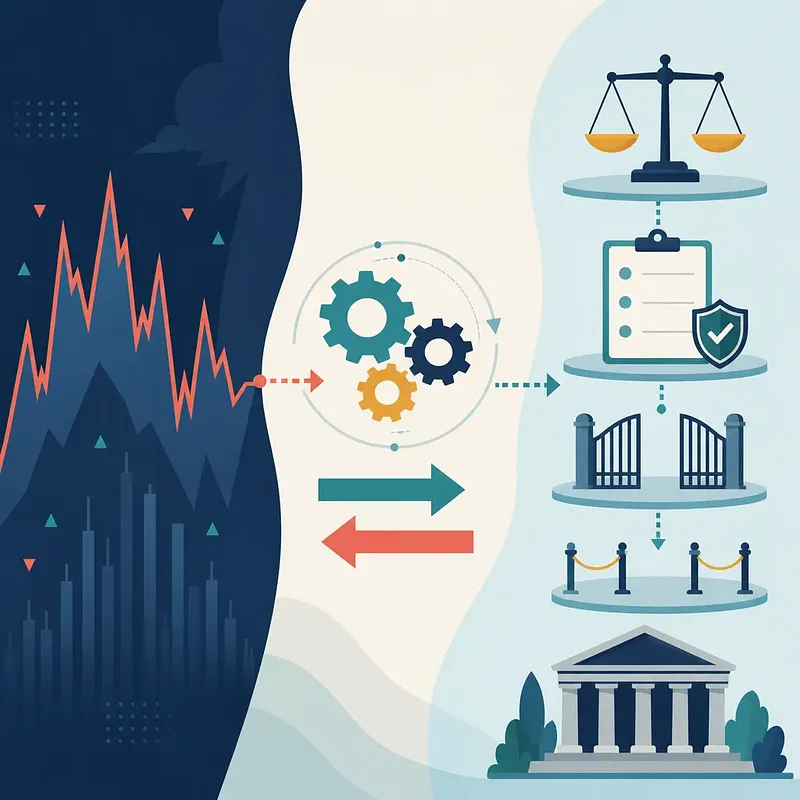
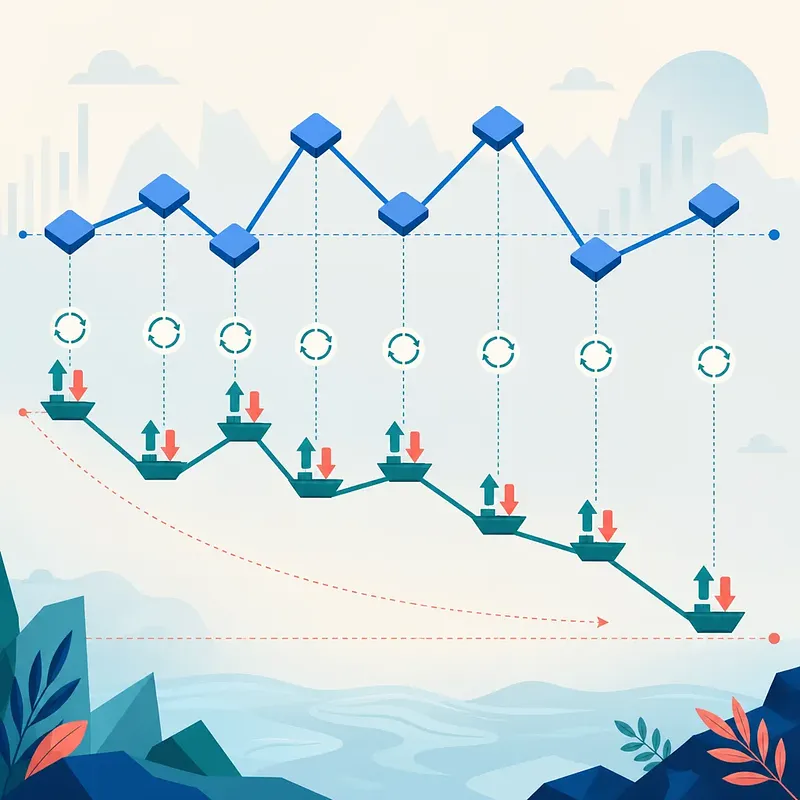
単一銘柄の2倍レバレッジETFを評価する際は、「何の2倍を目指す商品なのか」を正確に理解する必要があります。目標は原資産株式の累積収益率の2倍ではなく、日々測定される収益率の2倍です。 この日次リセットに複利効果が加わるため、価格が上下を繰り返す局面ではボラティリティ損失が生じ、原資産が元の水準へ回復してもETF価格が回復しない場合があります。また、レバレッジ維持のためのリバランスは上昇日に買い、下落日に売る方向になり得ますが、市場への実際の影響は資産規模やヘッジ手法などを含めて検証すべきです。 本記事では、こうした商品構造に加え、政界や監督当局による問題提起と、現行規定に基づく上場廃止要件・手続きの違いを整理しています。出所や基準日が明確でない取引規模などの数値を、確認済みの事実と混同しない視点も重要です。 #レバレッジETF #リスク管理
資産運用による利子・配当が増えると、税金だけでなく健康保険料への影響も確認する必要があります。韓国の制度では、金融所得の扱いが職場加入者、地域加入者、被扶養者で異なるためです。 職場加入者は、給与などの報酬以外の所得が年間2,000万ウォンを超えると、原則として超過分を基礎に所得月額保険料が課されます。地域加入者は、年間の利子・配当所得が1,000万ウォンを超えた場合、超過分ではなく金融所得の全額が保険料算定所得に反映されることがあります。 投資商品の選び方にも注意が必要です。韓国国内に上場する海外資産ETFの課税対象となる売買差益は配当所得、海外上場ETFの売買差益は譲渡所得に分類されます。また、ISA内の損益には一般口座と異なる課税体系が適用されます。 本記事では、こうした基準に加え、被扶養者資格の所得・財産・事業所得要件、任意継続加入の申請期限と確認事項を区分して整理しています。金融所得を踏まえた家計管理や老後設計の参考にしてください。 #健康保険料 #金融所得 #ISA
IPO申込み後、配分を受けられず返還される証拠金に対し、保有期間分の利息を支払う案が検討されていると報じられています。投資家にとって注目すべき動きですが、現時点では制度の実施可否を含め、適用金利や計算対象額、起算日・終了日、週末、税金、費用の扱いは確定していません。 年間の証拠金450兆ウォンに年1%、平均3日を適用すると、単純計算では約370億ウォンとなります。ただし、これは条件を仮定した理論上のシナリオであり、実際の支払額を示すものではありません。 制度変更を投資判断に生かすには、見かけの利息だけでなく、証拠金率や拘束期間、申込ローンの金利・手数料まで含めた実質収支の確認が重要です。ローン費用が還付利息を上回る可能性もあるため、期待だけを理由に申込規模を拡大するのは避ける必要があります。本記事では、計算方法と今後確認すべき論点を整理しています。 #IPO #申込証拠金
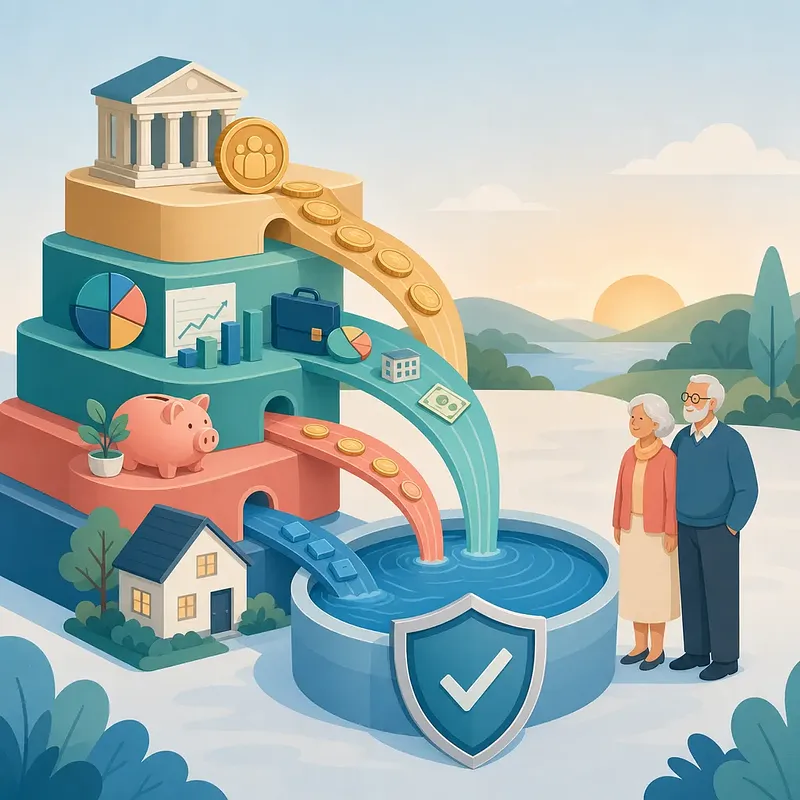
老後設計で重視すべきなのは、資産総額の大きさだけではありません。必要な生活費を毎月、持続的に賄えるキャッシュフローをどう構築するかが重要です。 国民年金は、5年繰り上げて受給すると月額が30%減り、5年繰り下げると36%増えます。しかし、繰上げ・通常・繰下げ受給の損益分岐点は、比較対象や前提条件によって変わります。「80歳を超えるなら繰下げ」といった単一の基準ではなく、健康状態、所得、保有資産、予想寿命を総合して判断する必要があります。 本記事では、国民年金・退職年金・個人年金・住宅年金を組み合わせる「4階建て」の老後年金設計を解説。国民年金保険料を追納する際の対象期間・申請資格・還付に関する注意点や、退職給付をIRPで年金として受け取る場合の退職所得税の考え方も取り上げています。長寿化に備えながら、まとまった資金の早期枯渇を防ぐための実務的な視点を確認できます。 #国民年金 #老後設計 #退職年金
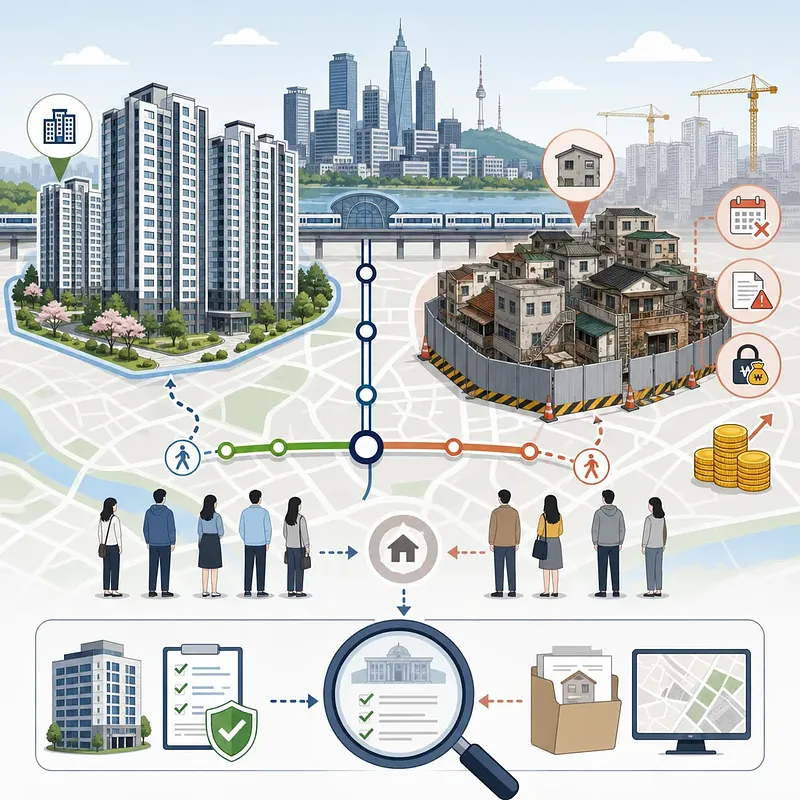
融資規制の強化や緩和だけを根拠に、住宅価格の上昇・下落を断定することはできません。購入判断には、金利、所得、供給、チョンセ市場、地域別需要を組み合わせた検証が必要です。 家計面では、毎月の元利返済額を手取り所得の30%以下に抑える基準を、保守的な予算策定の目安として活用できます。ただし、これは法定の融資上限でも、すべての世帯に適用できる公式でもありません。 また、立地は駅距離だけでなく、主要業務地区までの実移動時間や乗換回数、団地規模、間取り、取引量まで見ることが重要です。住み替えでは物件価格の倍率より、取得・売却費用控除後の居住価値と長期保有価値を検討すべきでしょう。 記事では、公的な取引資料・整備事業資料・融資資料を用い、再開発やチョンセ付き住宅を含めて個別物件を点検する方法を整理しています。 #住宅購入 #立地分析 #ローン管理
ウォン・円のデカップリングはなぜ起こるのか:原因と数値の検証法
ウォンと円は、世界的なドルの動きやリスク選好など共通の対外要因に影響されます。しかし、両者が常に同じ方向へ動くとは限りません。 ドル・ウォン相場の下落は一般にウォン高、ドル・円相場の上昇は円安を意味します。こうした逆方向の動きが生じる背景には、韓国と日本で異なる金利見通し、資本フロー、輸出構造、国内の資金需給があります。 分析で特に注意したいのが、資金フローに関する因果関係です。米国預託証券への上場だけでドル売り・ウォン買いが発生するとは限らず、新規資金の調達と実際の両替を分けて確認する必要があります。外国人の韓国株純買いについても、既存のウォン資金や為替ヘッジが使われれば、同額のウォン直物買いにはつながりません。 本記事では、デカップリングの要因に加え、為替水準や騰落率を検証するための基準日、比較期間、通貨価値指標の見方を整理しています。市場解説や報道の数字を読み解く際に役立つ視点です。 #外国為替市場 #為替レート #デカップリング