ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
2026年度第2学期の学資ローン申請・実行ガイド
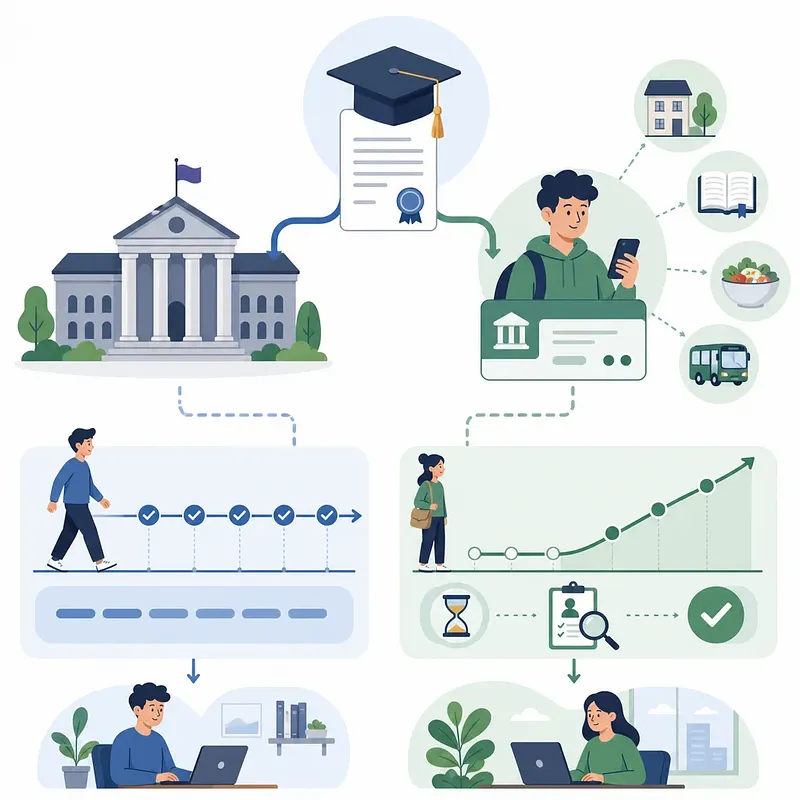
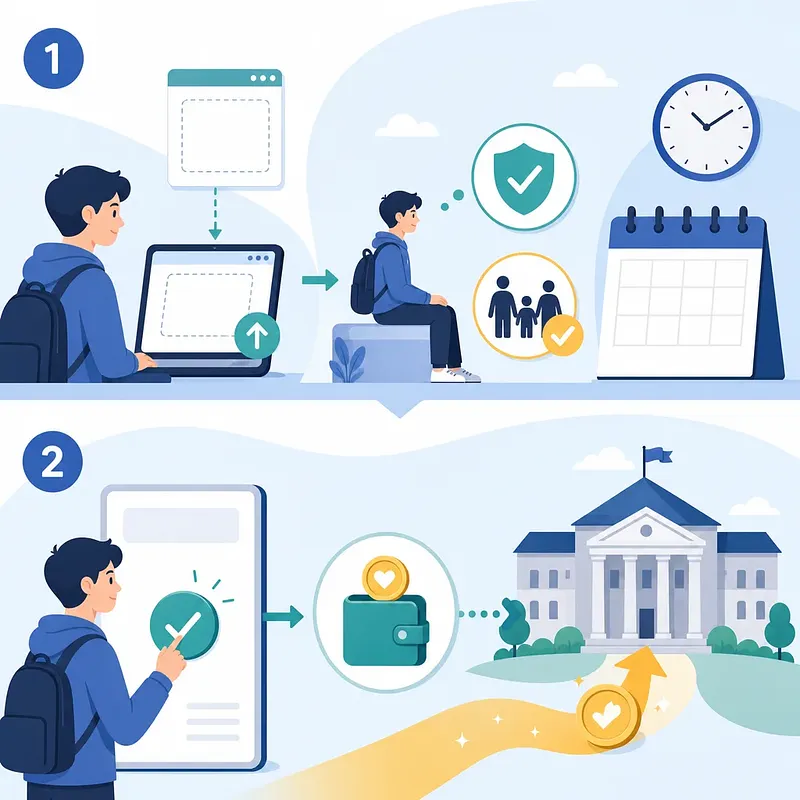
2026年度第2学期の韓国奨学財団による学資ローン申請は、7月1日に始まりました。金利は年1.7%で、一般返済は固定金利、就職後返済は変動金利方式です。生活費ローンは学期当たり最大200万ウォン、授業料ローンは大学が確定した当該学期の授業料の範囲内で実行されます。 実務上の重要点は、ローンの「申請」と「実行」が別段階であることです。申請・審査が完了していても、大学の登録期間内に実行操作を終えなければ授業料は納付されません。また、世帯員による情報提供への同意や、大学側の学籍・収納情報の登録が遅れると、審査や実行に影響する場合があります。 記事では、一般返済と就職後返済の違い、利用できる金額、申請から実行までの流れ、遅延を避けるための確認事項を整理しています。学生本人だけでなく、学費準備を支援する家族や大学関係者にも役立つ内容です。 #韓国奨学財団 #学生ローン #大学生向け金融
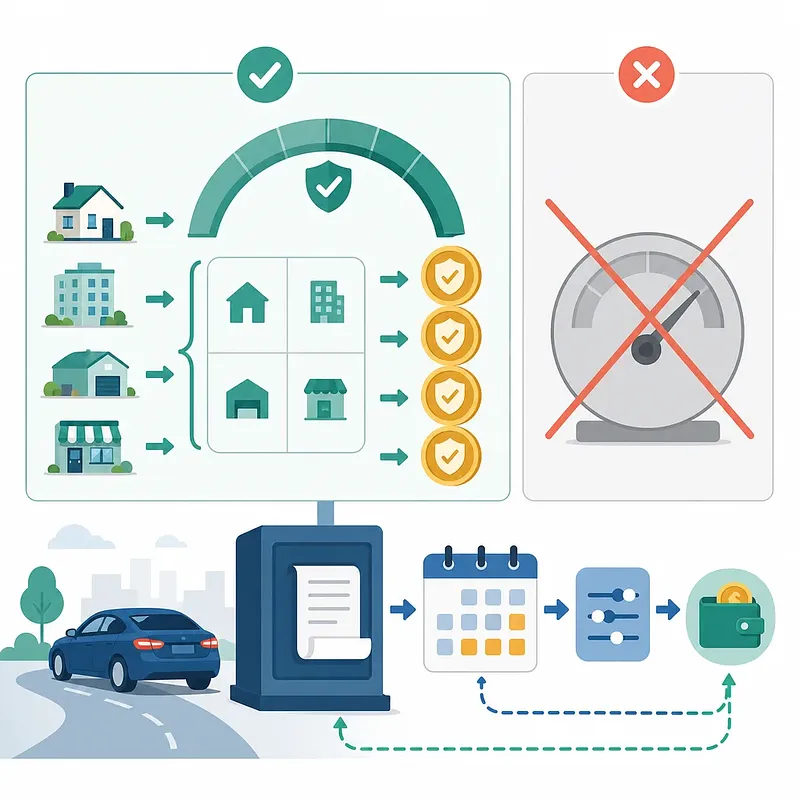
地域加入者の健康保険料をめぐり、「財産保険料の等級制が廃止され、定率制へ移行した」という説明が見られます。しかし、これは現行法令に基づく計算構造とは異なります。 2024年2月分から、財産保険料の基礎控除は5,000万ウォンから1億ウォンへ拡大され、自動車保有に伴う保険料の賦課は廃止されました。一方、財産保険料については、正確な財産価額に単一の比率を掛ける方式が全面導入されたわけではなく、現在も財産金額別の点数表を用いて算定されます。 保険料の変動を判断する際は、制度変更だけでなく、所得、財産の課税標準、控除、世帯構成、調整・精算の有無を併せて確認することが重要です。本記事では、誤解されやすい変更点と現行の算定方法を整理しています。 #健康保険料 #地域加入者 #財産保険料
2026年傷病手当の申請基準:モデル地域別の所得要件・支給額・必須書類
2026年の傷病手当モデル事業では、対象地域だけでなく、所得要件や支給額、提出書類も段階によって異なります。病気やけがによる就労中断に備えるうえで、就業者本人はもちろん、人事・労務担当者にとっても確認しておきたい制度です。 第2段階モデル地域は安養・龍仁・大邱達西・益山で、世帯の基準中位所得120%以下などの所得・資産要件が適用されます。1日当たりの支給額は4万9,540ウォンです。第3段階の忠州・洪城・全州・原州では、別途の世帯所得・資産制限はなく、健康保険の職場加入者は平均賃金の60%を1日4万9,540~6万8,100ウォンの範囲で受給できます。 記事では、申請用診断書や就労中断計画書をはじめ、雇用保険加入履歴、労働契約書、事業者登録・売上証明など、就労形態別に必要となる書類を整理。失業給付や育児休業給付、労災保険休業給付などとの併給制限も解説しています。 #傷病手当 #健康保険
2026年住居給付の申請基準:所得認定額・賃借料・持ち家修繕費
2026年の住居給付について、所得基準と世帯形態別の支援内容を整理しました。 選定基準は、世帯の所得認定額が基準中位所得の48%以下であることです。月間所得認定額の基準は、1人世帯が123万834ウォン、4人世帯が311万7,474ウォンとなっています。 賃借世帯への給付は、地域・世帯人数に応じた基準賃借料と実際の賃借料のうち低い金額を基に算定され、所得水準によって自己負担分が反映される場合があります。一方、持ち家世帯には現金ではなく、住宅調査の結果に応じて軽修繕・中修繕・大修繕の方式で支援が行われます。 住居費負担や住宅環境に関わる制度だからこそ、所得基準だけでなく、賃借・持ち家それぞれの算定方法を把握することが重要です。申請は年間を通じて、福祉路または住民登録住所地の邑・面・洞行政福祉センターで受け付けています。 #住居給付 #基準中位所得
2026年の隠れた保険金の照会・請求方法:내보험찾아줌利用案内
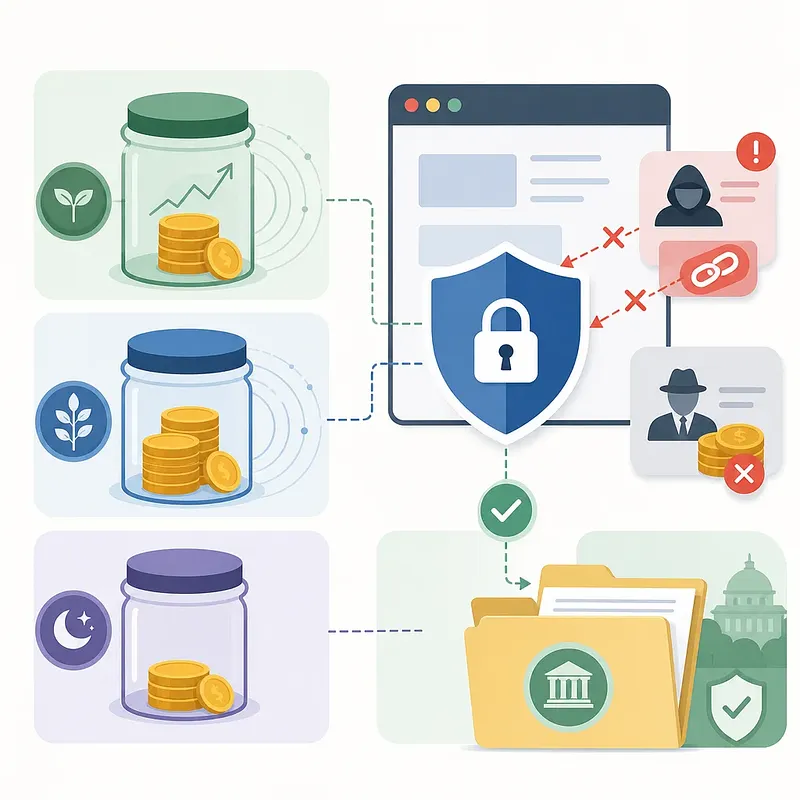
2026年7月7日から、約10兆3,000億ウォン規模の隠れた保険金を対象とする集中的な案内が始まりました。長期間にわたる保険契約では、満期や支払事由を迎えた保険金を本人が認識していないケースもあります。 「내보험찾아줌」を利用すると、本人認証後に保険の加入履歴、中途保険金、満期保険金、休眠保険金を一括で照会できます。ただし、すべてがそのままオンライン請求できるわけではありません。追加確認が不要なものは簡単請求の対象となりますが、高額な保険金や受取人の確認が必要な契約は、保険会社による別途審査が必要です。 記事では、利息の扱いの違い、相続人が利用すべき事前手続き、安全に公式サービスへアクセスする方法まで整理しています。従業員向けの金融リテラシー共有や、家族の契約確認にも役立つ内容です。 #保険金請求 #金融詐欺予防
台風・浸水前に確認する2026年風水害・地震災害保険:賃借人の家財から小規模事業者の工場まで
自然災害への備えは、住宅所有者だけでなく、賃借人や小規模事業者にとっても重要なリスク管理です。 風水害・地震災害保険では、賃借人が所有する家財道具などの住宅内動産、温室、小規模事業者の店舗・工場も加入対象になり得ます。2026年には、小規模事業者の年間補償限度額が店舗最大1億5千万ウォン、工場最大2億ウォンへ拡大されました。 本記事では、定額型と実損型の支払方式の違いに加え、住宅保険料の対象別支援率も解説しています。一般加入者は55%以上、次上位階層は78%以上、基礎生活保障受給者および災害脆弱地域の低所得層は87%以上が支援されます。 既に発生した被害は新規加入で補償されないため、台風や豪雨の接近前に効力発生日を確認することが大切です。家計と事業継続の両面から、補償内容を見直す際の参考にしてください。 #風水害保険 #リスク管理 #災害対策