ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
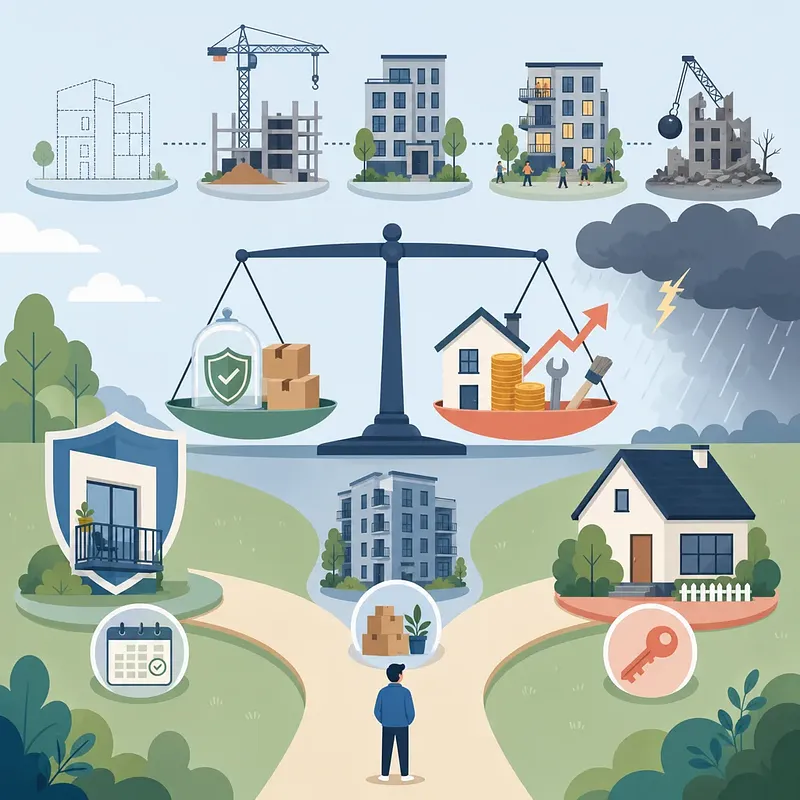
매매·전세·월세가 함께 오를 때, 집을 사야 할까?
인조이스 injoys.com 세 주거 가격의 동반 상승을 섣불리 매수 신호로 보면 위험합니다. 생활권별로 확인할 지표와 임차인·무주택자의 안전한 대비법을 정리했습니다. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/korea-home-sale-jeonse-rent-rising-preparation-guide 매일 새 소식을 받아보시려면 구독해 주세요. #부동산 #주택시장 #전세 #월세 #내집마련
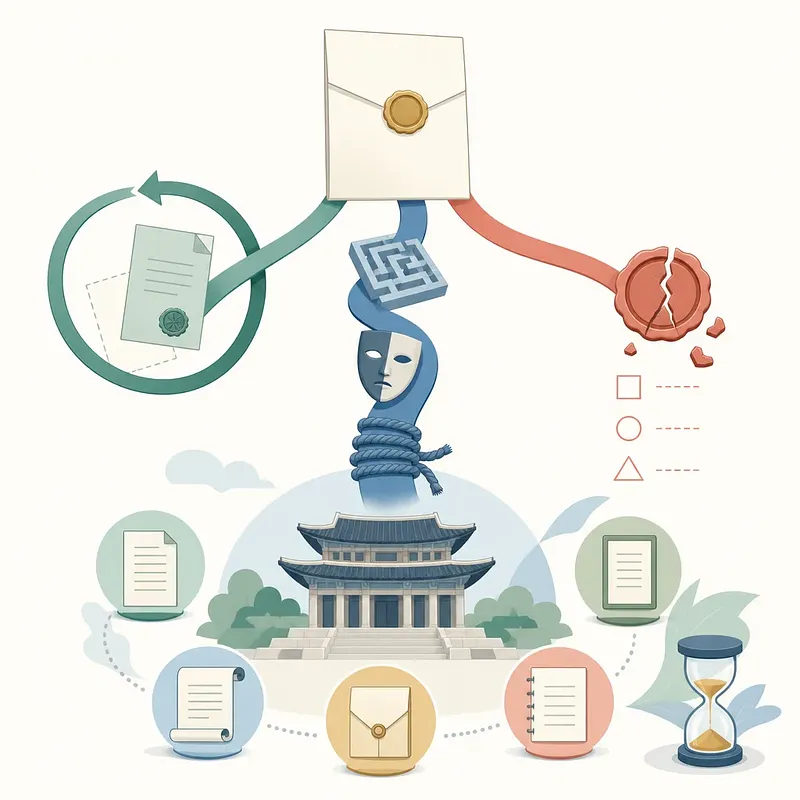
한 번 쓴 유언도 취소할 수 있을까? 세 가지 차이
인조이스 injoys.com 유언의 철회와 취소, 무효는 요건과 법적 효과가 다릅니다. 유언을 바꾸는 방법부터 5가지 법정 방식과 유언 능력 기준까지 핵심만 정리합니다. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/korea-will-revocation-cancellation-invalidity 매일 새 소식을 받아보시려면 구독해 주세요. #유언 #상속 #유언철회 #유언무효 #생활법률
住宅の売買価格、チョンセ価格、月額家賃が同時に上昇しているとき、「供給不足だから」と単純化すると、判断を誤る可能性があります。3つの価格は互いに代替関係にあり、金利や世帯数、地域の需給状況などが重なることで同時上昇する場合があります。 重要なのは、全国やソウルの平均ではなく、実際の生活圏に即して確認することです。実取引価格、チョンセ・月額家賃の取引量、物件の市場滞留期間、今後の入居戸数を組み合わせて見る必要があります。また、認可・着工・竣工・入居は異なる段階の供給指標であり、1つの数字だけで不足を断定できません。 記事では、賃貸借契約の満了に向けた4~6か月前からの点検項目と、購入時に金利上昇・所得減少・価格下落を想定するストレステストの考え方を整理しています。住まいの意思決定を平均値や雰囲気ではなく、複数のデータに基づいて行うための実践的な視点です。 #住宅市場 #住宅供給 #マイホーム購入
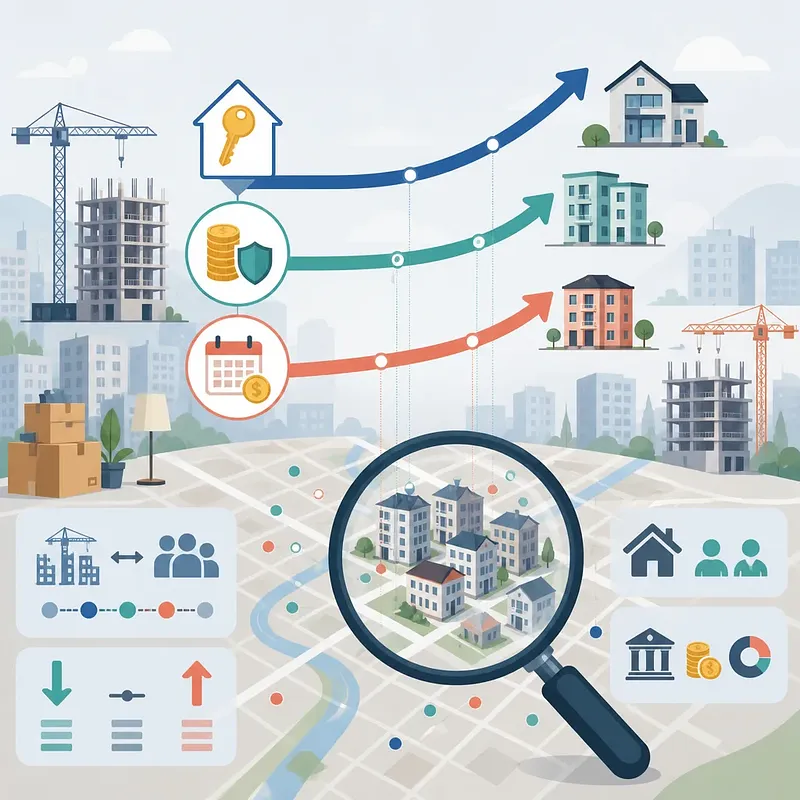
遺言も取り消せる?撤回・取消し・無効の違い
遺言実務では、「撤回」「取消し」「無効」を区別して理解することが重要です。 大韓民国民法上、遺言者は死亡するまで、遺言または生前行為により、遺言の全部または一部を自由に撤回できます。新しい遺言が以前の遺言と抵触するときは、抵触する範囲で以前の遺言を撤回したものとみなされます。 一方、遺言の重要部分に錯誤がある場合や、詐欺・強迫によって作成された場合は「取消し」の問題となり、民法上の除斥期間にも注意が必要です。さらに、法定方式を守っていない場合、遺言時に満17歳未満だった場合、意思能力がなかった場合などは、遺言が当初から「無効」となることがあります。 遺言は財産承継に大きな影響を与えるため、作成後の意思変更だけでなく、成立時の方式や能力も欠かせない確認事項です。本記事では、3つの法的な違いと判断のポイントを整理しています。 #遺言 #相続 #民法
米国のハリケーン被害、住宅保険と洪水保険の補償範囲
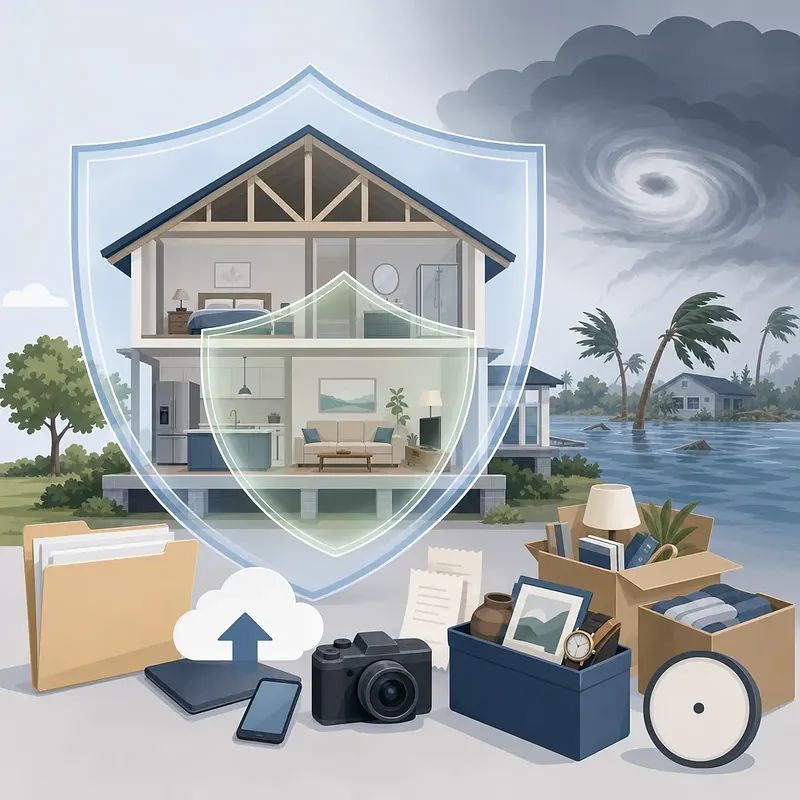
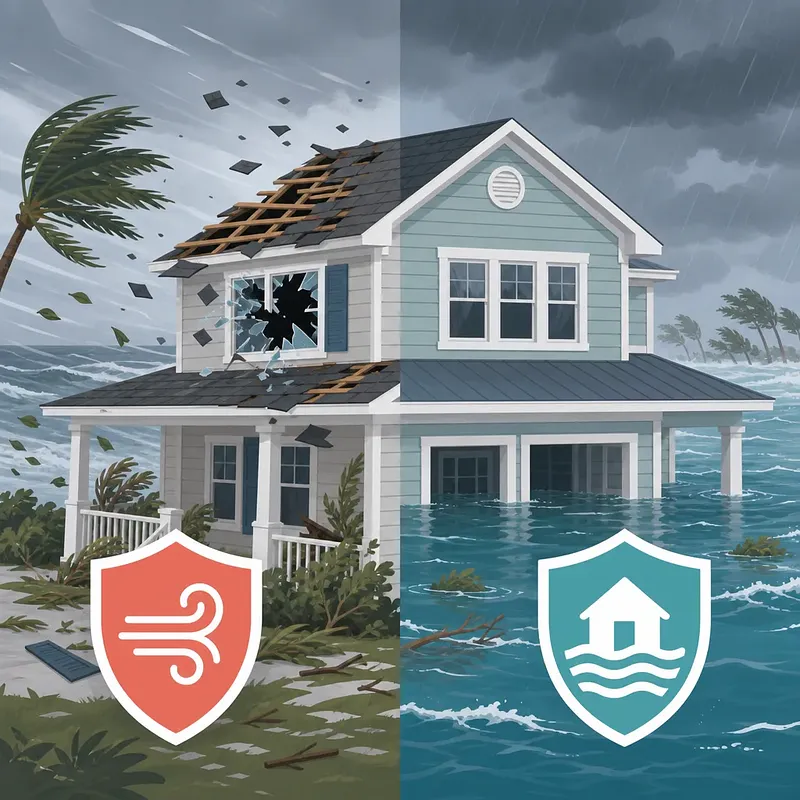
米国でハリケーンに備える際は、「何が壊れたか」だけでなく、「何が原因で被害が生じたか」を確認することが重要です。 高潮や地表を流れて住宅へ流入した水による損害は、一般に洪水被害に分類され、標準的な住宅保険だけでは補償されません。これに対し、強風によって屋根や窓が先に損壊し、その後に雨水が入った場合は、住宅保険または別途加入する風害保険の対象となる可能性があります。 また、NFIPの洪水保険では、建物補償と家財補償が別項目です。両方に加入しているか、それぞれの補償限度額が十分かを個別に確認する必要があります。新規保険には原則30日間の待機期間があり、融資や洪水地図の変更などに関する例外は限定的です。 災害後の請求を円滑にするには、保険証券、住宅の写真や動画、財産目録、領収書を事前に外部ストレージへ保存しておくことも有効です。記事では、補償の分かれ方と確認すべきポイントを実務的に整理しています。 #ハリケーン #住宅保険 #洪水保険
秋の引っ越し前にK-aptでマンション管理費を1対1比較する方法
マンション選びでは、売買価格や賃料だけでなく、継続的に発生する管理費の比較も重要です。しかし、2物件の総額をそのまま並べるだけでは、適切な判断につながらない場合があります。 K-aptの1対1比較機能を使う際は、同じ管理費発生月と近い面積を基準にすることが基本です。また、共用管理費、個別使用料、長期修繕積立金は、費用の性質と負担主体が異なるため、項目ごとに確認する必要があります。 さらに、暖房方式、世帯数、竣工年の違いは管理費に影響します。K-aptの数値はマンション全体の平均であり、契約予定住戸の請求額と一致するとは限りません。記事では、直近12か月の推移、周辺の類似物件、実際の請求書を組み合わせて検証する方法を整理しています。秋の住み替えに向けた比較材料としてご活用ください。 #マンション管理費 #住居費 #Kapt