ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
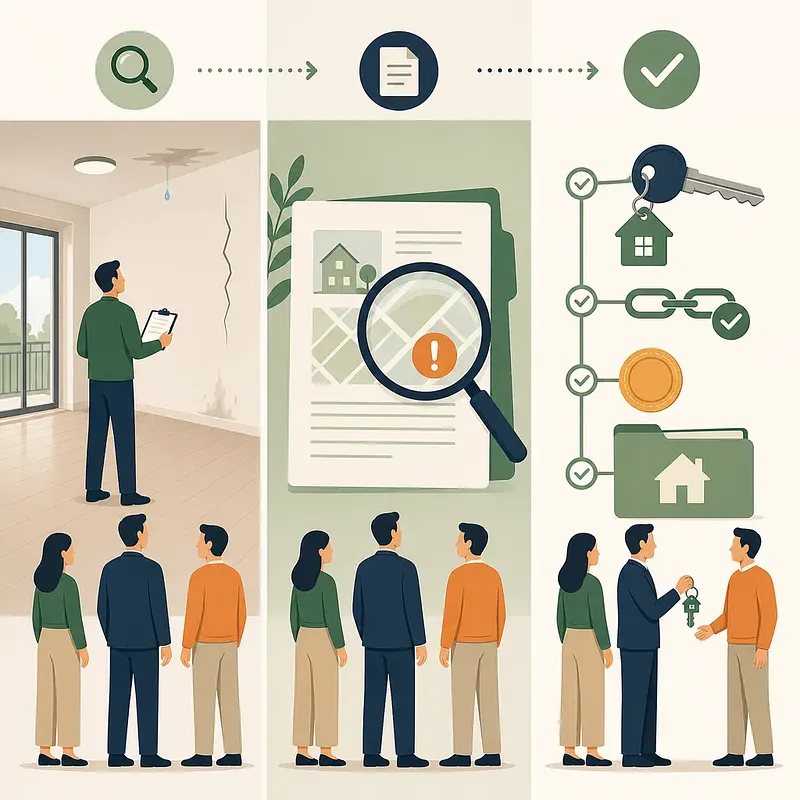
첫 집 계약 전 꼭 확인해야 할 부동산 체크리스트
인조이스 injoys.com 중개인의 설명과 매물 광고만으로는 놓칠 수 있는 첫 주택 매수 위험을 정리했습니다. 가계약금 송금부터 대출 특약, 서류 검증, 잔금 직전 확인 사항까지 살펴보세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/first-home-buying-checklist-korea 매일 새 소식을 받아보시려면 구독해 주세요. #첫주택 #부동산계약 #내집마련 #주택매매
不動産税制改正案による総合不動産税・譲渡税の変更点と確認すべき争点
不動産税制の改正は、保有コストだけでなく、住宅の売却時期や居住計画にも影響します。今回提示された改正案では、1世帯1住宅に対する総合不動産税の基礎控除基準を、公示価格12億ウォンから14億ウォンへ引き上げる方針が示されました。 その一方で、高額住宅区分の税率と公正市場価額比率が同時に引き上げられた場合、課税対象者が減少しても、一部の高額住宅所有者では負担が増える可能性があります。また、譲渡税控除は保有期間中心から実際の居住期間を重視する仕組みへ転換される予定です。多住宅保有者への上乗せ税率は、完全廃止ではなく、2027年と2028年に段階的に引き下げる案となっています。 重要なのは、これらが現時点では改正案であることです。法案の成立可否、施行日、経過措置、詳細な判定基準が確定する前に、税率や適用時期を断定することはできません。記事では、実際の保有・売却判断に先立って確認すべき争点を整理しています。 #不動産税制 #総合不動産税 #譲渡所得税
住宅購入では、仲介業者の数を増やすことよりも、登録の有無、説明の具体性、利益相反の開示、書類を検証する能力を見極めることが重要です。 本記事では、初めて住宅を購入する方に向けて、契約前から残金決済までの確認手順を整理しました。登記事項証明書、建築物台帳、実取引価格、現地の状態は、それぞれ異なる事実を示すため、相互に照合する必要があります。 特に注意したいのが、仮契約金の振り込みと融資特約です。融資不承認時の扱いは、融資の種類・金額・期限・返還条件まで具体化することで、認識のずれや紛争のリスクを抑えられます。また、仲介対象物確認説明書は公証文書ではなく、隠れた瑕疵を保証するものでもありません。 残金決済直前の登記再確認、空き家の点検、所有権移転や根抵当権抹消などの順序調整まで、実務的なチェックポイントを確認できます。 #住宅売買 #不動産契約
가을 이사 전, 케이아파트로 관리비 제대로 비교하는 법
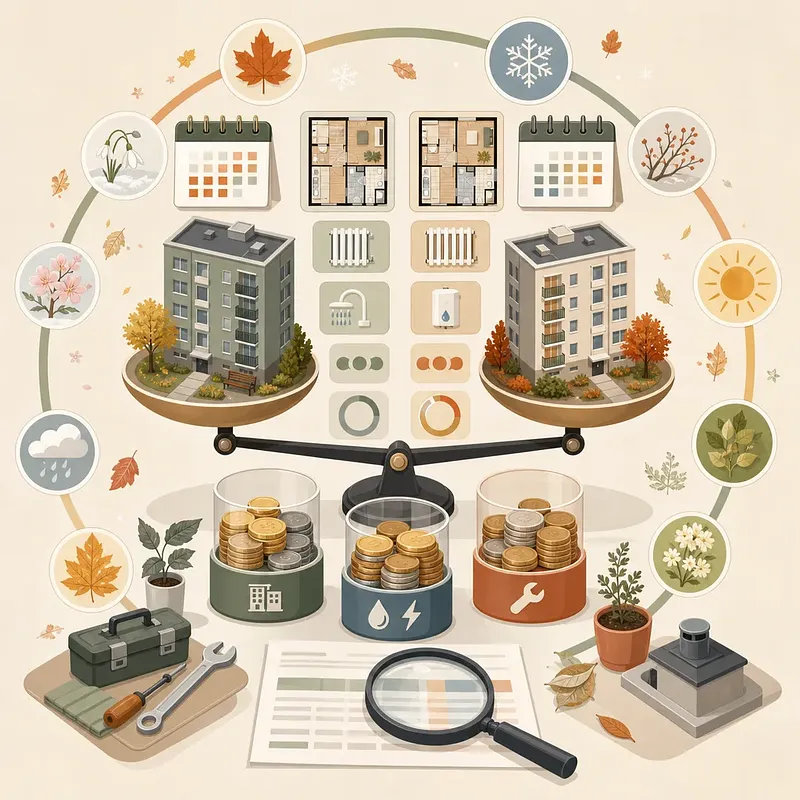
인조이스 injoys.com 이사 후보 아파트의 관리비를 같은 발생월과 비슷한 면적으로 비교하는 방법을 정리했습니다. 최근 12개월 추이와 실제 고지서까지 확인해 예상 밖의 주거비를 피하세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/k-apt-apartment-management-fee-comparison 매일 새 소식을 받아보시려면 구독해 주세요. #아파트관리비 #가을이사 #관리비비교 #이사준비
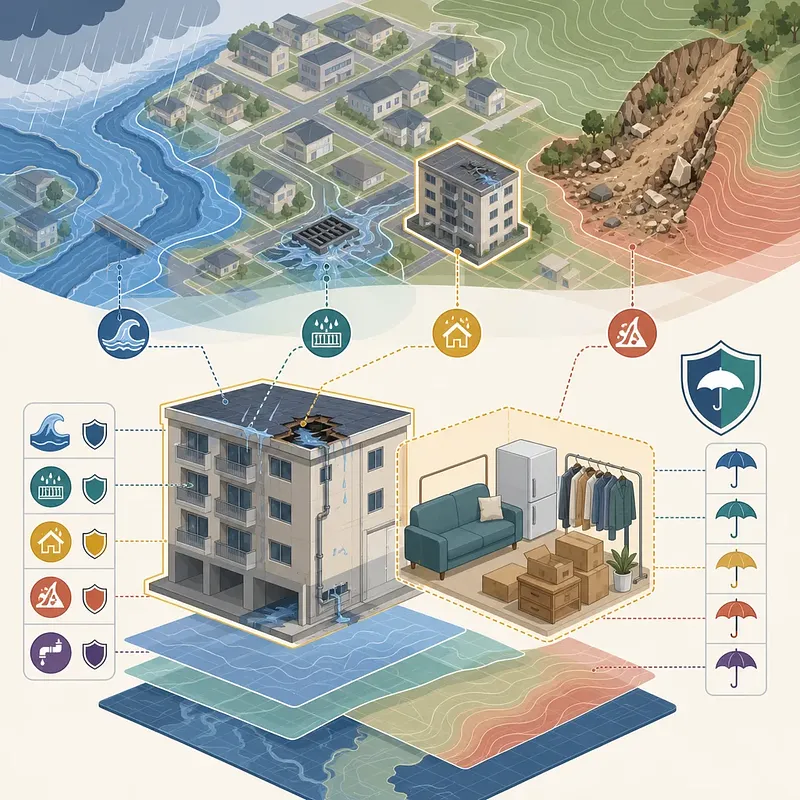
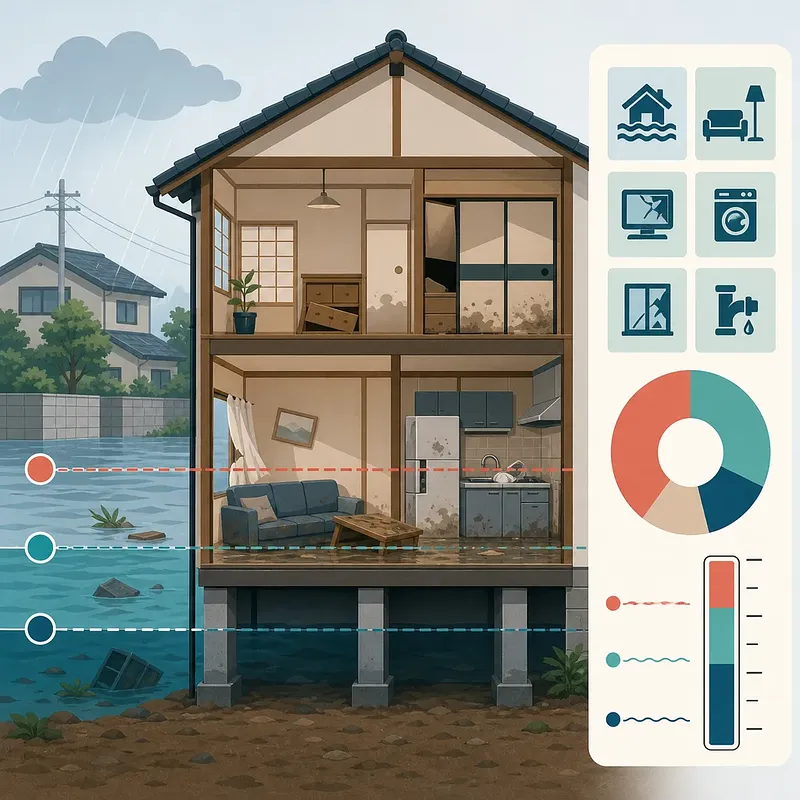
豪雨や内水氾濫への備えを考える際、ハザードマップの確認だけで火災保険の補償可否まで判断することはできません。 日本の火災保険では、水災補償がすべての契約に自動付帯されるわけではなく、商品によって支払条件も異なります。一般に示される「地盤面から45cmを超える浸水」「床上浸水」「損害割合30%以上」は別々の判定基準であり、実際の事故では契約の約款が優先されます。 さらに、ハザードマップの想定浸水深は将来のリスクを示すもので、個別事故の保険金支払いを直接決定する資料ではありません。雨水の侵入も原因次第で、水災、風災、漏水、免責に分類される可能性があります。 賃借人の場合は、所有する家財への水災補償と、借家人賠償責任・修理費用補償を分けて確認することが重要です。本記事では、ハザードマップと保険証券を照合しながら補償内容を点検するための基本を整理しています。
韓国銀行の13年ぶりの現物金購入計画と国内調達方式
中央銀行による金購入は、単なる資産配分ではなく、外貨流動性、市場価格、保管体制まで含む政策課題です。 韓国銀行は、2013年以降104.4トンで維持してきた現物金の保有について、購入再開に向けた国内調達体制を整備しています。検討されているのは、国内の精錬業者が生産した金のうち、輸出予定分をウォン建ての場外相対大口取引で購入する方式です。これにより、ドル流動性への負担や、一般投資家が参加する取引所内の気配値に注文が直接反映される影響を抑えやすくなります。 一方、国内保管は海外の保管先に対する集中リスクを減らせるものの、保管、品質検証、流動性管理に伴う費用も無視できません。また、金上場投資信託と現物金では、価格への連動だけでなく、法的所有権、保管方式、外貨準備上の分類が異なります。 本記事では、調達方式の狙いと実務上の論点を整理しています。購入規模や時期が市場状況に左右される点も、今後を考えるうえで重要です。 #韓国銀行 #外貨準備高 #中央銀行