 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
2026年6月の米国雇用統計は、見出しの数字だけでは労働市場の方向性を判断しにくい内容となりました。非農業部門の雇用者数は5万7千人増加し、失業率は4.2%へ低下しています。しかし、失業率の低下は雇用環境の改善だけでなく、経済活動参加率の低下や労働供給の縮小によって生じる場合もあります。 金融政策を考えるうえで重要なのは、雇用増加幅と失業率を個別に見るのではなく、賃金上昇率、物価上昇圧力、前月値の改定、業種別の広がりを総合的に確認することです。雇用が鈍化する一方で賃金や物価の上昇圧力が残れば、FRBの金利判断はより複雑になります。 本記事では、単月の変動に過度に反応せず、3か月・6か月平均や直近12か月の推移から基調を捉える視点を解説しています。市場動向や金融政策を分析する方にとって、経済指標の読み違いを避けるための実践的な整理です。 #米国雇用 #FRB #金利見通し
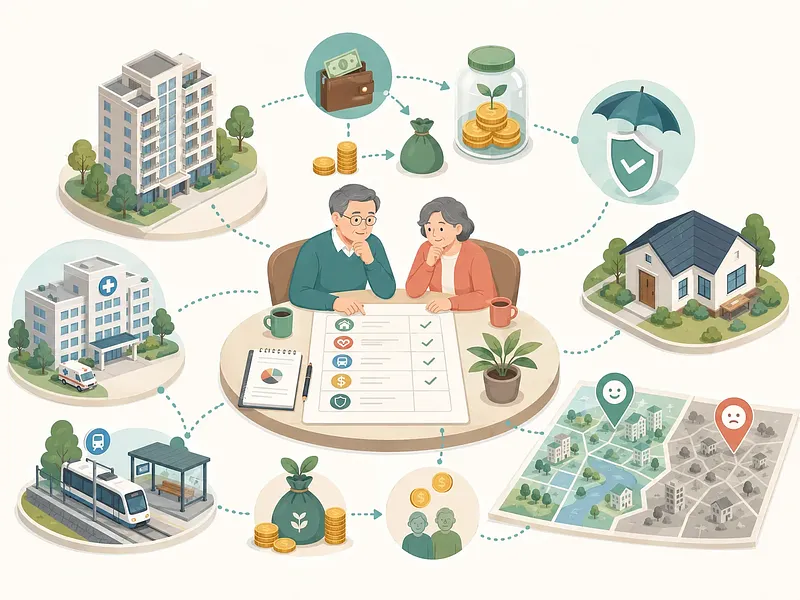
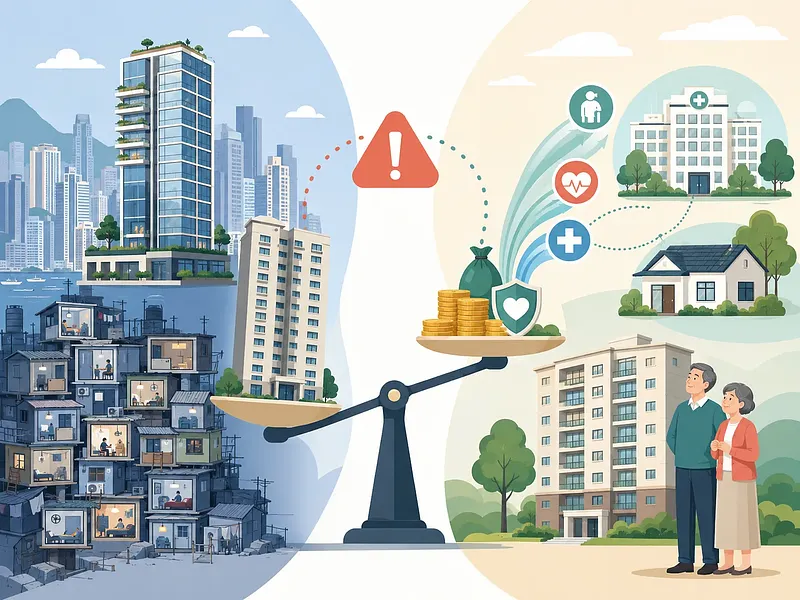
香港の住宅市場では、超高級住宅の取引と、約22万人が暮らす低所得者向けの細分化住宅が共存しています。この極端な二極化から読み取るべきなのは、住宅価格の暴落予測ではなく、資産価値と居住の安定が同時に揺らぐ可能性です。 韓国の家計では、平均資産の75.8%を実物資産が占めています。不動産中心の資産構造は、評価額が高くても退職後の生活費に充てられる資金が不足するという、キャッシュフロー上の課題につながりかねません。さらに人口構造の変化や地域別の需要格差、医療へのアクセス、売却のしやすさ、融資環境も住宅の資産性を左右します。 50~60代の老後設計では、住宅だけに依存せず、流動資産、年金、保険、住宅年金の可能性まで含めた総合的な検討が重要です。本記事では、香港の事例を通じて、居住の安定と継続的なキャッシュフローを両立させるための視点を整理しています。 #老後資産管理 #不動産リスク
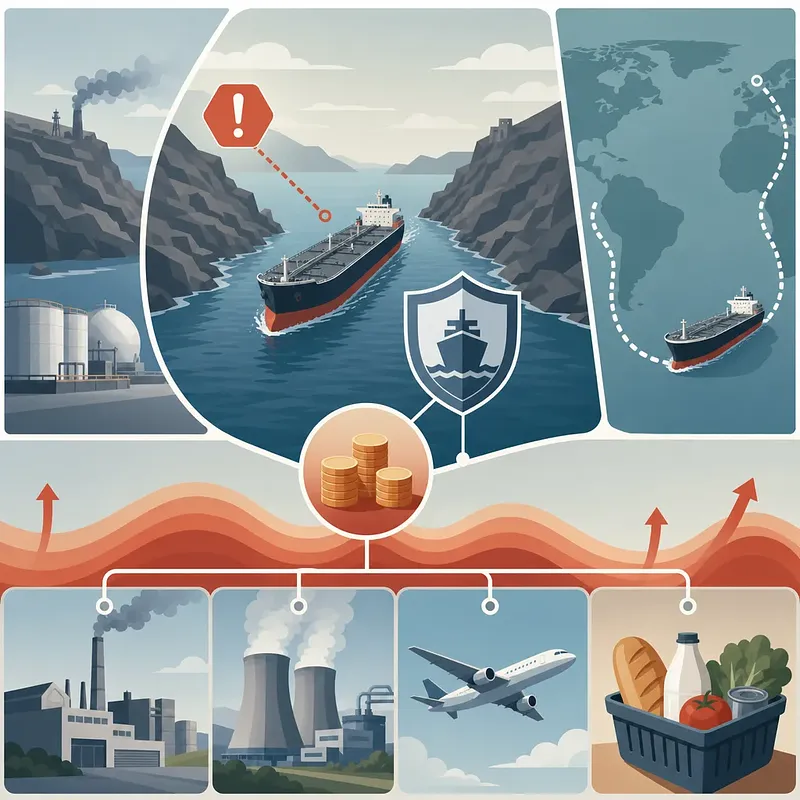
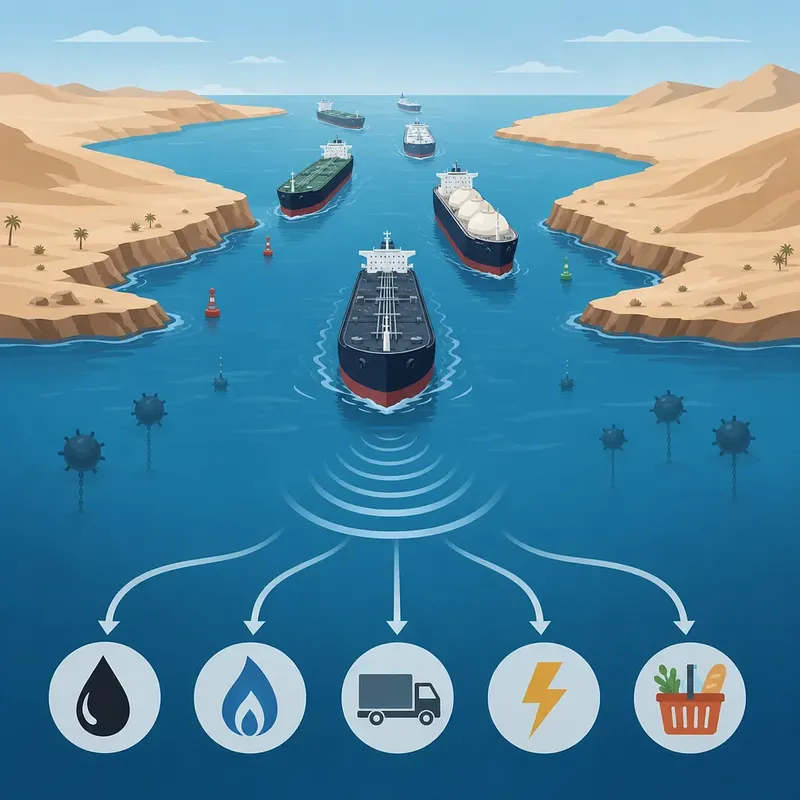
ホルムズ海峡の緊張緩和を受けて原油価格が下落しても、それだけでエネルギーショックの収束を判断することはできません。 同海峡は、中東産原油やカタール産LNGを世界市場へ運ぶ重要なボトルネックです。航行再開への期待は市場のリスクプレミアムを低下させますが、船舶の安全確認、機雷の除去、海上保険料の正常化、輸送遅延の解消には時間を要する可能性があります。 こうしたコストは、エネルギー輸入国の電力・輸送・食品価格へ段階的に波及します。特に新興国では、ドル高と自国通貨安が重なることで、原油価格以上に輸入物価の負担が増す場合もあります。 投資判断や政策分析では、原油価格だけでなく、タンカーの航行量、船舶保険料、LNGのスポット価格、為替レート、中央銀行の物価見通しを総合的に確認することが重要です。本記事では、その波及経路と注視すべき指標を整理しています。 #エネルギー安全保障 #世界経済
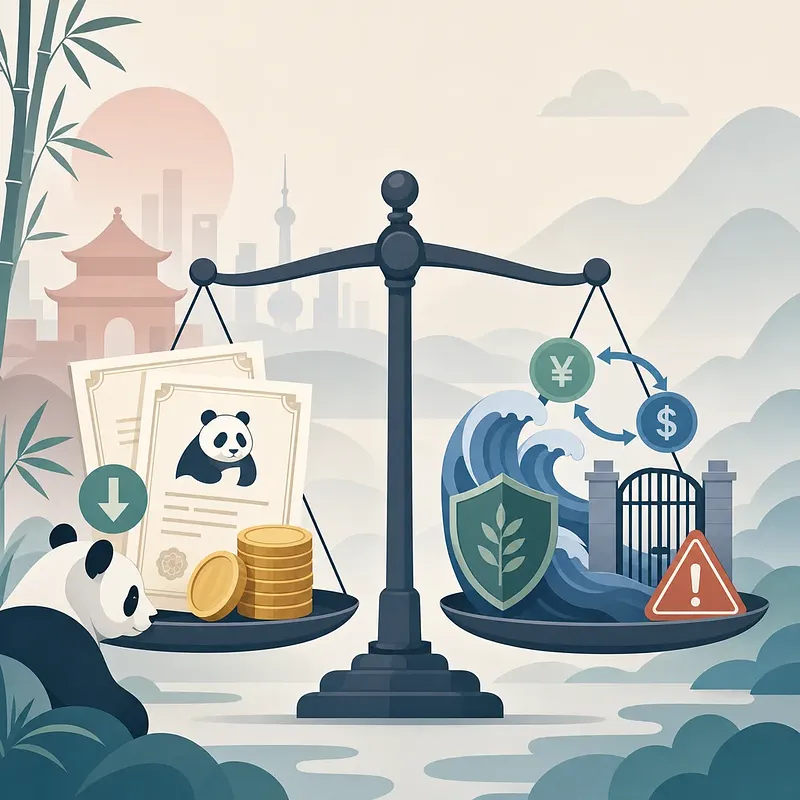
中国の債券市場では、海外の政府・企業・金融機関が中国本土で発行する人民元建て債券「パンダ債」が、資金調達の選択肢として注目されています。 背景にあるのは、ドル調達コストの上昇、中国の相対的な低金利、そして人民元決済ネットワークの拡大です。中国の金利が主要なドル圏より低い場合、発行体は金利負担を抑えられる可能性があります。 一方、資金調達の妥当性は表面金利だけでは判断できません。為替ヘッジ費用、資金送金規制、税金、信用格付け、流動性を含む実質的なコストの検討が不可欠です。人民元高によって返済負担が増える可能性や、資本規制・政策変更のリスクにも注意が必要でしょう。 本記事では、パンダ債の基本的な仕組みから、注目される理由、コストとリスク、人民元の国際化との関係までを整理しています。中国市場を活用した資金調達を考えるうえで押さえておきたい論点です。 #パンダ債 #中国経済 #資金調達
2026年「青年未来積立」の加入条件と収益率の効果
若者向け資産形成制度を比較する際は、表面的な金利だけでなく、政府拠出、非課税、加入期間、既存制度との重複制限まで確認することが重要です。 2026年の「青年未来積立」は、月額最大50万ウォンを3年間積み立てる自由積立型預金です。加入タイプに応じて政府拠出金6%または12%が付与され、利息所得には非課税特典があります。公式換算では、一般型が年13.2~14.4%、優遇型が年18.2~19.4%程度の単利積立預金に相当しますが、銀行金利や条件により差が生じます。 加入区分は、個人所得、事業売上高、世帯所得、中小企業勤務の有無、小規模事業者に該当するかなどを基に自動分類されます。また、「青年飛躍口座」との重複加入には制限があり、乗り換え可能な時期と方法にも注意が必要です。 記事では、元本の安定性を重視する「青年未来積立」と、投資・節税を重視する「青年型ISA」の比較ポイントも整理しています。 #青年未来積立 #若者向け金融
オフィステルの仲介手数料が住宅より高い理由と計算方法
オフィステルの仲介手数料を検討する際は、「実際に居住しているか」だけでなく、法的な分類と設備要件を確認する必要があります。 オフィステルは建築法上、原則として業務施設系に分類されるため、一般住宅の仲介報酬体系がそのまま適用されるとは限りません。ただし、専有面積85㎡以下で、専用の立式キッチン、水洗トイレ、浴室設備などを備えている場合は、住居用オフィステル向けの上限料率が適用されます。上限は売買・交換が0.5%、賃貸借などが0.4%です。 要件を満たさない場合は住宅以外の仲介対象物とみなされ、取引金額の0.9%以内で報酬額を協議できる場合があります。計算は取引金額に該当料率を掛けるのが基本ですが、上限料率は支払いが確定した固定料率ではありません。契約前に適用区分、料率、実際の仲介報酬額を確認することが、想定外の費用を防ぐうえで重要です。 #不動産契約 #仲介手数料