 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
2026年大西洋ハリケーン最盛期前の米国洪水保険点検ガイド
2026年の大西洋ハリケーン活動が集中する時期を前に、米国の住宅・不動産に関わる方は洪水リスクと補償内容を改めて確認する必要があります。 NOAAの季節予報は大西洋全体の活動量を確率で示すもので、特定地域への上陸や個別住宅の浸水可能性を予測するものではありません。また、一般的な米国の住宅保険は、地表水が建物内へ流入する洪水被害を通常補償しないため、別途洪水保険が必要になる場合があります。 本記事では、NFIP洪水保険に原則適用される30日間の待機期間と限定的な例外、特別洪水危険区域外で確認すべき降雨・排水・高潮・地形・浸水履歴を整理しています。さらに、FEMA災害支援は災害宣言と資格審査を前提とする限定的な支援であり、保険金の代替ではない点や、過去に支援を受けた不動産の保険継続義務も解説します。事前の備えと意思決定に役立つ点検ガイドです。 #米国洪水保険 #NFIP #リスク管理
2026年米国連邦学生ローン改革:上限・返済・ペル・グラント案内
2026年7月1日以降に始まる就学期間から、米国連邦学生ローンの借入・返済制度が大きく変わります。大学院生向けGrad PLUSの新規ローンは原則として廃止され、大学院課程には年間2万500ドル・累積10万ドル、一部の専門職学位課程には年間5万ドル・累積20万ドルの上限が適用されます。 Parent PLUSも学生1人当たり年間2万ドル・累積6万5000ドルに制限されるため、家庭の資金計画や進学先の選定に直接影響する可能性があります。親を分けて借りても、学生ごとの上限を増やすことはできません。 本記事では、所得連動型の新たなRAP返済方式、標準返済の期間、ペル・グラントの資格変更、既存利用者向けの経過措置を整理しています。さらに、連邦上限による資金不足に備え、学校の財政援助室へ所得変動の再審査、就学費用の調整、学内補助金の再検討を要請する方法も解説します。進学・採用支援・従業員の教育費相談に関わる方にも押さえておきたい変更です。 #米国学生ローン #学生ローン返済
レバレッジETFが危険な理由:日次リターンとボラティリティ損失
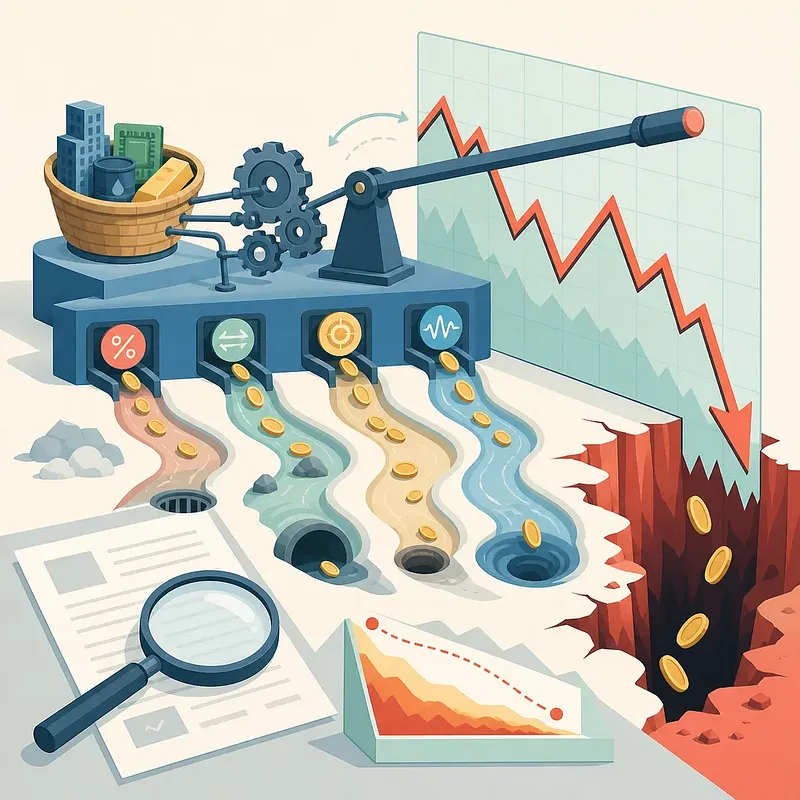
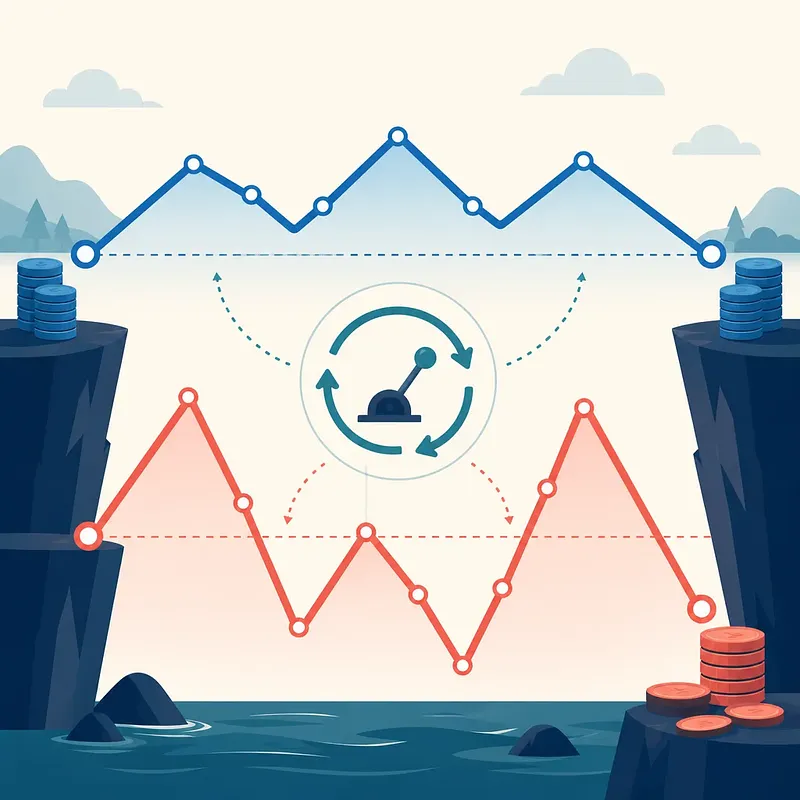
レバレッジETFの「2倍」「3倍」は、長期の累積リターンが単純に2倍・3倍になることを意味しません。通常は、原資産の1日のリターンに対する倍数を目標としており、日次でリセットされます。 この仕組みを理解しないまま保有期間を延ばすと、想定と実際の運用成績に大きな差が生じる可能性があります。特に上昇と下落を繰り返す横ばい相場では、日々変動する投資額にリターンが適用されるため、原資産が元の価格に戻っても損失が残ることがあります。急落時には、元本の大半を失う可能性にも注意が必要です。 また、実際の成績には信託報酬だけでなく、デリバティブ費用、資金調達費用、売買スプレッド、トラッキングエラーも影響します。本記事では、日次リセットとボラティリティ損失の関係を整理し、目論見書で確認すべき日次目標、リバランス方法、最大損失シナリオ、早期償還条件を解説します。 #レバレッジETF #投資リスク
健康診断費用は実損医療保険に請求できる?
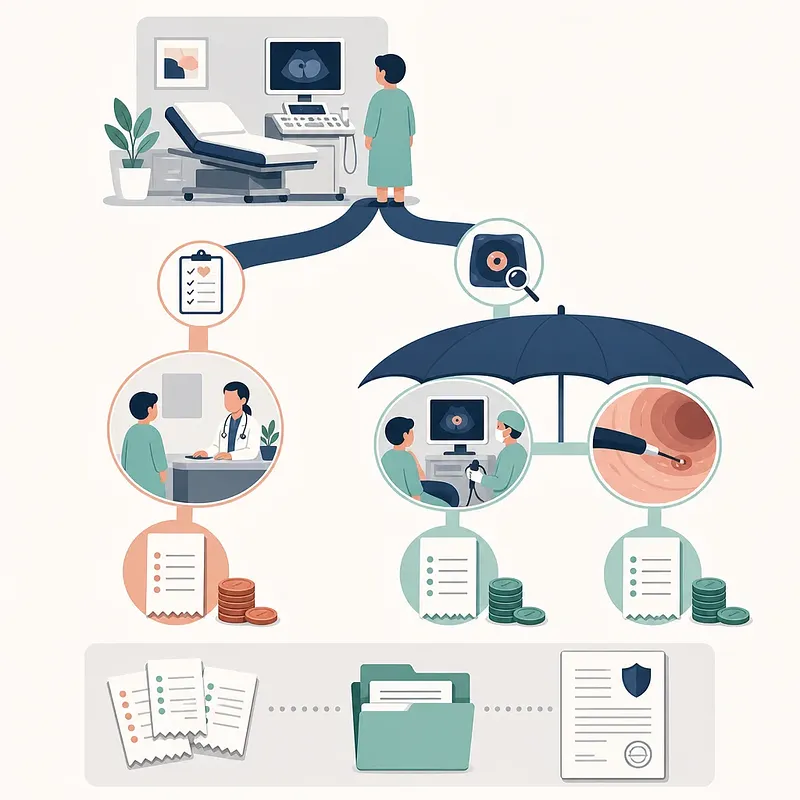
健康診断で異常所見が見つかり、追加検査や処置を受けた場合、どこまで実損医療保険の補償対象になるのでしょうか。 症状がない状態で受ける予防目的の健康診断は、一般的に補償対象外です。一方、健診で見つかった疾患や異常所見を診断・治療するために実施した組織検査、ポリープ切除術などの費用は、審査を経て補償される場合があります。ただし、健診費用の全額ではなく、治療目的であることを確認できる追加医療費のみが対象となるケースが多い点に注意が必要です。 請求実務では、カードの利用明細だけでは診療内容を確認できません。診療費の領収書や明細書、診療確認書、処置記録などをそろえ、健診部分と治療部分の費用を明確にすることが重要です。また、実損医療保険金と定額型の手術給付金は、別々の約款と基準で審査されます。 加入時期や個別約款も含め、確認すべきポイントを記事で解説します。 #実費医療保険 #保険金請求 #健康診断
自然災害への備えは、住宅所有者だけでなく、賃借人や小規模事業者にとっても重要なリスク管理です。 風水害・地震災害保険では、賃借人が所有する家財道具などの住宅内動産、温室、小規模事業者の店舗・工場も加入対象になり得ます。2026年には、小規模事業者の年間補償限度額が店舗最大1億5千万ウォン、工場最大2億ウォンへ拡大されました。 本記事では、定額型と実損型の支払方式の違いに加え、住宅保険料の対象別支援率も解説しています。一般加入者は55%以上、次上位階層は78%以上、基礎生活保障受給者および災害脆弱地域の低所得層は87%以上が支援されます。 既に発生した被害は新規加入で補償されないため、台風や豪雨の接近前に効力発生日を確認することが大切です。家計と事業継続の両面から、補償内容を見直す際の参考にしてください。 #風水害保険 #リスク管理 #災害対策
米国2026–27 FAFSA処理遅延対応表:授業料納付前の5段階
2026–27 FAFSAを提出しても、それだけで学校の学資援助審査や資金の支給が完了するわけではありません。案内が届かない場合は、提出、学校での受信、審査、ローン手続き、支給という5段階に分け、どこで止まっているかを確認する必要があります。 特に重要なのは、学校がFAFSA記録を実際に受信しているか、追加書類が未提出になっていないか、ローン受諾後の入学時カウンセリングや契約書作成が残っていないかを、学資援助事務室へ個別に確認することです。 授業料の納付期限が支給より先に来る場合は、納付猶予と分割払いについて、手数料、延滞料、履修登録取消を防ぐ条件を比較しましょう。教材費の支援方法と支給予定日も書面で確保し、通話内容、メール、ポータル画面、提出書類、担当者の回答を保存しておくことが、訂正や紛争への備えになります。 #FAFSA #学資援助 #米国大学の学費