 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
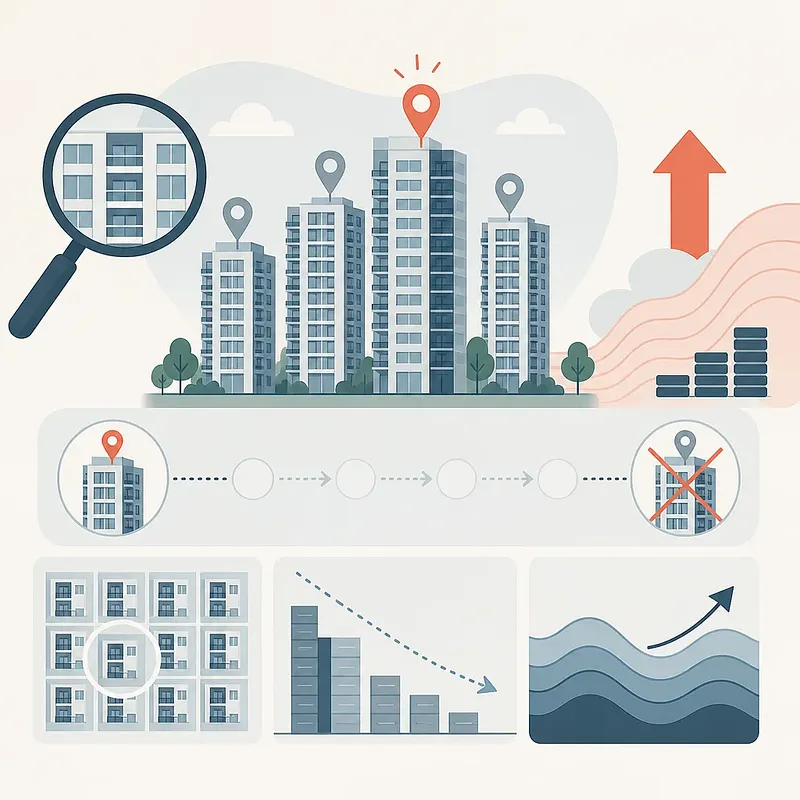
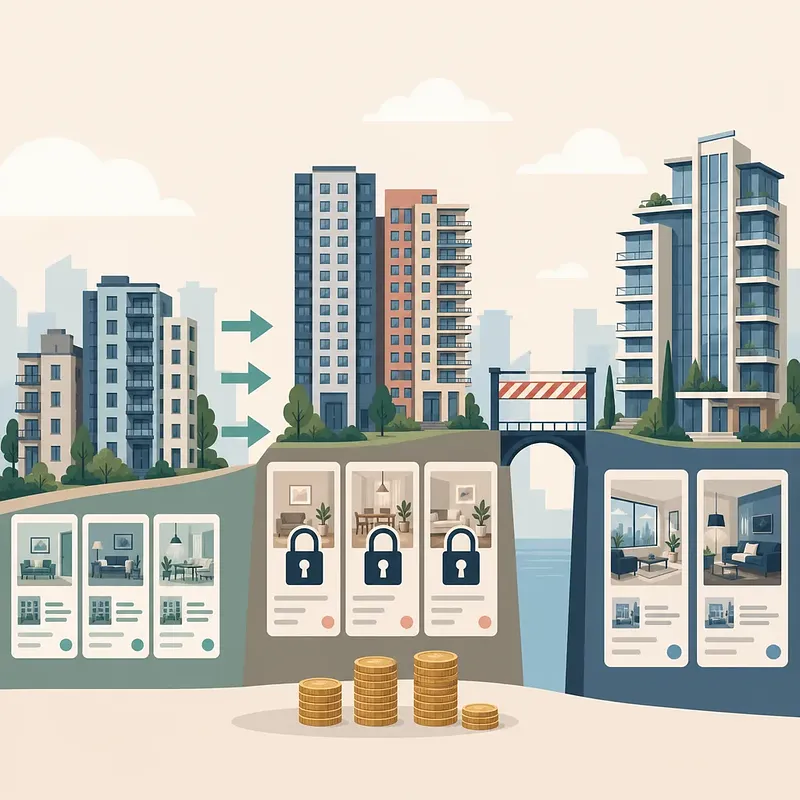
15億〜25億ウォン帯のマンション価格を分析する際、最高値の更新だけを根拠に市場全体の上昇を判断するのは慎重であるべきです。 2025年10月に発表された価格帯別の住宅担保ローン管理体系では、首都圏・規制地域において住宅価格が高くなるほど、名目上の融資上限が低くなる区分が設けられました。ただし、この上限は実際の借入可能額ではありません。LTV、ストレスDSR、所得、既存債務、金融機関の審査が重ねて適用されます。 購入に必要な自己資金が増えると、上位クラスへの住み替えを予定していた所有者が計画を見送り、既存住宅を売却しない「売り控え」が生じる可能性があります。さらに、より低い価格帯からの需要流入が重なれば、限られた売却物件に需要が集中することも考えられます。 市場評価では、取引量、同一団地・同一面積の反復取引、売却物件数、取引取り消しの有無、資金調達コストを総合的に見ることが重要です。本記事では、規制と価格の関係を断定せず、確認すべきデータと解釈上の注意点を整理しています。 #融資規制 #マンション市場 #住宅ローン
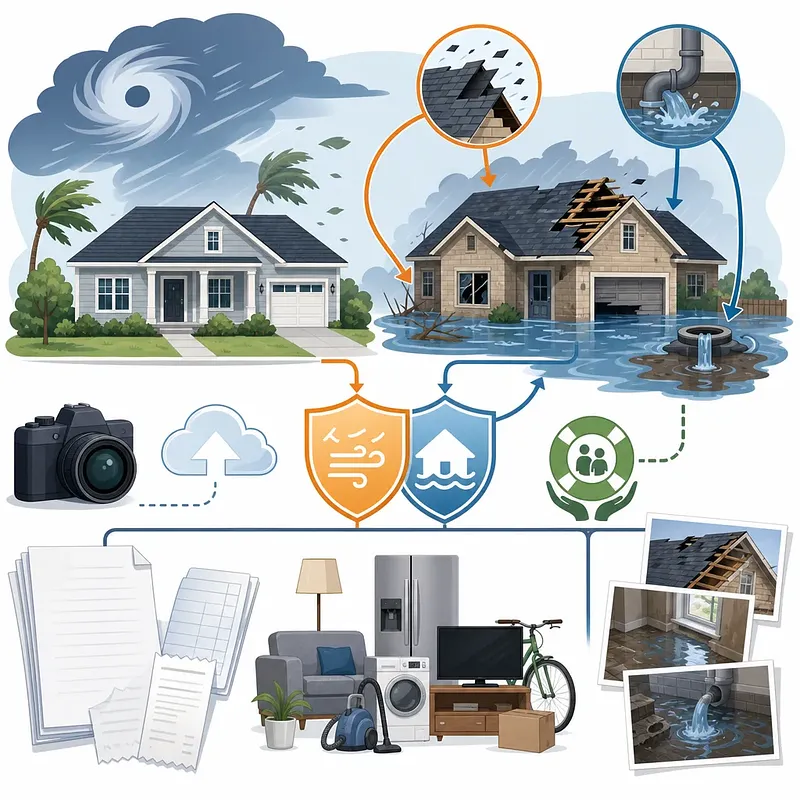
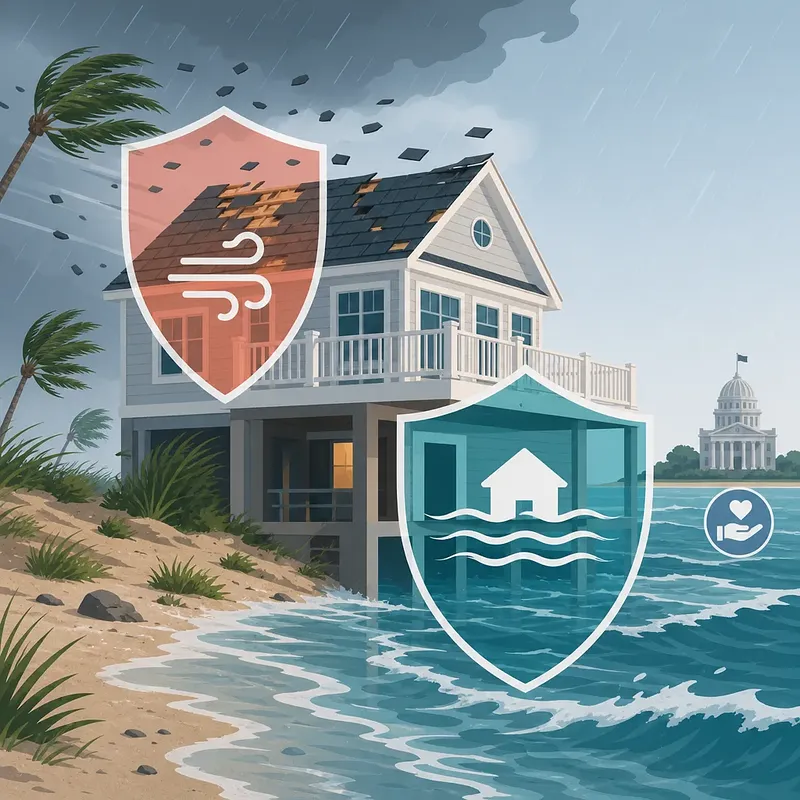
2026年の米国ハリケーンシーズンに備えるうえで、保険の「空白」を理解することは重要です。 一般的な住宅保険は、契約上補償される風害には対応しますが、地表水の氾濫や高潮による浸水は、概して別途加入する洪水保険の領域です。被害の見た目が似ていても、水の流入原因によって適用される補償が変わります。 さらに、FEMA洪水マップ上で低リスクとされる住宅でも、集中豪雨、排水能力の限界、地図情報の老朽化などにより浸水する可能性があります。NFIPにおける洪水の判断も、単一の最低浸水深だけで決まるものではなく、氾濫の範囲と水の原因を併せて確認します。 本記事では、住宅保険と洪水保険の役割、FEMA災害支援の条件、被災前後に保存すべき写真・家財情報・領収書・保険証券などを実務的に整理しました。リスク管理や事業継続、従業員への情報提供にも役立つ内容です。 #災害対策 #住宅保険 #洪水保険
ウォン高と円安が同時に進む局面を理解するには、単純な通貨間の連動性だけでなく、金利見通し、資本フロー、輸出企業の両替、リスク選好を分けて考える必要があります。 本記事では、通貨のデカップリングが生じる構造を整理したうえで、ウォン・円・ドルの3つの為替レートがクロスレート上で整合しているかを確認する方法を解説します。また、韓国株の買い越しや輸出企業のドル売りについては、実際の両替時点と為替ヘッジの有無が重要であることも示します。 為替をめぐる議論では、期間や基準時点が示されない上昇率、日付や公式開示を伴わない大型ADR調達など、検証が必要な数字も少なくありません。市場解説や投資情報を評価する際に、どの資料と条件を確認すべきかを把握できる内容です。 #外国為替市場 #為替レート #円キャリートレード
ソウルの10億ウォン以下のマンション取引増加を、市場全体の反騰と直結させるのは早計です。一部の郊外団地における取引増は実需回復の兆候となり得ますが、取引量上位の団地がどの地域に分布しているかという統計と、その地域がソウル全体の取引に占める割合は別の指標です。 市場を判断する際は、取引量に加えて、届出までの時間差、取消取引、賃貸保証金契約の実取引、資金調達環境を併せて確認する必要があります。数字の増減だけでなく、その内訳と集計条件を見ることが重要です。 実際の購入では、契約金の送金前に融資可能額、仲介手数料、登記と権利関係、電子契約の優遇措置を書面で確認しましょう。「仮契約金」であっても、合意内容によって売買契約の成立と判断される場合があります。また、融資限度額は相談段階の見込みより保守的に設定し、残代金不足に備える特約と予備資金を用意することがリスク管理につながります。 電子契約の金利優遇は、金融会社や融資商品によって有無や幅が異なります。市場データの読み方と契約実務の確認項目を整理した記事です。 #不動産契約 #住宅ローン #ソウルのマンション
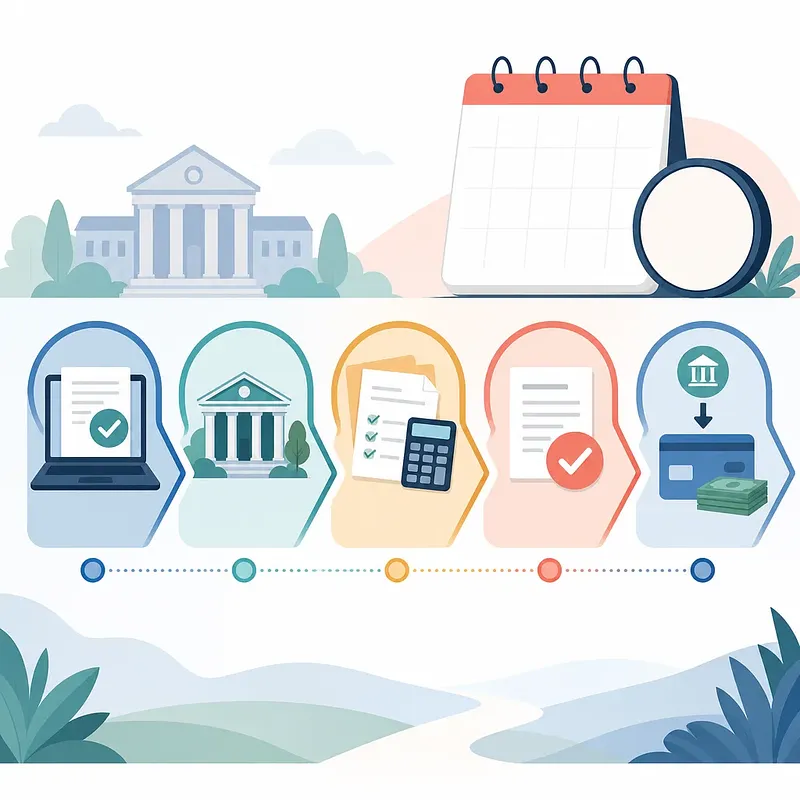
2026–27 FAFSAを提出しても、それだけで学校の学資援助審査や資金の支給が完了するわけではありません。案内が届かない場合は、提出、学校での受信、審査、ローン手続き、支給という5段階に分け、どこで止まっているかを確認する必要があります。 特に重要なのは、学校がFAFSA記録を実際に受信しているか、追加書類が未提出になっていないか、ローン受諾後の入学時カウンセリングや契約書作成が残っていないかを、学資援助事務室へ個別に確認することです。 授業料の納付期限が支給より先に来る場合は、納付猶予と分割払いについて、手数料、延滞料、履修登録取消を防ぐ条件を比較しましょう。教材費の支援方法と支給予定日も書面で確保し、通話内容、メール、ポータル画面、提出書類、担当者の回答を保存しておくことが、訂正や紛争への備えになります。 #FAFSA #学資援助 #米国大学の学費
親のクレジットカードを子が使うと違法?カード譲渡と贈与税の基準
家族間のクレジットカード利用でも、名義人の同意だけで法的な問題がなくなるとは限りません。 韓国では、親名義のカードを子が自由に使用することはカード規約上認められておらず、カードと使用権限を渡した行為が譲渡に該当すれば、与信専門金融業法により1年以下の懲役または1,000万ウォン以下の罰金の対象となる可能性があります。ただし、単発の代理決済だけで譲渡罪が自動的に成立するのではなく、カードを渡した経緯や方法などを踏まえた判断が必要です。 税務面では、扶養が必要な子の通常の生活費・教育費を目的どおり直接消費した場合、贈与税が課されない可能性があります。また、成人5,000万ウォン、未成年2,000万ウォンの控除は10年間の贈与財産控除であり、毎年のカード利用に適用される非課税枠ではありません。 家族間だからこそ見落としやすい、刑事・税務上の判断基準を解説します。 #クレジットカード #贈与税 #金融法