 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
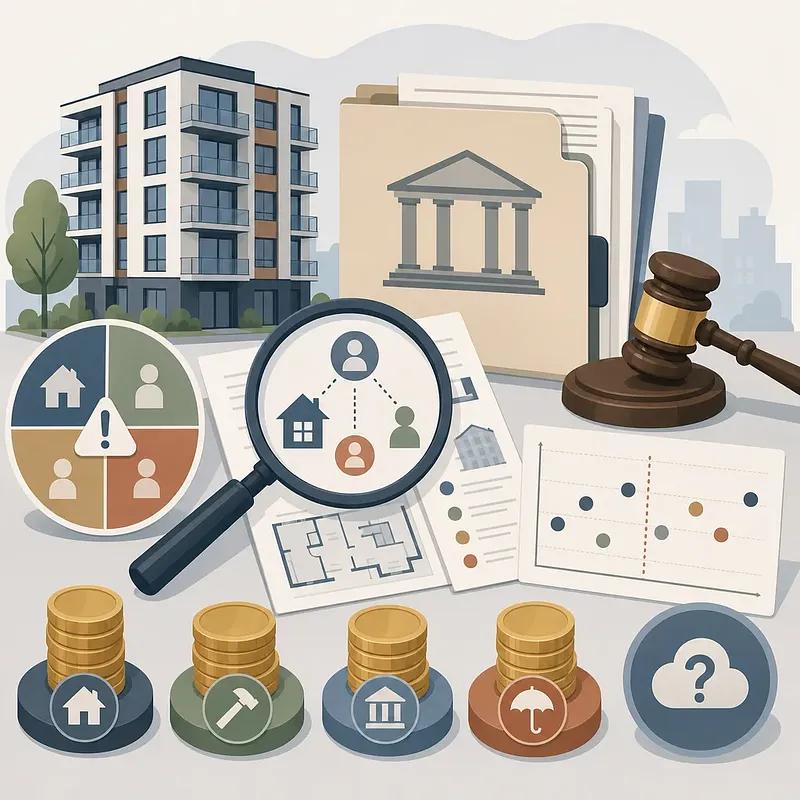
不動産競売では、検索フィルターで候補を絞ることと、投資対象として安全性や採算性を検証することは別の作業です。落札できても利益が保証されるわけではなく、権利関係や占有状況、取得後の費用まで含めた個別確認が欠かせません。 本記事では、初心者が「物件種別、投入可能な総資金、権利関係、売却持分、価格」の順で検討対象を絞る5段階を解説します。対抗力のある賃借人については、転入時期、占有、配当要求、売却物件明細書を組み合わせて確認する必要があります。また、共有持分のみの競売では、不動産全体を自由に売却できないため、回収過程が複雑になる可能性もあります。 価格検証では、鑑定評価額や現在の売り出し価格ではなく、最近の実取引価格と比較対象物件を基礎に、各種費用と目標利益を反映して入札上限額を算出します。融資拒否、明け渡しの遅延、滞納管理費、修繕費、価格下落といった落札後のリスクを把握するうえでも役立つ実務的な整理です。 #不動産競売 #権利分析 #入札価格算定
年金生活者が知っておくべき総合所得税の申告基準
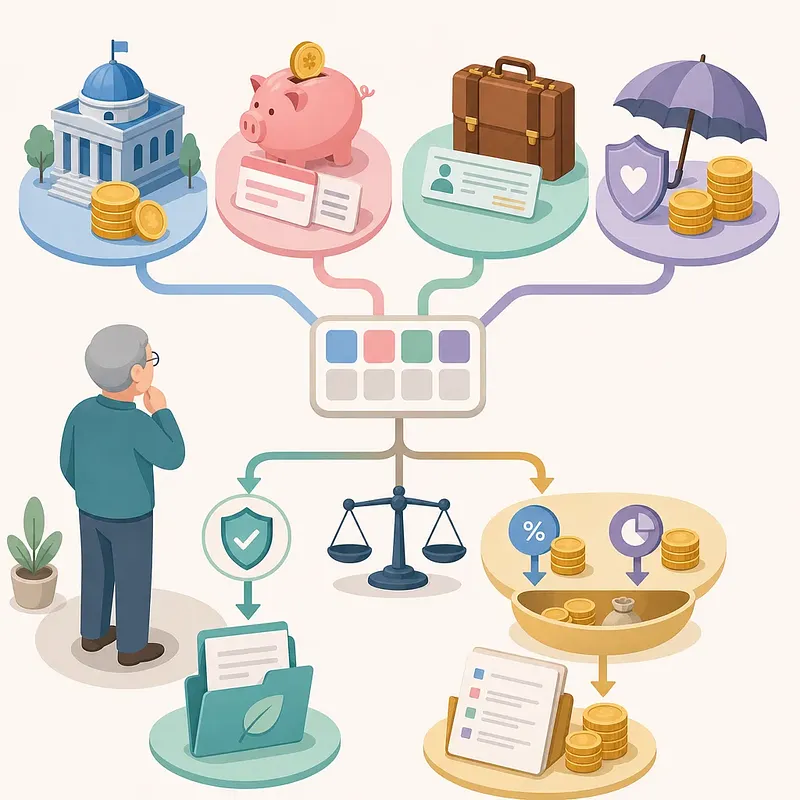
年金生活者の税務では、「年金」という名称だけで一括して判断せず、所得の発生源と課税区分を確認することが重要です。 公的年金のみを受給し、支給機関による年末調整が完了している場合、一般的には総合所得税の確定申告を省略できます。一方、課税対象となる私的年金所得が年1,500万ウォンを超える場合には、総合課税または15%の分離課税を選択できます。 注意したいのは、年金口座から受け取る退職金には、この1,500万ウォン基準ではなく退職所得の課税規定が適用される点です。また、貯蓄性保険の保険差益は、非課税要件を満たすかどうかで取り扱いが変わります。要件を満たさない場合は利子所得となる可能性があり、利子・配当所得の年間合計が2,000万ウォンを超えると、原則として金融所得総合課税の対象です。 申告の要否や課税方法を判断するために、年金・退職金・保険・金融所得を区分して把握しましょう。
上場企業の低PBR対策を考えるうえで、相続・贈与時の株式評価は見過ごせない論点です。 いわゆる「株価抑制防止法」は正式な法律名ではなく、相続税及び贈与税法の改正構想を指します。中心的な案は、PBRが0.8倍未満の上場株式について、純資産価値の80%を評価下限とするものです。株価を意図的に低く維持する誘因を抑える狙いがある一方、画一的な基準には課題もあります。 資産集約型業種では会計上の純資産と実際の処分価値が乖離しやすく、一時的な業績悪化で株価が下がった企業にも過大な税負担が生じる可能性があります。また、「最高税率50%+大株主加算20%=60%」という説明は最大の限界負担を単純化したもので、評価額全体に一律適用される実効税率ではありません。 本記事では、現行の評価方法、構想の仕組み、制度設計に必要な補完策を整理しています。企業経営、事業承継、税務に関わる方が議論の前提を確認する際に役立つ内容です。 #相続税 #株式評価 #PBR
クレジットカードのリボ払いは、支払額を単に一定にするサービスではありません。正式には「一部決済金額繰越約定」といい、決済額の一部を支払い、残額を次回決済日以降へ繰り越す仕組みです。 延滞を避けるための一時的な手段になり得る一方、約定支払比率が低いほど繰越元金が積み上がり、手数料負担も増えやすくなります。また、手数料率は年率で示されることが多いため、表示された数字だけではなく、繰越額と利用日数を踏まえて実際の費用を把握することが重要です。 利用しただけで直ちに延滞として記録されるわけではありませんが、長期かつ高額の利用は、返済能力の評価や信用スコアに影響する可能性があります。本記事では、加入の有無、約定支払比率、利息費用の考え方に加え、アプリや明細書などでの確認方法を整理しています。 #リボ払い #クレジットカード #暮らしの金融
国民年金受給者向けシルバーローン:対象、限度額、金利、申請期限まとめ
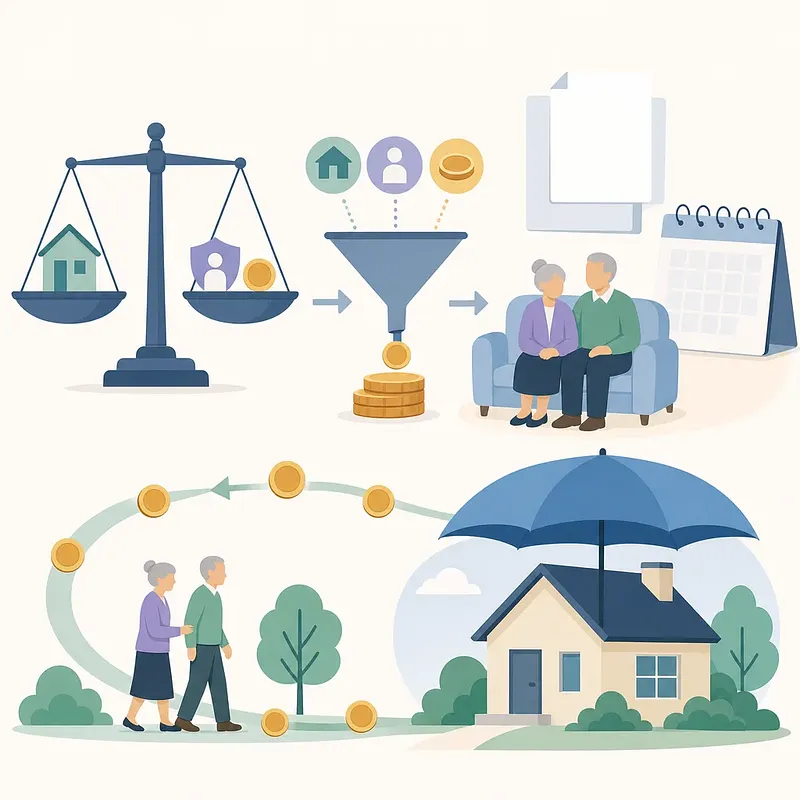
韓国の高齢者向け公的貸付制度「国民年金シルバーローン」は、老後に発生する特定の緊急支出を支える仕組みです。対象は、韓国内に居住する満60歳以上の国民年金受給者です。 資金用途は、チョンセ・月払い賃貸の保証金、本人または配偶者の医療費、配偶者の葬祭費、災害復旧費に限定されています。貸付可能額は一律ではなく、実際の支出額、年間年金受給額の2倍、最大1,000万ウォンの3基準を比較し、そのうち最も低い金額で決まります。 返済は元金均等分割方式で、据置期間を含めると最長7年まで設定可能です。申請は原則として受給者本人が国民年金公団支社を訪問して行います。また、予算が消化されると早期に締め切られる可能性もあります。 制度の対象条件、認められる用途、限度額の考え方、返済期間、申請時の注意点を記事で整理しました。家計相談や高齢者支援に関わる方にも役立つ基礎情報です。 #国民年金 #シルバーローン
不動産政策国民大討論会の要点整理:保有税・譲渡税・供給
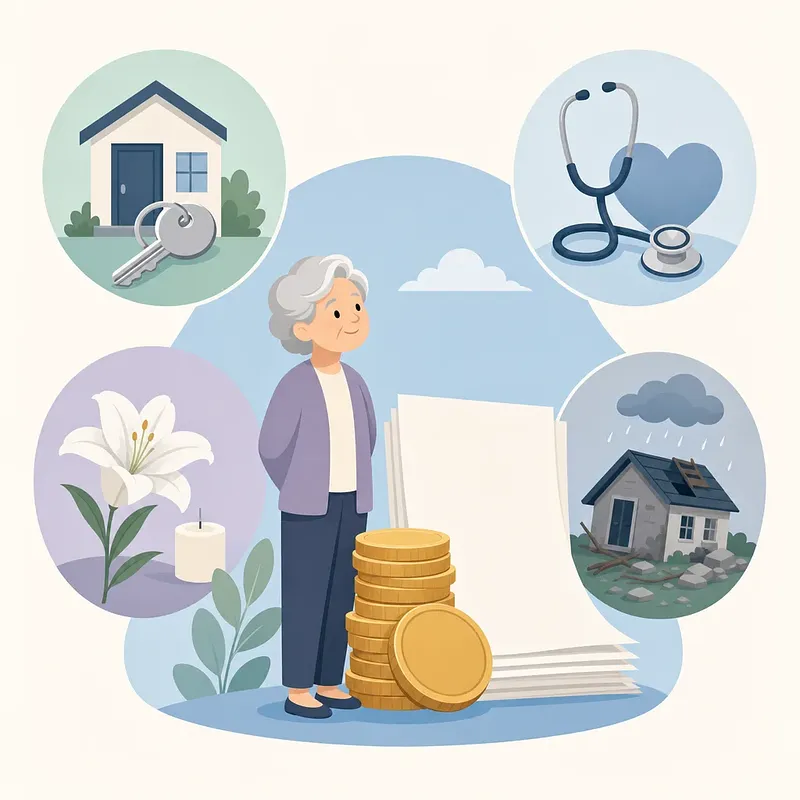
不動産政策国民大討論会で示された方向性は、保有税の強化だけにとどまりません。一般的な1住宅所有を基準として、実居住用・庶民層・地方の住宅を減免する一方、超高額・複数所有・非居住住宅には負担を上乗せする差等保有税が論点となりました。 同時に、1住宅所有者への譲渡所得税減免について、適用回数または累計額に上限を設ける案も検討対象に。また、保有税強化による売り控えを抑えるため、所有戸数を減らす複数住宅所有者に時限的な譲渡税上の出口策を設ける考えも議論されています。 住宅供給では、新規宅地の拡大よりも、既存の公共宅地における補償・認可・着工手続きの短縮が重視されました。市場や家計への影響を考えるうえで重要な論点ですが、税率、価格基準、融資制限、施行時期は未確定です。記事では、議論の全体像と今後確認すべき法改正のポイントを整理しています。 #不動産政策 #住宅供給 #税制