 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
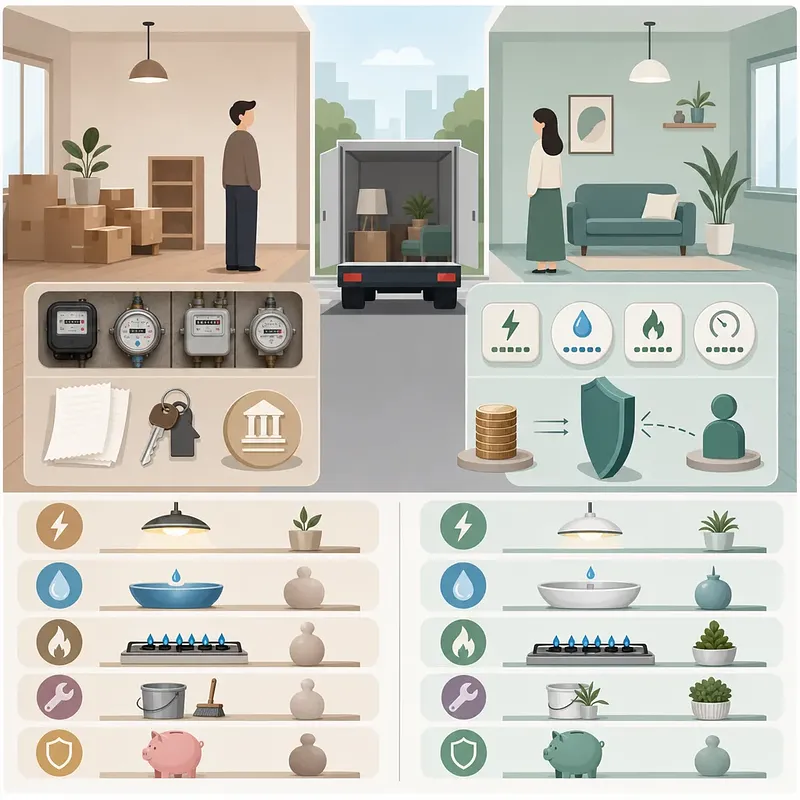
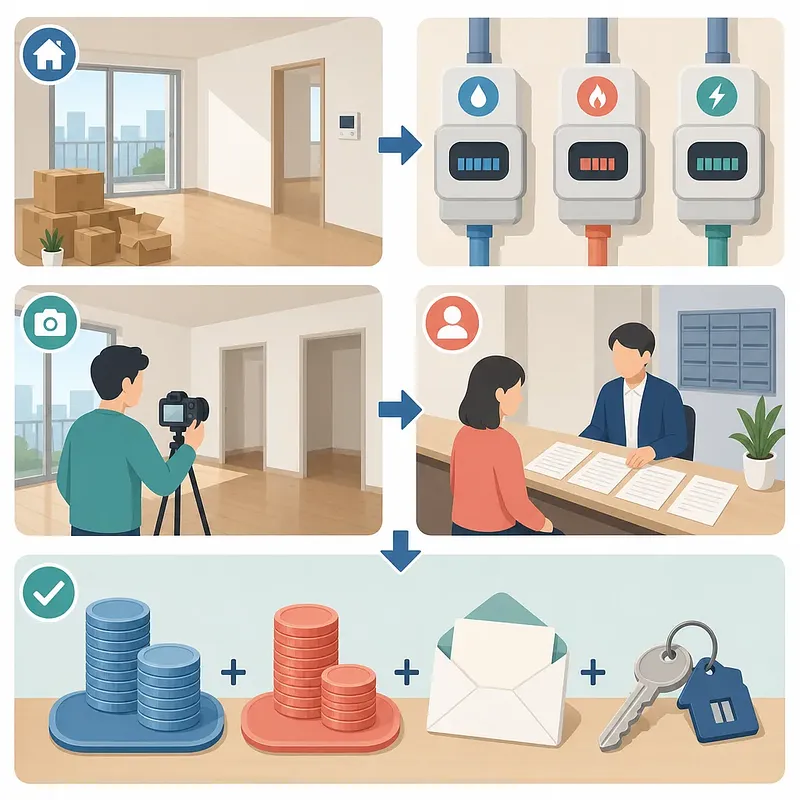
借主の引っ越し当日は、管理費、公共料金、長期修繕充当金、敷金など複数の精算が重なります。確認の順番を決めておくことは、二重払いや支払い漏れ、退去後の認識違いを防ぐうえで重要です。 記事では、まず管理事務所に管理費の内訳と供給契約の方式を確認し、次に退去直前の電気・水道・ガスのメーター値と室内状況を写真や動画で記録する流れを解説しています。その後、公共料金を精算し、借主が代わりに支払った長期修繕充当金を通常の管理費と分けて所有者と処理します。 敷金から差し引く金額については、項目別の根拠と計算内容を確認し、鍵の引き渡しと同時に処理するのが安心です。また、新居では入居時点のメーター値に加え、前の居住者の未払い管理費が切り分けられているかも確認が必要です。 住宅ごとに費用項目や契約方式が異なるからこそ、精算書と支払い証明書を保管し、確認内容を記録に残すことが実務上の備えになります。 #管理費 #公共料金 #引っ越し
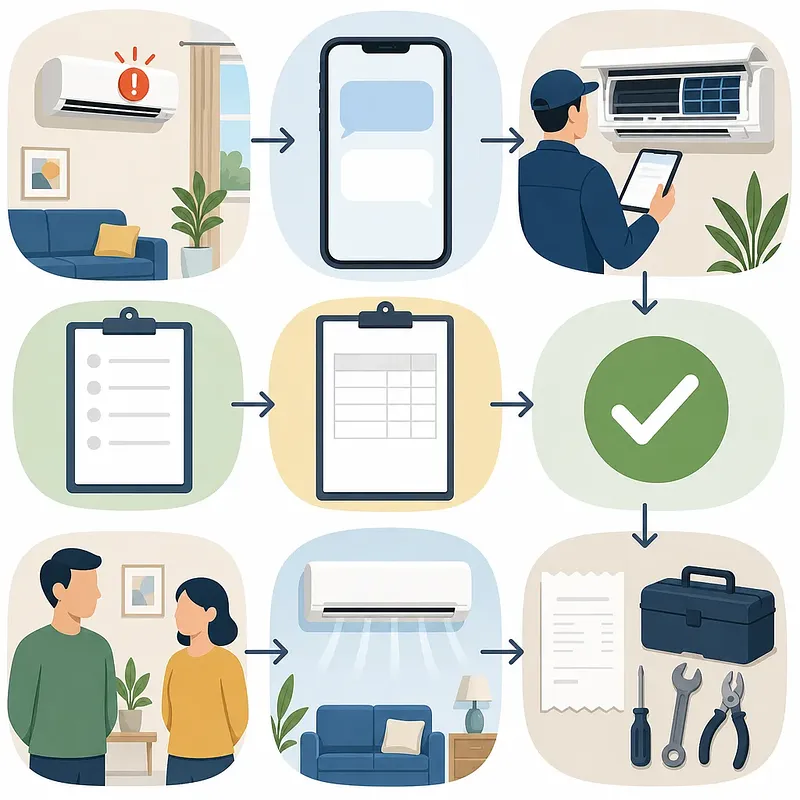
賃貸住宅の備え付けエアコンが故障した際、修理費の負担を「月払い賃貸だから」「チョンセだから」と契約形式だけで判断するのは適切ではありません。 確認すべきなのは、エアコンが賃貸物件の一部として提供された設備か、所有者は誰か、故障が老朽化・通常使用によるものか、それとも賃借人の故意・過失によるものかという点です。契約時から提供されていた賃貸人所有の設備であれば、通常使用による故障について賃貸人の修繕義務が問題となります。一方、衝撃、不適切な分解、管理不行き届きなどが原因の場合は、賃借人が負担する可能性があります。 また、修理費に関する特約があっても、すべての故障へ自動的に適用されるとは限りません。文言、対象設備、金額の範囲、故障原因を合わせて確認する必要があります。 実務上は、故障を速やかに通知し、技術者の診断書、見積書、賃貸人の回答、承認記録、領収書を残すことが紛争予防につながります。記事では、負担基準と修理前後に行うべき対応を整理しています。 #賃貸借 #オプションエアコン #修理費
チョンセ契約のリスク確認では、登記事項証明書に記載された根抵当権の「債権最高額」を、現在の融資残高と同一視しないことが重要です。債権最高額は継続的に変動し得る債務を担保する上限であり、実際の融資元本や残高を直接示す数字ではありません。 また、「債権最高額と保証金の合計が市場価格の70%以下なら安全」という考え方は、法的な保証基準ではなく、あくまで参考となる経験則です。判断には市場価格、先順位の賃借人、租税債権、信託登記の有無なども関係します。特に多世帯住宅では、登記事項証明書だけで先順位の保証金を十分に把握できない場合があります。 記事では、表題部・甲区・乙区の読み分けに加え、残金支払日の権利変動を防ぐ特約、引渡しと住民登録後に対抗力が生じる時期、契約前後に繰り返し登記を確認する理由を整理しています。保証金保護の実務的な確認項目としてご活用ください。 #チョンセ契約 #根抵当 #保証金保護
ウォンと円は、世界的なドルの動きやリスク選好など共通の対外要因に影響されます。しかし、両者が常に同じ方向へ動くとは限りません。 ドル・ウォン相場の下落は一般にウォン高、ドル・円相場の上昇は円安を意味します。こうした逆方向の動きが生じる背景には、韓国と日本で異なる金利見通し、資本フロー、輸出構造、国内の資金需給があります。 分析で特に注意したいのが、資金フローに関する因果関係です。米国預託証券への上場だけでドル売り・ウォン買いが発生するとは限らず、新規資金の調達と実際の両替を分けて確認する必要があります。外国人の韓国株純買いについても、既存のウォン資金や為替ヘッジが使われれば、同額のウォン直物買いにはつながりません。 本記事では、デカップリングの要因に加え、為替水準や騰落率を検証するための基準日、比較期間、通貨価値指標の見方を整理しています。市場解説や報道の数字を読み解く際に役立つ視点です。 #外国為替市場 #為替レート #デカップリング
単一銘柄レバレッジETF上場廃止論の構造と争点
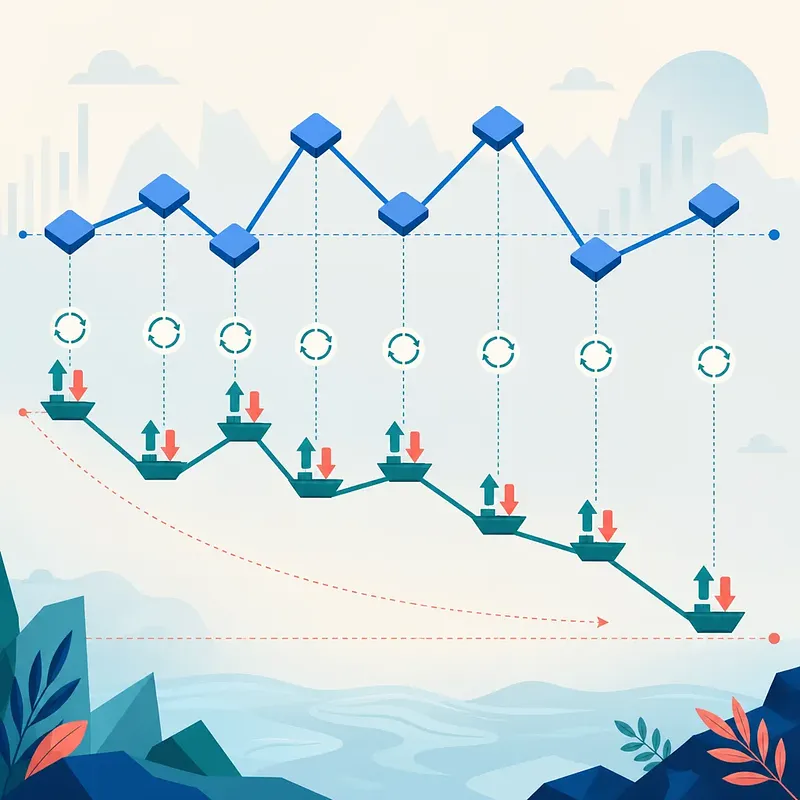
単一銘柄の2倍レバレッジETFを評価する際は、「何の2倍を目指す商品なのか」を正確に理解する必要があります。目標は原資産株式の累積収益率の2倍ではなく、日々測定される収益率の2倍です。 この日次リセットに複利効果が加わるため、価格が上下を繰り返す局面ではボラティリティ損失が生じ、原資産が元の水準へ回復してもETF価格が回復しない場合があります。また、レバレッジ維持のためのリバランスは上昇日に買い、下落日に売る方向になり得ますが、市場への実際の影響は資産規模やヘッジ手法などを含めて検証すべきです。 本記事では、こうした商品構造に加え、政界や監督当局による問題提起と、現行規定に基づく上場廃止要件・手続きの違いを整理しています。出所や基準日が明確でない取引規模などの数値を、確認済みの事実と混同しない視点も重要です。 #レバレッジETF #リスク管理
台風・集中豪雨による車両の浸水・損傷に対する自動車保険の補償基準
台風や集中豪雨による車両被害が増える時期には、加入している自動車保険の補償範囲を事前に把握しておくことが重要です。 自己車両損害に加入していても、契約内容が相手車両との衝突を中心とする場合、洪水による浸水、強風、落下物などの自然災害被害が補償されないことがあります。判断には、車両単独事故補償特約の有無だけでなく、事故原因、故意や重大な過失、保険価額、約款の確認が必要です。 また、開いた窓からの雨水侵入や、規制区域への故意の進入では補償が制限される可能性があります。車内の携帯電話やかばんなどの私物も、一般的には自己車両損害の対象ではありません。 記事では、補償される可能性があるケースと注意点に加え、浸水直後にエンジンを再始動せず、現場や水位の痕跡を撮影して保険会社へ連絡するまでの初動を解説しています。契約内容の点検や災害時の対応確認にご活用ください。