ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
日本の火災予防運動2026年の日程と警報器点検基準
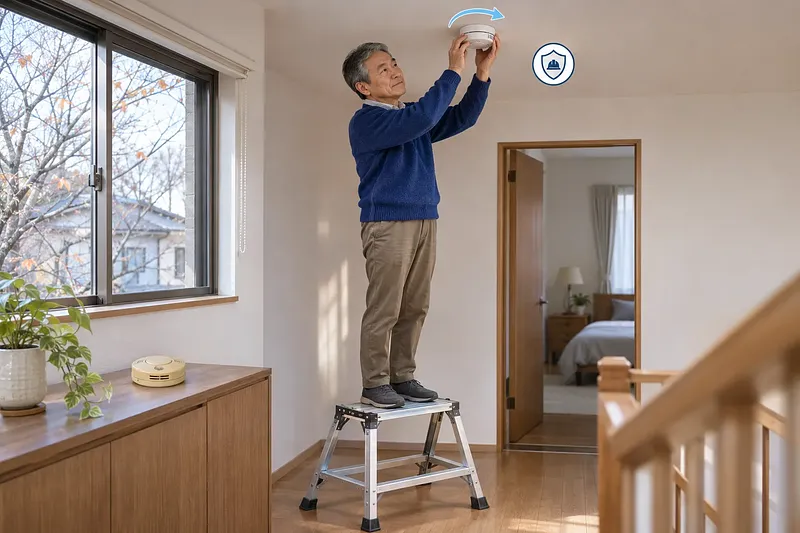
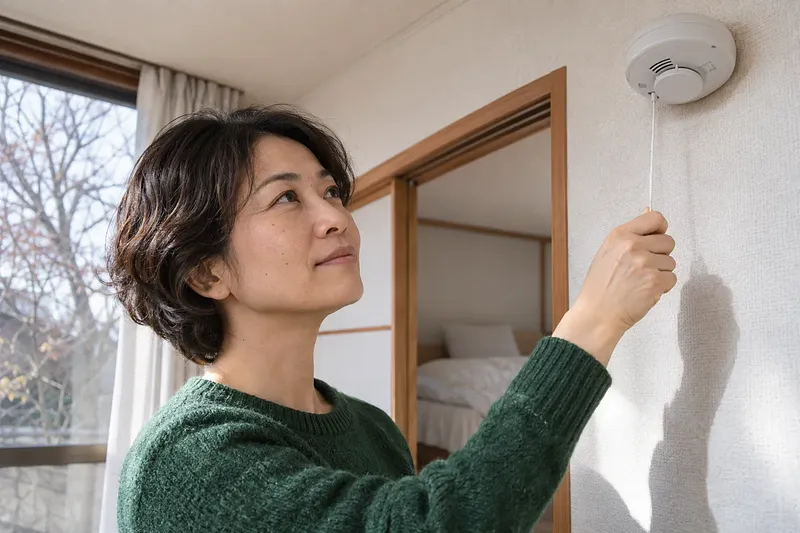
防火計画を見直す方は、地震火災にも備えます。 日本の2026年秋季全国火災予防運動は11月9日から15日まで。今年の重点推進項目は、住宅防火、地震火災、林野火災の予防です。取り組みを整理する際は、住宅の点検に加え、地震火災や林野火災への備えも検討する視点になります。 住宅用火災警報器では、音が鳴ることと、条例に合う位置に設置されていることは、別々に確認する必要があります。作動確認を終えても、設置位置まで確認したことにはなりません。日頃の点検で見る項目を分ければ、住まいの備えで何を確かめたか整理しやすくなります。 作動確認の頻度は年2回以上で、点検ボタンやひもを使います。運動期間は11月9日から15日までですが、それとは別に押さえたいのが点検の頻度です。日程と確認基準を分けて捉えると、秋の運動期間だけでなく、普段の暮らしでも点検する機会を考えやすくなります。 本体の交換は、設置から約10年が目安です。これは交換を推奨する時期であり、作動確認の年2回以上とは別の基準になります。設置からの年数も確かめると、警報器が動くか、本体の交換時期はいつかを含めて備えを見直せます。 日本で住まいの防火を見直す方や、住宅の防火を担当する方に向けた記事です。次の点検では、作動の状態、条例に合う設置位置、設置からの年数を分けて確認するのが一案です。具体的な設置位置は、地域の条例や消防の案内で確認できます。日程と今年の重点推進項目、警報器の確認基準を記事でお確かめください。
청년미래적금 11月27日までの口座開設方法
청년미래적금の開設を受け付けるのは平日です。 2026年第2次募集で加入可能との最終案内を受けた方の口座開設期間は、2026年11月16~27日(韓国)の平日です。開設先は取扱機関のアプリで、申し込み済みでも最終的な加入可否の確認が必要です。 청년도약계좌との連携加入では、新しい口座を開設した時点では払い込みに進めません。開設後に既存口座の特別中途解約まで終えることが条件です。 新口座の開設と、初回の払い込みができる状態を分けて考えると、次に必要な手続きを判断しやすくなります。 準備の起点は、서민금융진흥원から届く알림톡・SMSです。通知で最終的な加入可否、案内された加入区分、追加で必要な対応を確認し、そのうえで取扱機関のアプリを準備する流れです。 記事では、通知の確認と口座開設の関係を整理しています。通知内容に合わせて、開設前に必要な準備を見通せます。 口座を開設した後は、連携加入に該当する場合の特別中途解約を済ませ、払い込みができるようになってから初回の入金へ進みます。入金後は取引履歴も確認する手順です。 開設日と入金前後の確認事項を順に把握できるため、手続きを段階ごとに整理できます。 2026年の第2次募集に申し込んだ方、特に청년도약계좌との連携加入を予定している方に向けた内容です。 次の準備として、まず公式の通知で加入区分と追加対応を確認し、記事の手順を開設から初回入金までの段取りに役立ててください。
健康生活実践支援金制度12万ポイントの対象と申請条件
管理型なら健康生活実践支援金を診療費にも使えます。 使えるのは参加診療所の診療費です。予防型も管理型も指定のオンラインモールで利用できますが、参加条件とポイントの獲得上限は同じではありません。 予防型は、健康診断の結果、年齢、住民登録上の住所の条件を満たした方が対象です。健診を受けたことだけで対象とは判断できません。一方、管理型の対象は、一次医療慢性疾患管理事業に登録し、ケアプラン(健康管理の計画)を作成した高血圧・糖尿病患者です。住所などを確認する予防型と、事業への登録を確認する管理型では、最初に照合する情報が違います。 ポイントの上限は、予防型が2年間で12万ポイント、管理型が1年間で8万ポイントです。上限の数字だけで比べると、対象期間の違いが抜け落ちます。また、対象者が健康管理に取り組むことでポイントがたまる仕組みであり、参加だけで上限まで受け取れるという意味ではありません。 記事は、この条件と上限の違いに加え、たまったポイントをどこで使えるかを整理しています。管理型であっても、診療費に使える先は参加診療所です。指定のオンラインモールでの利用と区別して読むことで、買い物と診療費のどちらにポイントを充てられるのかを判断しやすくなります。利用先が合えば、日々の支払いの一部をポイントでまかなえます。 参加を検討している方は、記事で自分が確認すべき区分を絞ってみてください。そのうえで、公団のウェブサイトで対象かどうかを確認してから参加を申請します。申請前に、年齢や住民登録上の住所、事業への登録状況を自分の条件と照らします。
청년주택드림 청약통장 年収7千万ウォン緩和案と加入条件
住宅購入を考える方は、連携融資にも審査があります。 韓国の青年向け住宅申込口座では、加入期間と払込実績に加え、住宅申込での当選、所得、資産なども審査されます。口座を開設できることと、住宅購入の借入条件を満たすことは同じではありません。 加入時の所得基準について、国土交通部は2026年10月、年7,000万ウォン以下に広げる計画を発表しました。これは緩和案で、すでに実施されたとは断定できません。 記事では実施状況の確認方法も整理しています。資金計画の前提にする際は、国土交通部の最新の公式案内で適用状況を確かめる必要があります。 年最大4.5%の優遇金利は、加入期間や住宅を所有していない期間などの条件を満たす場合に適用されます。所得控除と利子所得の非課税には、それぞれ加入とは別の要件があります。 記事は口座に加入する条件と、金利・税の優遇を受ける条件を分けて整理。優遇を一律に資金計画へ織り込まず、自分に適用される条件を確かめる材料になります。 一般の住宅申込口座からの切替では、これまでの申込履歴を引き継げます。ただし、切替時の元本は優遇金利の対象外です。 履歴の継続と利息の扱いを分けて理解すると、切替後に見込む金利を考える際の前提が整理できます。 韓国の青年向け住宅申込口座への加入・切替や、連携融資を含む住宅購入の資金計画を検討している方に向けた記事です。 加入、優遇、融資をひと続きの条件だと捉えず、それぞれ何を確認すべきか整理する際にお読みください。
1億ウォン貯める期間と投資基準 月50万ウォンの場合
投資前は、高金利の負債の確認が必要です。 緊急時の資金と、お金を使う時期も判断の軸になります。1億ウォンという目標と、今の資金を投資に回せるかどうかは、分けて考える必要があります。 月50万ウォンを途切れずに貯める場合、利息を除けば1億ウォンまで200か月、16年8か月です。 これは毎月の貯蓄額と目標額から求めた期間で、運用による利益を見込んだ数字ではありません。途中で積み立てを止めたり、毎月の金額を変えたりすれば、この期間はそのままの目安にはなりません。 複利は、得られた利益を再び運用することで生まれます。1億ウォンを持って初めて効果が出るという特別な境目はありません。 貯蓄の目標額を決めることと、複利の仕組みを理解することを分ければ、残高だけを投資開始の合図にせずに考えられます。 旅行費用のように使うための貯蓄と、長期的な資産のための貯蓄は、目的を分けて管理します。 使う予定のあるお金と、将来に残すお金を区別できるので、日々の支出と長期の計画を整理しやすくなります。40代以降の財務状況も、1億ウォンを保有しているかどうかだけでは説明できません。 月50万ウォンの貯蓄計画を立てている人や、目標額への到達を投資開始の条件にしている人に向けた内容です。 貯める期間を計算する際にも、投資を始めるか迷う際にも、残高だけで答えを出さず、資金の目的から考えるための材料として記事をご覧ください。
エネルギーバウチャー2026の対象者と世帯別支給額
申請世帯のエネルギーバウチャーは模擬診断後も確認が必要です。 2026年度は、生計・医療・住居・教育給付の受給資格と、世帯員の特性に関する要件の両方を満たす必要があります。給付の受給資格があるという情報だけでは、対象かどうかは判断できません。 資格の確認は、申請日時点の状況が基準です。住民登録票の謄本に記載された世帯員の特性と、重複する支援の受給状況を確認します。記事の確認項目と世帯の情報を照らし合わせれば、行政福祉センターに尋ねる点を絞り込み、相談の準備を進めやすくなります。 世帯別の年間支給額も、家計への支援を考えるための材料です。記事では対象条件と年額を合わせて確認できるため、支援の見通しを立てる手がかりになります。ただし、金額の確認と受給資格の確定は別です。公式の模擬診断に回答した後も、正確な受給資格は管轄の行政福祉センターに確認する必要があります。 転居の有無に応じて申請区分を確認し、必要な書類を準備する点も扱っています。2026年度の申請期限は、韓国の2026年12月31日です。申請先は管轄の行政福祉センター。対象条件だけでなく、転居に応じた手続きと期限を合わせて把握することで、申請に向けて何を確認するかを整理できます。 2026年度に申請を検討する世帯や、転居後の申請区分を確かめたい世帯に向けた内容です。記事の対象条件と世帯別年額を、家計の見通しを考える際の参考にしてください。次の手順として、公式の模擬診断に回答したうえで、管轄の行政福祉センターに正確な受給資格を確認する流れが示されています。