 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
あとから分割を選ぶ人は、返済期間を後で決めます。 分割払いは購入時に期間を決めるため、判断の時点が異なります。手数料は個人別の料率と総額で比べます。 リボ払いは、支払割合に応じて残高を翌月以降へ繰り越す契約です。定めた期間内に返す分割払い、あとから分割とは、返済が終わる基準が異なります。 名称が似ていても、残高と手数料の管理方法は同じではありません。 比較するときは、名称だけで高い・安いを決めず、自分に適用される料率と、返済完了までの手数料総額を確認する必要があります。 返済期間の決まり方も一緒に見ると、支払方法が家計に合うかを判断しやすくなります。記事では、各方式の違いを同じ基準で整理しています。 リボ払いの支払割合を100%に設定しても、契約を解約したことにはなりません。解約の有無は、カード会社の契約内容や規約で別に確認してください。 また、あとから分割やリボ払いを利用しても、延滞の防止や信用スコアの維持が保証されるわけではありません。支払日と残高の管理は続ける前提です。 一括払いの後、あとから分割へ変更した取引は、分割払いにおける抗弁権の適用対象ではありません。抗弁権は、購入先との問題がある場合に、カード会社への支払いを拒めることがある仕組みです。 分割払い、あとから分割、リボ払いを検討中のカード利用者は、契約前後の確認事項として記事をご覧ください。
金融判断力は53歳がピーク?資産管理の基準
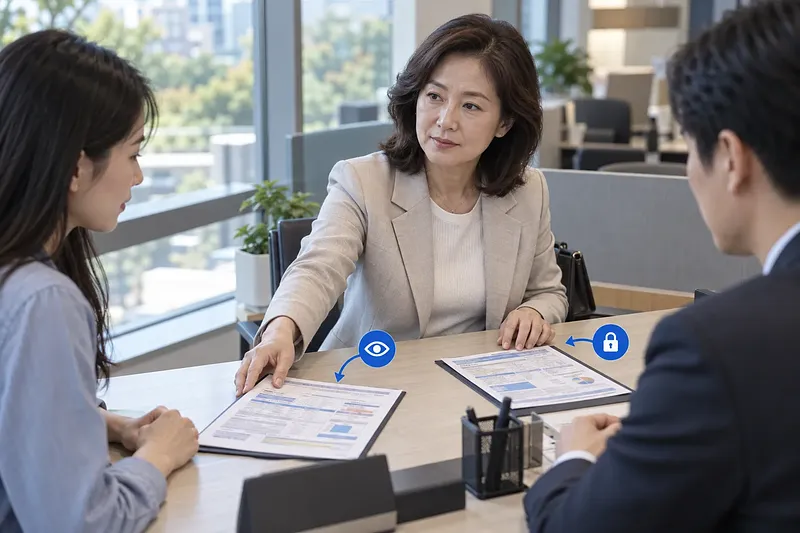
金融管理を担う人は、閲覧権限と取引権限を分けます。 情報共有だけが目的なら、残高や履歴を見る設定と、実際に売買や送金ができる設定を同じにしない判断が必要です。 口座をまとめれば管理の手間は減らせますが、投資先の分散まで確保されるわけではありません。口座管理の簡素化、資産配分、権限設定は、それぞれ別の判断です。仕組みを分けて確認すると、管理のしやすさとリスクの偏りを混同せずに済みます。 記事では、2009年の研究で満53歳が信用取引コストに関するミスの少なかった年齢とされた結果を、投資収益率のピークと読み替えないための基準を整理しています。金融知識スコアの年齢別の差も、個人の判断力が毎年複利で低下する割合には換算できません。集団の平均値と個人の能力評価を分ければ、年齢だけを基準に資産管理の権限を変える誤りを避けやすくなります。53歳という数値だけで、本人の投資能力や将来の収益を評価する内容ではありません。 認知症の診断前に延滞の増加が観察された研究についても、一度の延滞だけで認知症と判断できない点を確認します。延滞の回数や背景は支払い記録で確かめ、医療上の判断は医療機関で確認する必要があります。金融上の変化と診断を直結させず、確認先を分けるための整理です。 年齢を資産管理の限界線にしようとしている人、家族の金融管理を手伝う人に向く内容です。口座、投資先、支払い記録、閲覧権限、取引権限を別々に点検する際の基準として、記事をご覧ください。 #行動ファイナンス #意思決定
貯めたお金の運用方法 初心者向け資産配分
貯めたお金を運用する初心者は、支出予定を先に置きます。 生活費と予定している支出を別に確保し、ローン返済の負担を確認してから、使う時期と許容できる損失に応じて投資額を決めます。 運用に回せる金額は、口座残高そのものではありません。 近く使うお金まで値動きのある商品に入れると、必要な時期に取り崩す可能性も考える必要があります。 記事では、使う予定と損失の許容範囲を先に分け、その後に商品を選ぶ順序を示しています。 比較するのは、預金・金利型ETF・TDFです。 それぞれの値動きのリスクと引き出し条件を並べ、短い期間で使う資金と長く運用できる資金の置き先を考えます。 必要なときに引き出せるかまで確認することで、日々の支出に使うお金を運用資金と混ぜにくくなります。 配分では、株式や債券など資産別の目標比率を先に設定し、許容できる金額から投資します。 運用後は税引後の収益と実際の比率を確認し、必要に応じてリバランスします。 目標比率と現在の比率を見比べ、当初の配分から離れていないかを点検する流れです。 記事は「7億ウォンで税引後に月300万ウォンを受け取る」という計算も検証します。 金額の印象だけで判断せず、税引後に残る収益を前提に見直す材料になります。 貯めたお金の運用方法や初めての資産配分を考えている人は、投資額を決める前の確認順序として記事を参考にできます。 特に、預金だけで置くか、ETFやTDFも組み合わせるかを比較している段階に役立ちます。 #資産配分 #暮らしの金融
賃貸住宅の修繕責任と住宅支援 2026年
賃貸契約の実務者は修繕責任を原因と影響で判断します。 一般的なチョンセとウォルセには、同じ修繕義務の原則が適用されます。契約の呼び方だけで貸主・借主の負担を決めず、故障の原因と、住まいの使用にどの程度影響するかを分けて確認する考え方です。 月額家賃の控除では、税額控除と現金領収書による所得控除を同じ家賃額に重複して適用できません。年末調整などで申告方法を検討する際は、対象額を二重に扱わないことが判断の出発点になります。記事では、この違いを契約上の論点と切り分けて整理しています。 チョンセからウォルセへ切り替える場合、転換率の計算基準は保証金の総額ではなく、ウォルセに切り替える保証金の差額です。金額を比較するときは、どの部分が転換対象かを先にそろえる必要があります。また、対抗力、優先弁済権、少額賃借人の最優先弁済は、それぞれ要件が異なります。名称が近くても同じ保護制度として扱わず、必要な条件を個別に確認する構成です。 2026年の青年家賃支援の定期申請は、韓国・日本時間の5月29日16時に締め切られました。支援制度を検討する場合は、終了した定期申請と現在の案内を分け、公式の申請窓口で受付状況を確かめるのが適切です。 一般的なチョンセ・ウォルセの賃借人、月額家賃の控除を扱う担当者、賃貸契約や保証金保護を確認する実務者に向けた内容です。契約、申告、支援の判断に必要な基準を記事で確認してください。 #住宅賃貸借 #不動産契約
FOMCの利上げは全会一致でした。 2026年9月、投票権を持つ12人全員が0.25%pの引き上げに賛成し、政策金利の目標レンジは3.75〜4.00%となりました。 実務で分けて読むべきなのは、今回の決定と参加者の将来見通しです。 ドットチャートでは、提出者18人のうち12人が2026年末の金利を4.00〜4.25%と見込んでいます。 現行レンジからさらに0.25%p高い水準ですが、次回会合での追加利上げを決めた数字ではありません。 また、2026年末と2027年末の中央値が同じでも、2027年を通じて金利を据え置く約束にはなりません。 12人全員の賛成は今回の利上げに対する投票結果で、18人による年末見通しとは母数も役割も異なります。 政策金利3.75〜4.00%は決定済みのレンジ、4.00〜4.25%は参加者12人の年末予測です。確度の異なる数字として扱う必要があります。 記事では、利上げ幅、見通しの人数分布、中央値を読む際の注意点をそれぞれ確認できます。 2026年の残る定例会合は、米国現地日付で10月27〜28日と12月8〜9日です。 次の判断時点が分かれば、会合前の予測と会合後の決定を分けて更新できます。 米国金利や為替市場を業務または投資判断で確認する方は、記事で今回の結果と年内日程を確認してください。 #FRB #金融政策
Meta株価、2026年9月のAI収益化まとめ
Metaの広告事業でもAI収益化が進んでいます。 2026年9月にはMuseとMeta Oneが発表され、消費者向けAIの直接課金も具体化しました。株価反発を利益の増加と同一視せず、有料転換と運営費を分けて見る必要があります。 判断で見落としやすいのは、利用規模を示す数字の中身です。無料アプリの順位は関心の強さを示しても、課金を示すものではありません。体験利用を含むサブスクリプション件数も、有料顧客数とは一致しません。どの数字が売上につながるのかを切り分けることで、期待先行か収益化の進展かを判断しやすくなります。 費用面では、2026年第2四半期の設備投資額が、ファイナンスリースの元本返済を含めて310億8,000万ドルでした。この金額はAI投資の規模を考える材料ですが、単独で利益への寄与を示す数字ではありません。MTIAのコスト削減効果も、発表内容だけでなく、実際の配備状況とサービス別の運営費で確かめる必要があります。投資額、配備、運営費を別々に確認すれば、コスト削減の前提が見えやすくなります。 記事では、MuseとMeta Oneによる直接課金、既存広告事業でのAI収益化、設備投資とMTIAの確認点を一つの判断軸にまとめています。収益源と費用を分けて見ることで、AIへの期待がどこまで事業実績に表れているかを検討できます。株価の動きだけでは測れない、有料顧客への転換とサービス運営費を確認するための整理です。 2026年9月のMeta株反発を評価する投資家や、消費者向けAIの事業性を分析する担当者に向く内容です。投資判断の前提をそろえる資料として、記事をご確認ください。 #生成AI #投資心理