 OnBinder
ソーシャル
コンテンツごとに、何が変わり、なぜ重要かを短くまとめました。本文を読み切る前に要点をつかみ、気になったものだけ元のコンテンツへ進んでください。すべての解説は実際のコンテンツから起こしたものなので、リンクをたどれば根拠となる資料をそのまま確認できます。
年末調整の更正の請求期限と還付申請方法
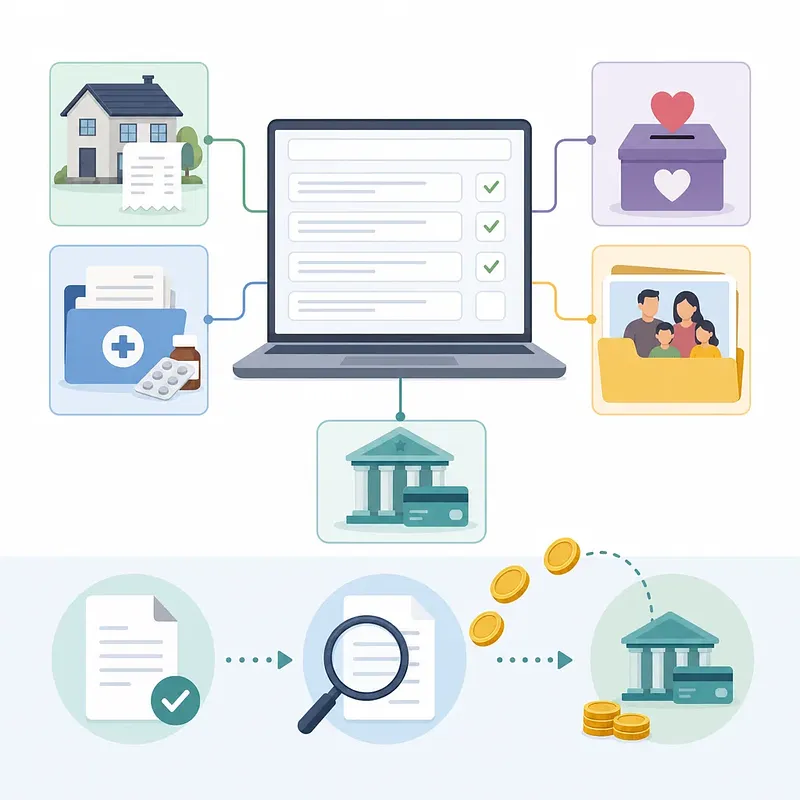
年末調整後に控除や減免の申告漏れが判明した場合、所得税を多く納めていれば「更正の請求」により税額の減額を求められる可能性があります。 一般的な請求期限は、対象となる所得税の法定申告期限が過ぎてから5年以内です。2021年分の給与所得に関する通常の更正の請求期限は、2027年5月31日までとされています。 実務上のポイントは、期限だけではありません。家賃・医療費・寄附金などの支出は、それだけで自動的に控除されるものではなく、該当する年分の要件を満たしたうえで証明書類を用意する必要があります。また、更正の請求を提出した時点で還付が確定するわけではなく、税務署の審査と決定を経る点にも注意が必要です。 過去の年末調整を見直す際に押さえておきたい期限、申請の考え方、必要書類と審査の流れを整理しています。 #年末調整 #更正の請求 #所得税還付
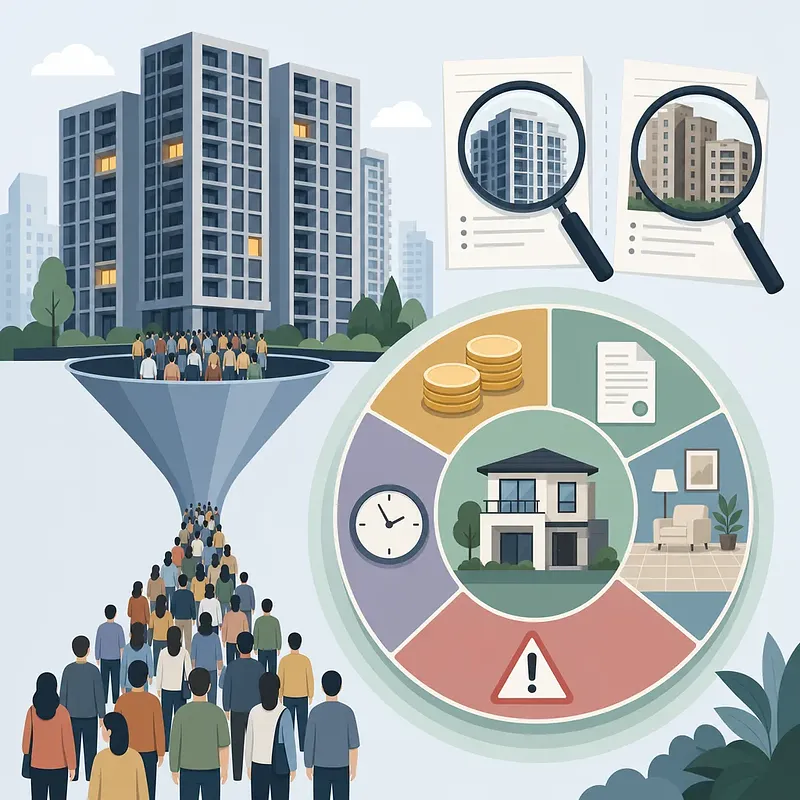
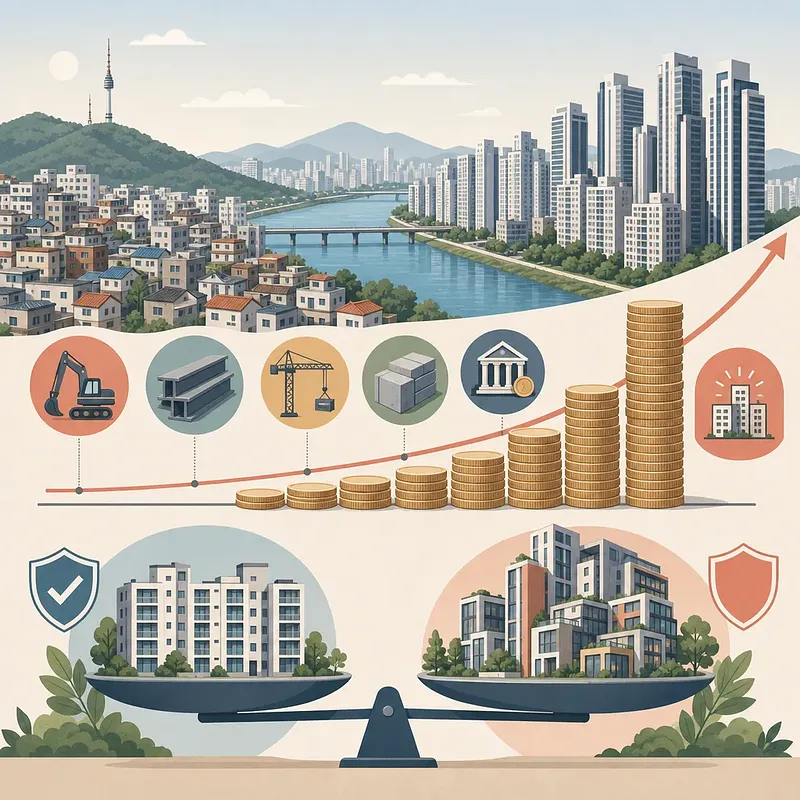
ソウルの住宅市場では、非江南圏の整備事業団地が、分譲価格上限制の適用を受ける江南圏の団地より高く見えるケースがあります。この現象は立地だけでは説明できません。 本記事では、鷺梁津・黒石ニュータウンを例に、供給の希少性、工事費、分譲価格規制の適用有無、住戸タイプの違いを分けて整理しています。提供資料では、黒石ニュータウン11区域の専有面積84㎡が27億1,940万~29億7,820万ウォンと提示されています。 申込判断で重要なのは、競争率を投資の安全性と同一視しないことです。一般分譲戸数が少なければ、申込者数が限定的でも高倍率になり得ます。さらに、分譲価格とは別にオプション品目、税金、金融費用を含めた総取得費用と、支払い時期に応じた資金調達リスクを確認する必要があります。 予定情報ではなく、最新の入居者募集公告と実取引公開資料を基準に検討するための視点をまとめました。 #ソウルニュータウン #分譲価格上限制 #都市整備事業
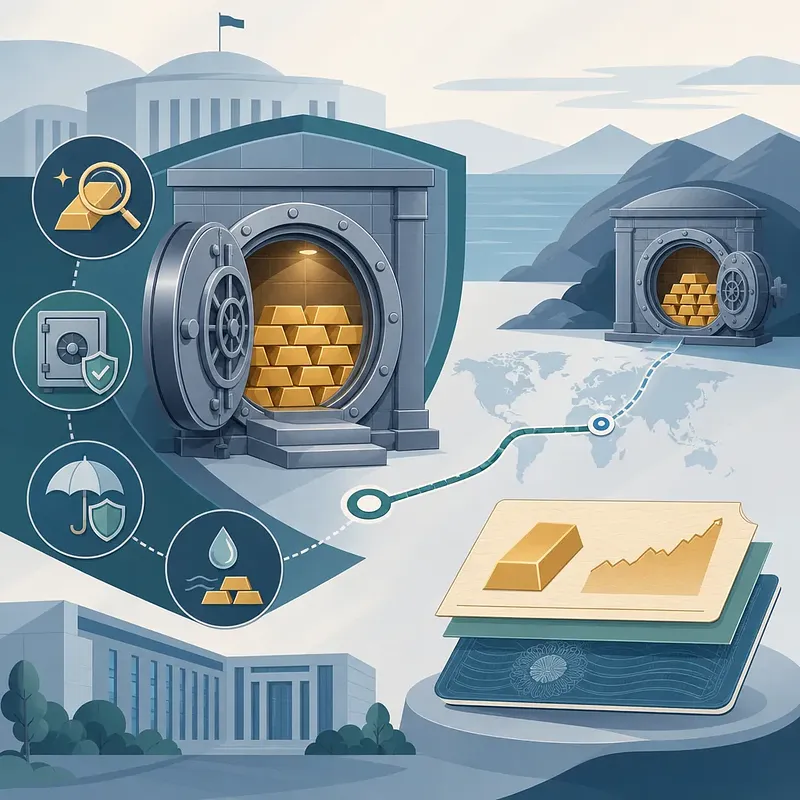
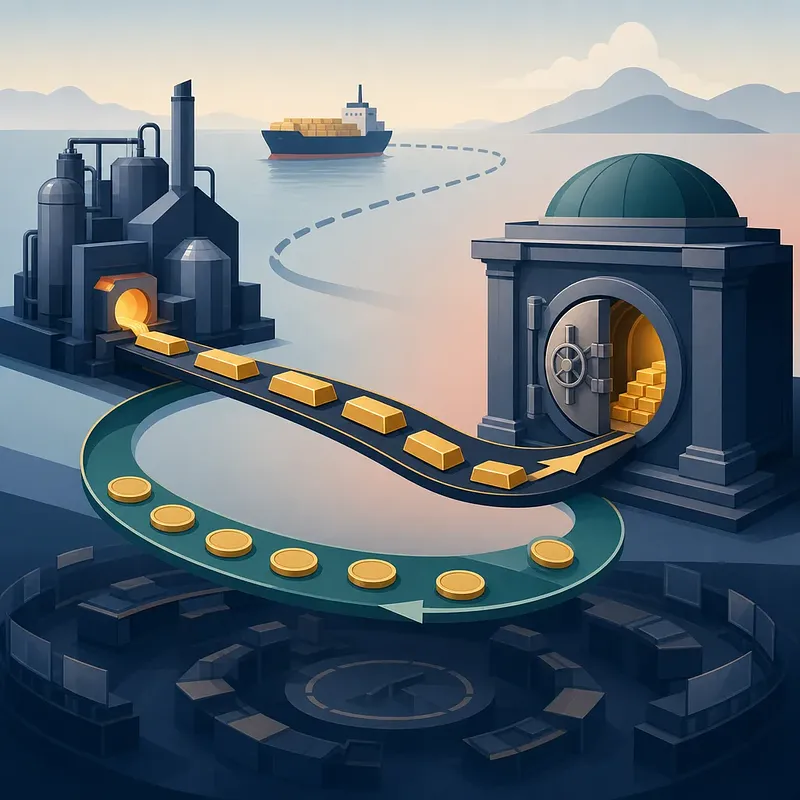
中央銀行による金購入は、単なる資産配分ではなく、外貨流動性、市場価格、保管体制まで含む政策課題です。 韓国銀行は、2013年以降104.4トンで維持してきた現物金の保有について、購入再開に向けた国内調達体制を整備しています。検討されているのは、国内の精錬業者が生産した金のうち、輸出予定分をウォン建ての場外相対大口取引で購入する方式です。これにより、ドル流動性への負担や、一般投資家が参加する取引所内の気配値に注文が直接反映される影響を抑えやすくなります。 一方、国内保管は海外の保管先に対する集中リスクを減らせるものの、保管、品質検証、流動性管理に伴う費用も無視できません。また、金上場投資信託と現物金では、価格への連動だけでなく、法的所有権、保管方式、外貨準備上の分類が異なります。 本記事では、調達方式の狙いと実務上の論点を整理しています。購入規模や時期が市場状況に左右される点も、今後を考えるうえで重要です。 #韓国銀行 #外貨準備高 #中央銀行
不動産税制改正案による総合不動産税・譲渡税の変更点と確認すべき争点
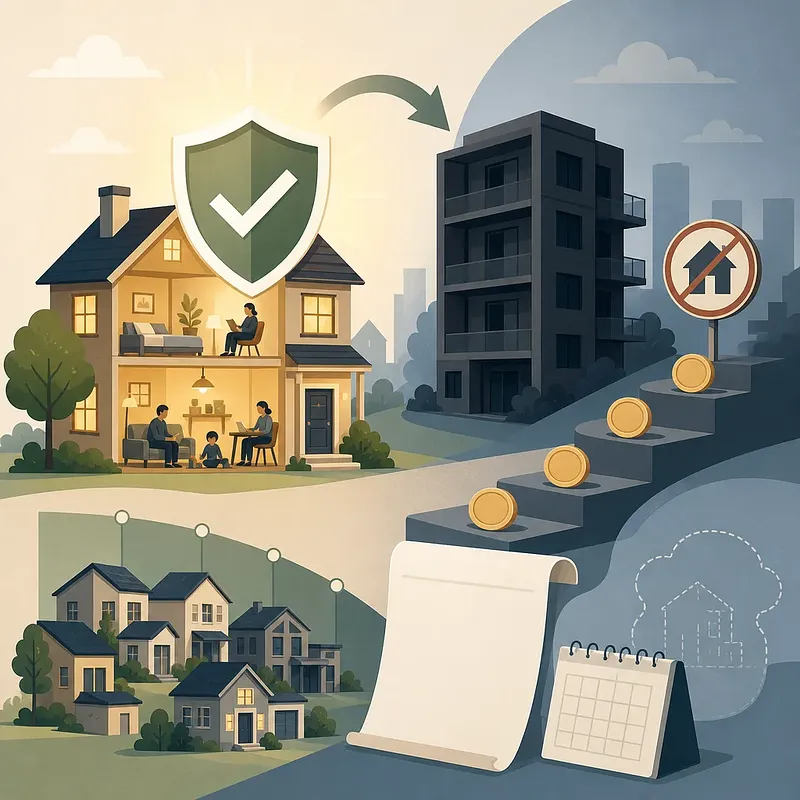
不動産税制の改正は、保有コストだけでなく、住宅の売却時期や居住計画にも影響します。今回提示された改正案では、1世帯1住宅に対する総合不動産税の基礎控除基準を、公示価格12億ウォンから14億ウォンへ引き上げる方針が示されました。 その一方で、高額住宅区分の税率と公正市場価額比率が同時に引き上げられた場合、課税対象者が減少しても、一部の高額住宅所有者では負担が増える可能性があります。また、譲渡税控除は保有期間中心から実際の居住期間を重視する仕組みへ転換される予定です。多住宅保有者への上乗せ税率は、完全廃止ではなく、2027年と2028年に段階的に引き下げる案となっています。 重要なのは、これらが現時点では改正案であることです。法案の成立可否、施行日、経過措置、詳細な判定基準が確定する前に、税率や適用時期を断定することはできません。記事では、実際の保有・売却判断に先立って確認すべき争点を整理しています。 #不動産税制 #総合不動産税 #譲渡所得税
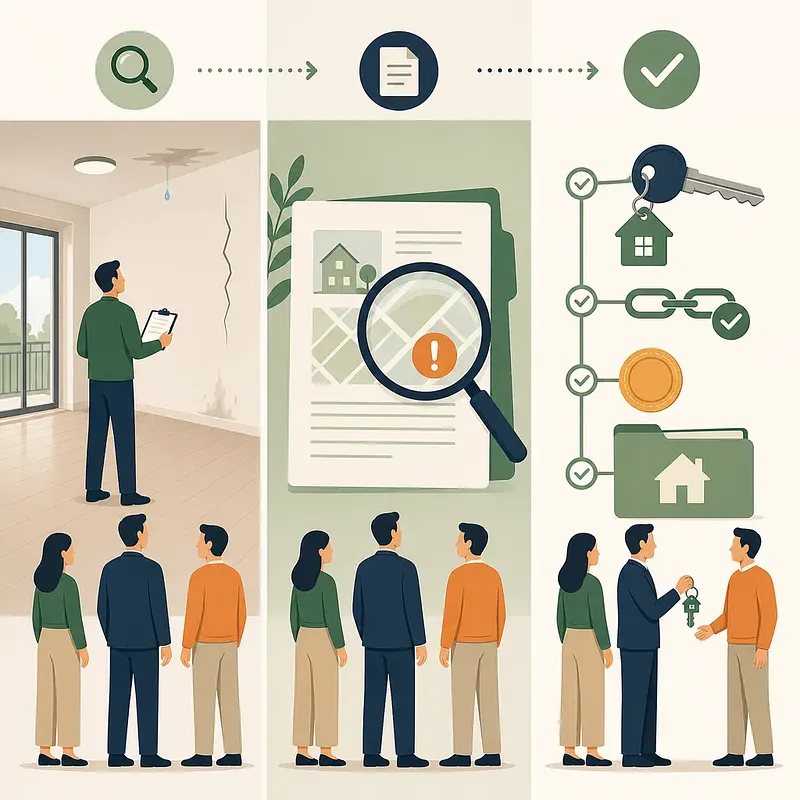
住宅購入では、仲介業者の数を増やすことよりも、登録の有無、説明の具体性、利益相反の開示、書類を検証する能力を見極めることが重要です。 本記事では、初めて住宅を購入する方に向けて、契約前から残金決済までの確認手順を整理しました。登記事項証明書、建築物台帳、実取引価格、現地の状態は、それぞれ異なる事実を示すため、相互に照合する必要があります。 特に注意したいのが、仮契約金の振り込みと融資特約です。融資不承認時の扱いは、融資の種類・金額・期限・返還条件まで具体化することで、認識のずれや紛争のリスクを抑えられます。また、仲介対象物確認説明書は公証文書ではなく、隠れた瑕疵を保証するものでもありません。 残金決済直前の登記再確認、空き家の点検、所有権移転や根抵当権抹消などの順序調整まで、実務的なチェックポイントを確認できます。 #住宅売買 #不動産契約
株式口座を崩壊させる投資心理と統制原則
投資成果を左右するのは、銘柄選びだけではありません。取引頻度、分散の程度、コスト、リスクへのエクスポージャー、そして行動バイアスが相互に影響します。 特に、他者との比較や自信過剰は、当初の計画になかった高値追い、集中投資、過剰売買を促す可能性があります。こうした行動を意志の力だけで抑え続けるのは容易ではありません。購入前の待機時間、保有比率の上限、定期点検、リバランス条件などを事前に定め、判断の仕組みとして統制することが重要です。 また、長期保有は判断回数や取引コストを減らせる一方、個別銘柄の損失を防ぐものでも、収益を保証するものでもありません。投資判断では収益率に加え、目標達成の可能性、許容損失、総コスト、ポートフォリオ全体のリスクを総合的に評価する必要があります。本記事では、長期的に市場へ残る可能性を高めるための実践的な統制原則を整理しています。 #行動ファイナンス #投資心理 #分散投資