ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
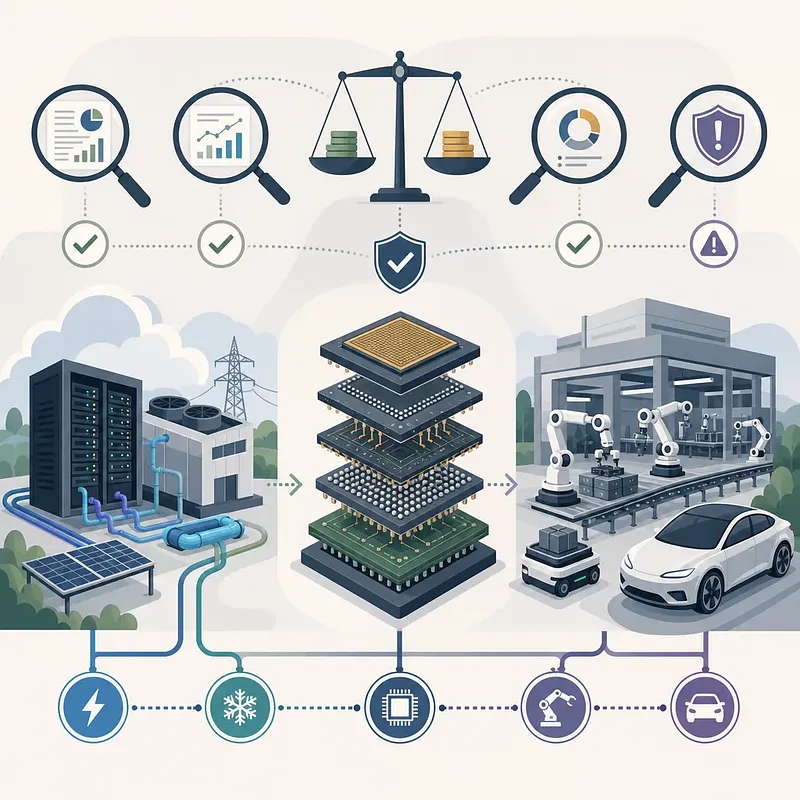
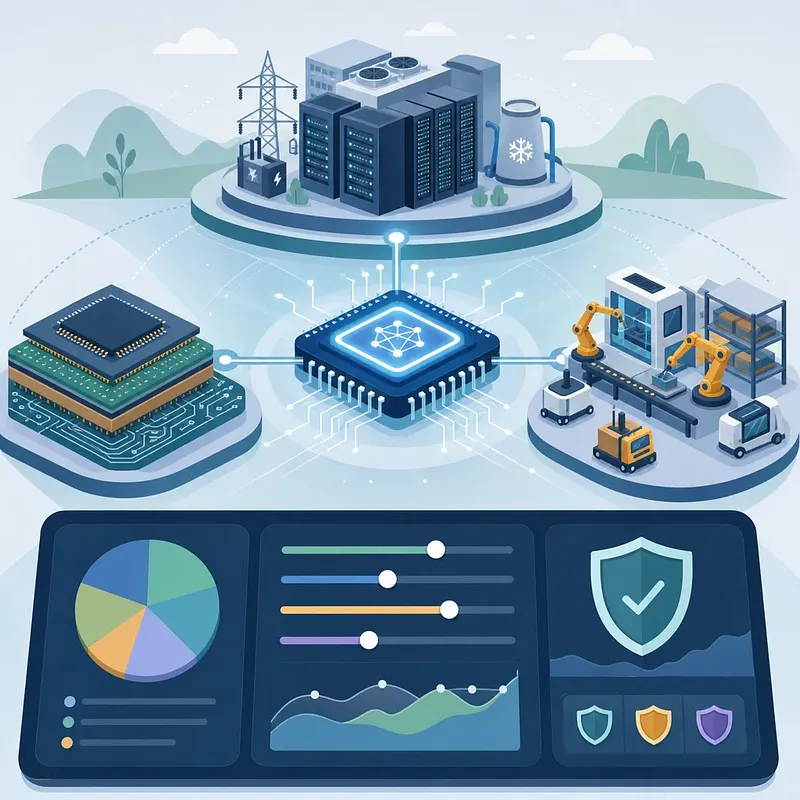
AI投資サイクルを捉えるには、GPUやHBMなどの主導分野だけでなく、その成長を支える周辺インフラと生産システムを見る必要があります。 需要拡大に伴い、電力、冷却、データセンター、クラウド運用能力が新たな制約になる可能性があります。また、高性能AIチップの進化はパッケージングや大面積基板の重要性を高め、素材・部品・装置企業の業績にも影響を及ぼします。自動車産業についても、ロボット、ソフトウェア、AIファクトリー、フィジカルAIデータを統合する産業として再評価される余地があります。 ただし、テーマの成長性と投資収益は同じではありません。アナリストレポートの継続性、目標株価引き上げの根拠、事業報告書の数字、バリュエーションを照合し、買い基準や損切り基準、資産配分を事前に定めることが重要です。本記事では、そのための検証フレームワークを整理しています。 #AI半導体 #データセンター #投資原則
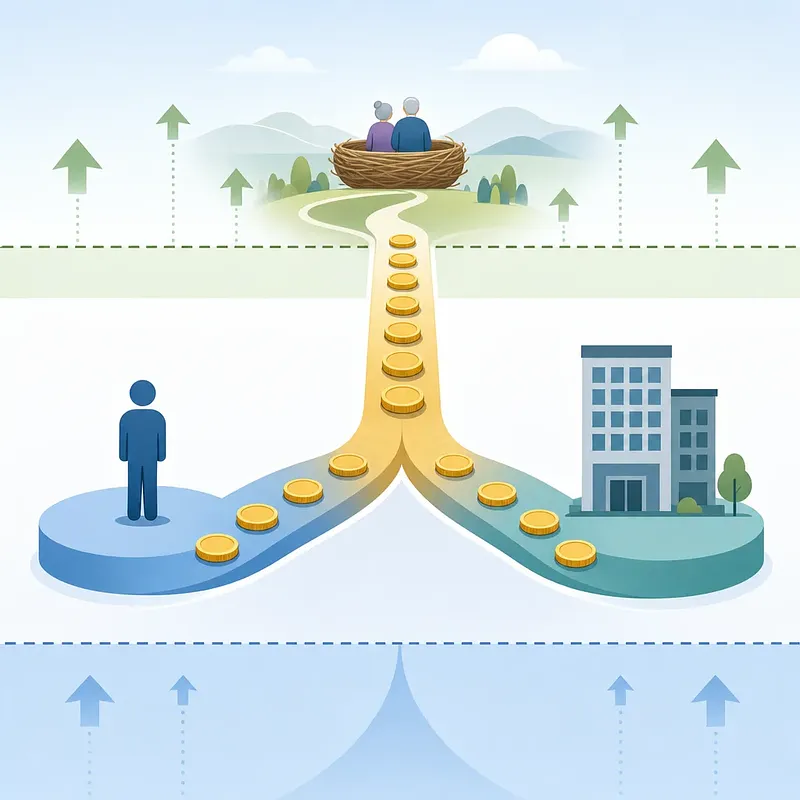
7月から、国民年金保険料の算定に使われる基準所得月額の上下限が調整されます。上限は月637万ウォンから659万ウォンへ、下限は月40万ウォンから41万ウォンへ引き上げられます。 保険料率9.5%を適用した場合、月額保険料の最高額は62万6,050ウォンです。上限を超える所得者は、基準所得月額の上限調整と保険料率引き上げの双方の影響を受けるため、納付額の増加幅が最も大きくなります。職場加入者の場合は会社と折半するため、本人が負担する増加分は保険料全体の増加分の半分です。 今回の変更は、家計や人件費の把握だけでなく、将来の老齢年金額を考えるうえでも重要です。記事では、高所得者・低所得者・中間所得者への影響と、負担増が将来の給付額にどうつながるかを整理しています。 #国民年金 #年金改革
付加価値税とは何で、どのように決まりますか?
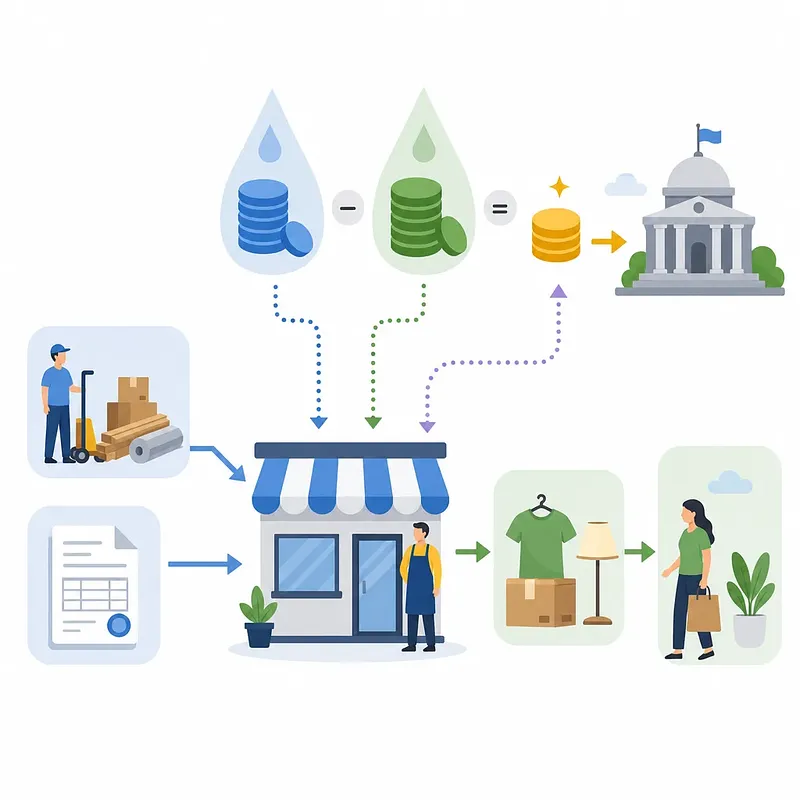
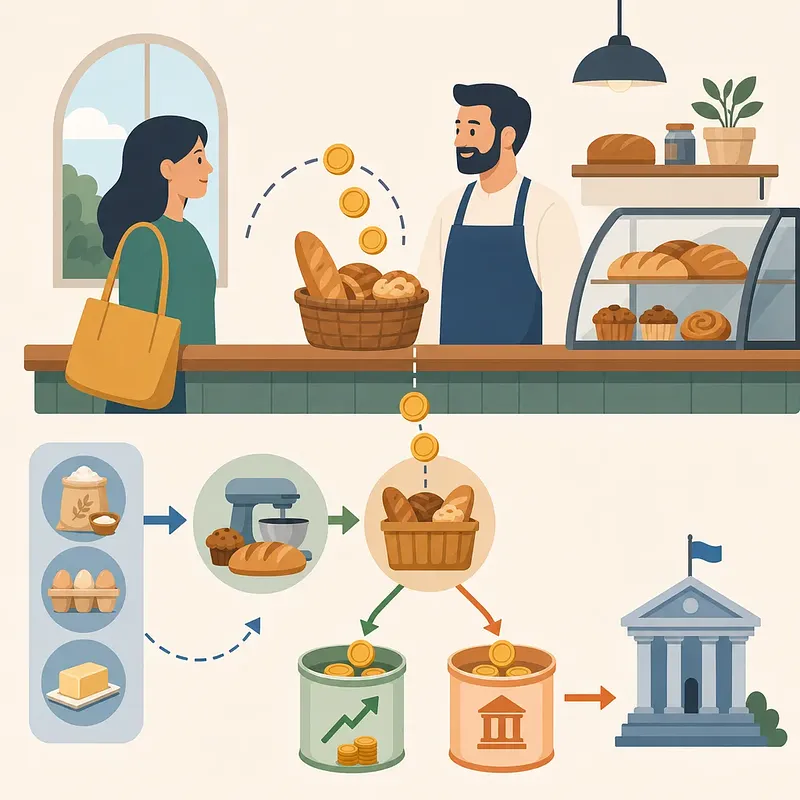
付加価値税を売上や利益の一部として扱うと、申告・納付時の資金不足につながる可能性があります。事業運営では、税の仕組みを理解したうえで、受け取った付加価値税を別途管理することが重要です。 一般課税事業者の基本税率は10%で、納付税額は原則として、売上税額から控除可能な仕入税額を差し引いて計算します。また、仕入税額が売上税額を上回る場合には、要件に応じて還付を受けられることがあります。 本記事では、付加価値税が取引過程で生じた付加価値に課される仕組みをはじめ、税抜価格を示す「供給価額」と、付加価値税を含む「供給対価」の違いを整理しています。最終消費者が税を負担し、事業者が代わりに申告・納付するという基本構造を押さえることは、適切な経理処理と安定した資金管理の第一歩です。個人事業主や経理担当者の基礎確認に役立つ内容です。 #付加価値税 #確定申告 #個人事業主
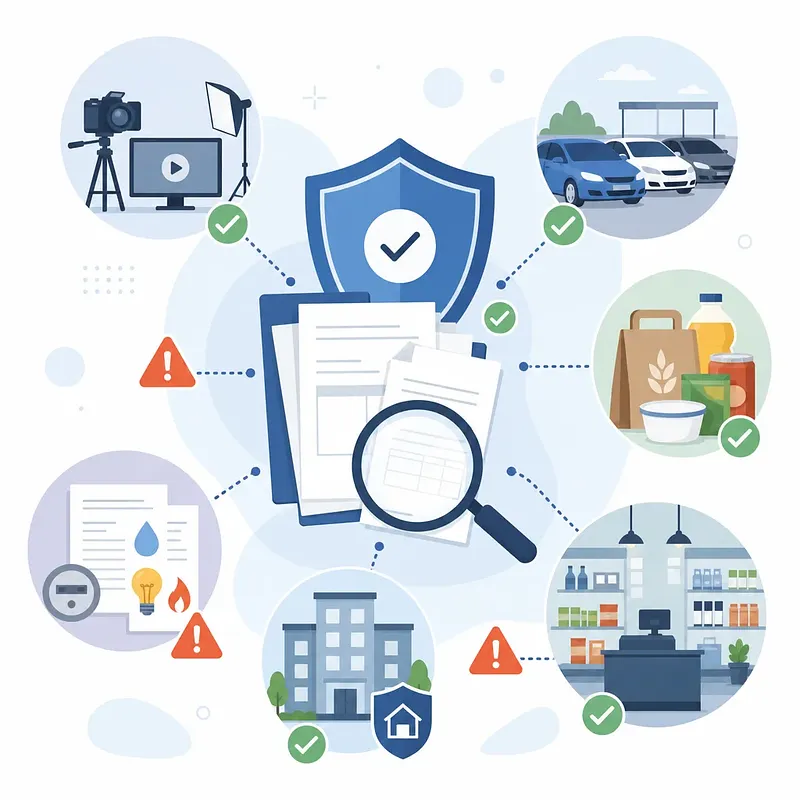
2026年の付加価値税申告では、加算税、提出資料、仕入税額控除に関する確認事項が増えています。申告結果だけでなく、日常の証憑管理や取引先確認にも影響するため、経理担当者と経営者の双方が早めに対応方針を共有することが重要です。 架空税金計算書を発行または受領した場合の加算税率は、供給価額の3%から4%へ引き上げられます。また、YouTuberやクリエイターなどのメディアコンテンツ創作業には、申告時の現金売上明細書提出が求められ、未提出金額の1%が加算税となる可能性があります。 名義偽装事業場への取締り強化を踏まえ、賃貸借契約書、公共料金の内訳、労働契約書、事業場の写真など、実際の運営を立証できる資料の保管も必要です。2026年7月1日以降の中古自動車のみなし仕入税額控除の限度、簡易課税者基準、食料品の課税・免税など、業種別に影響し得るポイントを記事で解説しています。 #付加価値税 #税務管理
2026年7月の付加価値税申告期間・対象・方法総まとめ
2026年7月の付加価値税申告・納付期間は、7月1日から7月27日までです。原則的な期限は7月25日ですが、2026年は土曜日に当たるため、翌営業日の27日(月)まで処理できます。 今回の申告では、法人事業者や個人の一般課税者に加え、2026年上半期に税金計算書を発行した一部の簡易課税者、7月1日時点で一般課税者へ転換された事業者も対象となります。 実務上は、売上税額と仕入税額、控除可能な費用、電子税金計算書、カード売上、現金領収書の資料を事前に照合することが、申告誤りや加算税リスクの低減につながります。また、架空・虚偽の税金計算書に関する加算税率の引き上げ、特定業種の資料提出義務など、2026年の変更事項にも注意が必要です。 記事では、対象事業者、準備資料、申告方法、改正点を整理しています。最終的な適用可否は、ホームタックスや税務代理人を通じて確認しましょう。 #付加価値税 #税務申告 #2026年税法
崔泰源会長のSKハイニックス長期保有論:AIメモリ需要と投資判断の核心
崔泰源SK会長によるSKハイニックスの長期保有発言は、単なる株価見通しではなく、AI時代のメモリ需要をどう捉えるかという産業構造の議論につながります。 成長論理の中心にあるのは、AIデータセンター投資の拡大と、それに伴うHBM、サーバー向けDRAM、高性能メモリ需要です。SKハイニックスの技術力や競争力は、中長期の企業価値を考えるうえで重要な要素となります。 ただし、メモリ半導体には価格変動、供給過剰、顧客企業の設備投資調整、技術転換といった固有のリスクがあります。長期保有そのものが収益を保証するわけではなく、バリュエーション、業績、キャッシュフロー、競争構図、ポートフォリオ比率を継続的に点検する視点が必要です。 本記事では、発言の背景と投資判断に必要な核心的変数を、成長性とリスクの両面から整理しています。※投資勧誘を目的とした内容ではありません。 #AI半導体 #SKハイニックス #HBM