ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
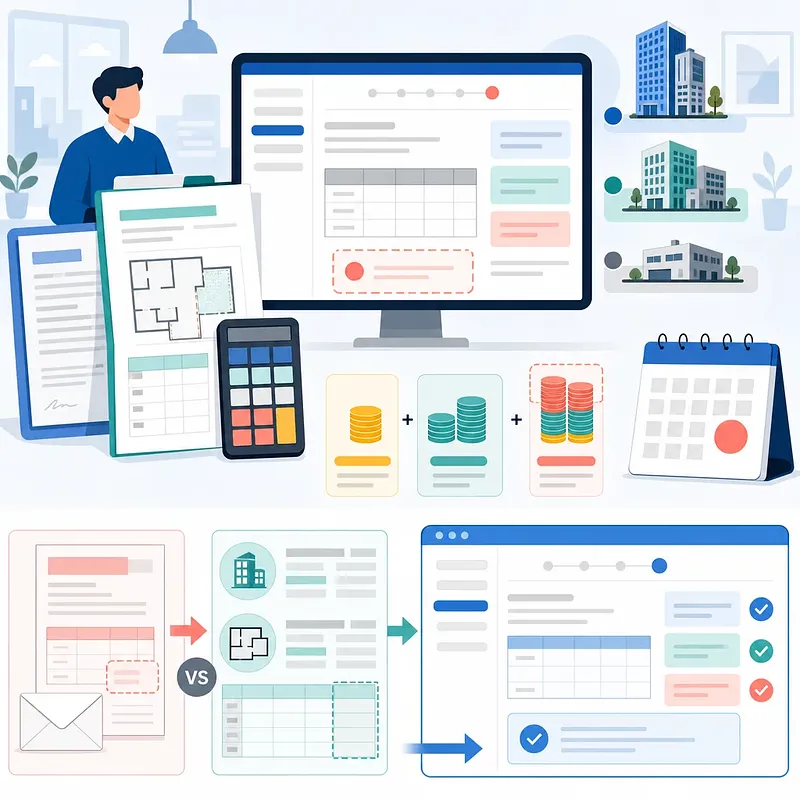
2026년 주민세 사업소분, 내 사업장도 신고 대상일까?
인조이스 injoys.com 주민세 사업소분의 대상 판단 기준과 면적 세액 계산법을 핵심만 정리합니다. 사전 납부서가 실제 사업자나 면적 정보와 다를 때의 처리 방법도 확인해 보세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/2026-resident-tax-business-office-filing-calculation 매일 새 소식을 받아보시려면 구독해 주세요. #주민세 #사업소분 #개인사업자 #법인사업자 #세금신고
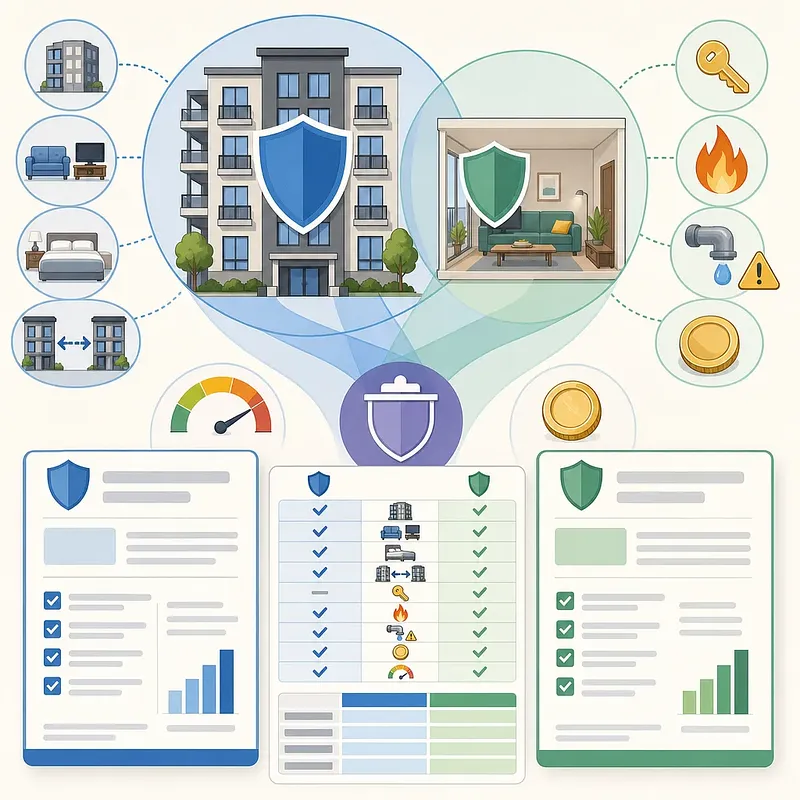
管理組合の火災保険を基に、追加契約を検討します。 団体契約に加入していても、被保険者や補償対象となる財産は契約ごとに異なります。そのため、加入の有無だけで個人保険が不要とは判断できません。まず保険証券を確認し、保険の目的、保険金額、免責金額、各住戸の補償範囲を把握する必要があります。 記事では、建物、家財、仮住居費用、借家人賠償責任、近隣への損害を項目別に照合し、団体契約で埋まらない部分だけを個人契約で補う考え方を整理しています。建物・家財・賠償責任などの実損補償は、契約が重複していても実際の損害額を超えて支払われないのが原則です。保険料だけでなく、保険価額に対する保険金額、補償基準、免責事項も比較することで、不要な重複と補償不足を判断しやすくなります。 一般的な配管の漏水や階下への漏水に対する賠償は、基本的な補償に自動で含まれるとは限りません。所有者は建物の復旧と近隣への賠償責任、賃借人は家財と借家人賠償責任を優先して確認してください。共同住宅の保険を見直す方に、判断材料として読んでいただきたい記事です。 #共同住宅 #住宅保険
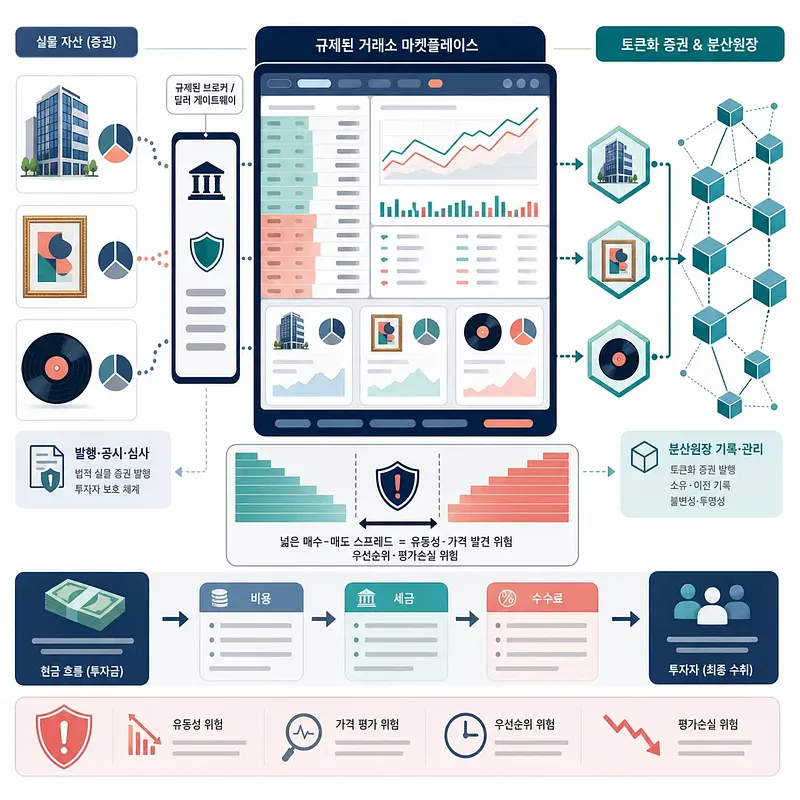
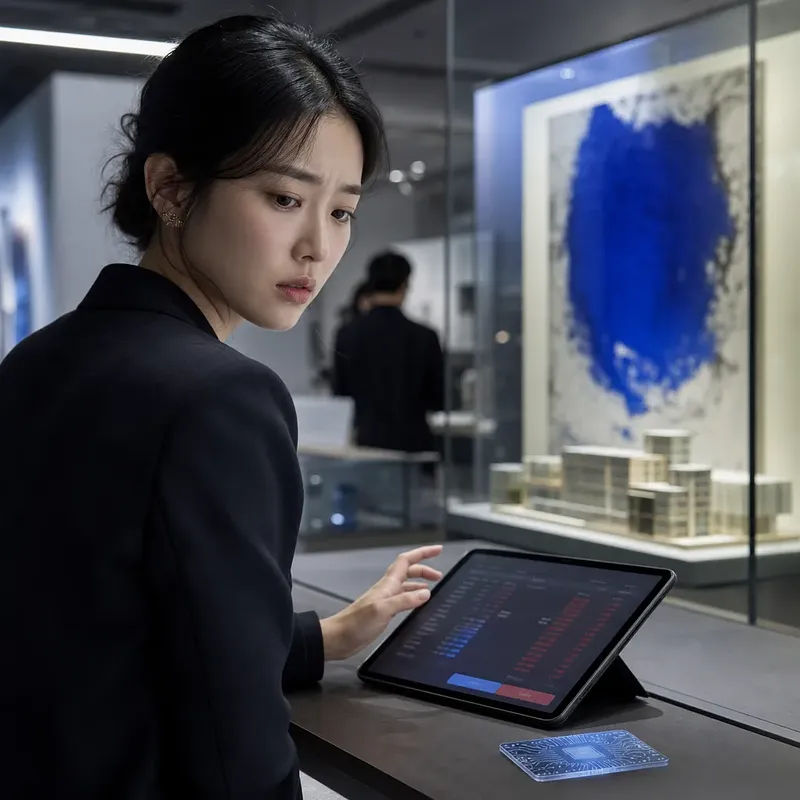
韓国取引所は2026年11月16日、小口投資商品を扱う新種証券市場を開設する予定です。一定の要件を満たす小口投資証券を、証券会社を通じて取引する取引所市場として位置づけられています。 理解しておきたいのは、「新種証券市場」と「トークン証券」は同じ概念ではないことです。前者は証券を売買する取引の場、後者は分散型台帳を利用して証券の権利関係を記録する発行・管理方式を指します。また、小口投資家が一般に保有するのは不動産や美術品そのものの共有持分ではなく、それらから生じる収益や処分代金に関する証券上の権利です。 投資判断では、原資産の価格動向だけでなく、運営費、税金、各種手数料、売却条件、流動性まで確認する必要があります。上場やブロックチェーンへの記録は、元本や資産価値、希望する時点での換金を保証しません。記事では、市場構造、上場要件、収益の考え方、確認すべきリスクを実務的に整理しています。 #小口投資 #セキュリティトークン
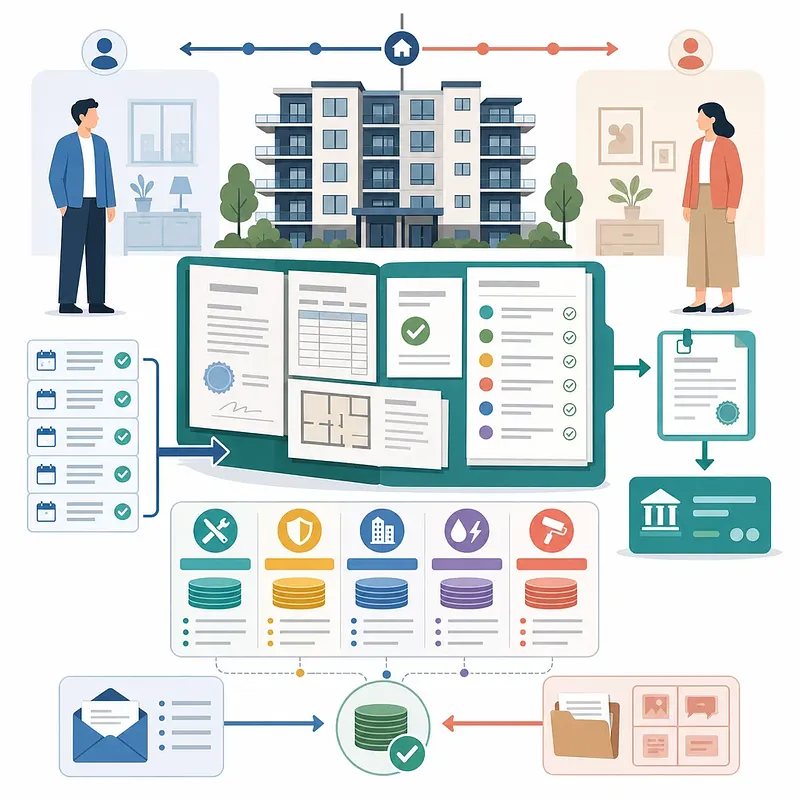
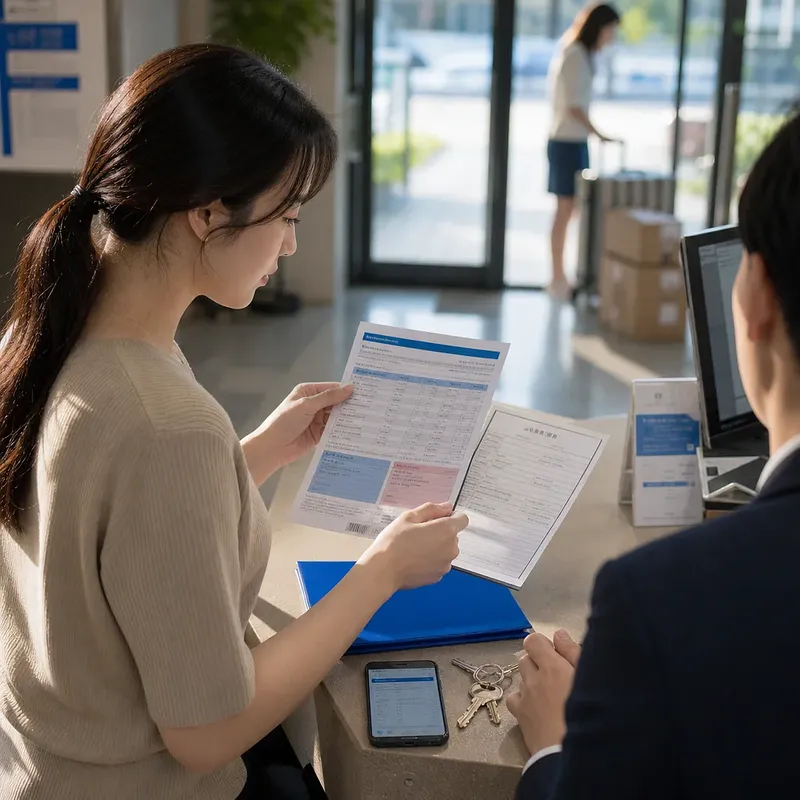
賃貸住宅の退去精算では、保証金や原状回復費だけでなく、管理費として支払った長期修繕充当金の確認も重要です。原則として所有者が負担する費用ですが、賃貸借契約に別段の定めがある場合は、返還の可否や精算額が変わる可能性があります。 本記事では、管理費明細書と契約書の特約を確認し、管理事務所から賃借期間中の納付確認書と月別内訳を取得する手順を解説します。さらに、登記事項証明書や契約関係から所有者の変更時点を把握し、退去時点の賃貸人に対して、納付額と振込口座を明記した返還請求書を送る流れを整理しました。 責任の所在が争われた場合に備え、保証金などの精算とは分けて記録し、関連書類を保管することも欠かせません。退去対応を属人的にせず、確認・請求・記録の手順を明確にするための実務的なチェックリストです。 #賃貸借 #不動産契約
2026년 6월 1일 기준 공동주택가격 조회와 의견제출 절차
2026년 6월 1일 기준 공동주택 공시예정가격의 대상 주택과 조회 방법을 설명합니다. 의견제출에 필요한 자료, 적정가격과 근거를 작성하는 방법, 온라인과 방문·우편 제출 시 주의할 점을 순서대로 확인합니다. 9월 30일 확정가격 확인과 이의신청의 차이, 공시가격을 실거래가나 세금과 혼동하지 않는 방법도 함께 알아봅니다.
2027年ふるさと愛寄付税額控除改編案:地域別優遇構造
地域への寄付を促す制度設計が、2027年から変わる可能性があります。 政府の推進案では、ふるさと愛寄付金のうち10万ウォンを超える部分について、寄付先を首都圏、非首都圏の広域市、その他の非首都圏、優遇地域などに区分し、異なる税額控除率を適用する方向が示されています。優遇例では、10万ウォン超〜20万ウォン以下が55.0%、20万ウォン超が27.5%まで引き上げられます。 この改編が重要なのは、同じ金額を寄付しても、寄付先の地域や寄付者の確定税額によって実際の節税効果が変わり得る点です。なお、現在の年間寄付上限は2,000万ウォンで、10万ウォン以下は国税と地方所得税の効果を合わせて全額が税額控除される仕組みです。 ただし、地域区分と控除率はまだ確定していません。税額控除も現金還付を保証する制度ではないため、寄付前には成立後の法令と自身の税額を確認する必要があります。記事では、現行制度と改編案の違い、控除率の例、注意点を整理しています。 #税額控除 #ふるさと愛寄付制度