ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
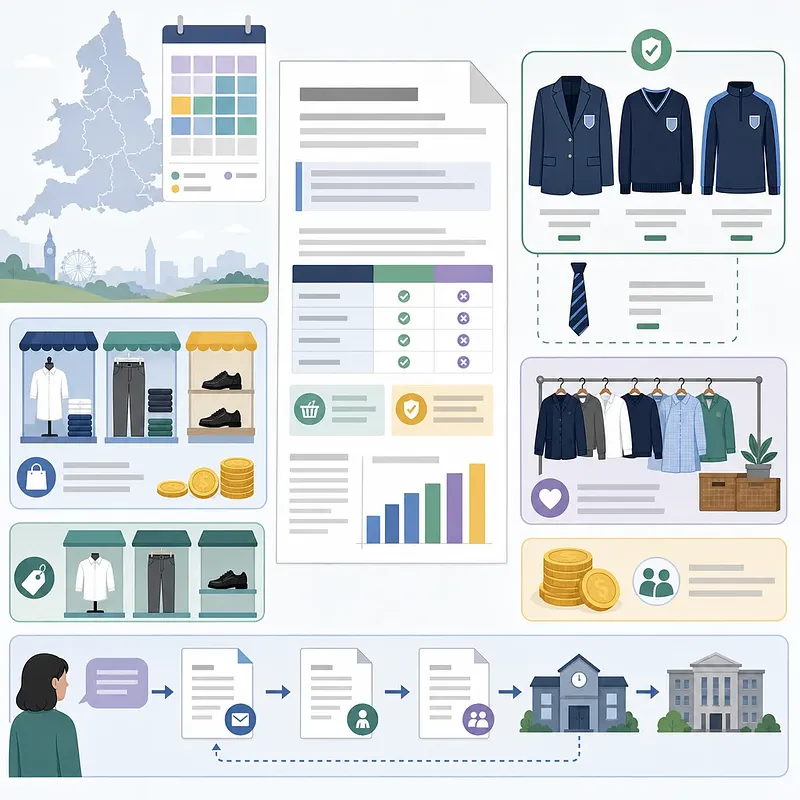
イングランドの学校制服をめぐる規則が、2026年9月から変わります。学校が義務付けられるブランド制服は原則3品目までとなり、中等教育段階でネクタイを必須とする場合には、ネクタイを含めて4品目となることがあります。 実務上の注意点は、ロゴの有無だけで判断できないことです。独特な色やデザインが指定されている場合や、特定の販売店でしか購入できない場合には、ロゴがなくてもブランド品目として数えられる可能性があります。一方、学校は制服を指定する際、費用だけでなく、供給方法や中古品の入手しやすさも考慮する必要があります。 この変更は、保護者の教育費負担だけでなく、学校側の制服方針や調達方法の見直しにも関わります。記事では、義務的な指定品の上限と例外、対象品の判断基準を整理しました。方針に疑問がある場合についても、制服一覧と費用の根拠を確認し、学校の正式な苦情申立手続き、英国政府公式サイトの案内経路の順に進む方法を解説しています。 #学校制服 #教育費
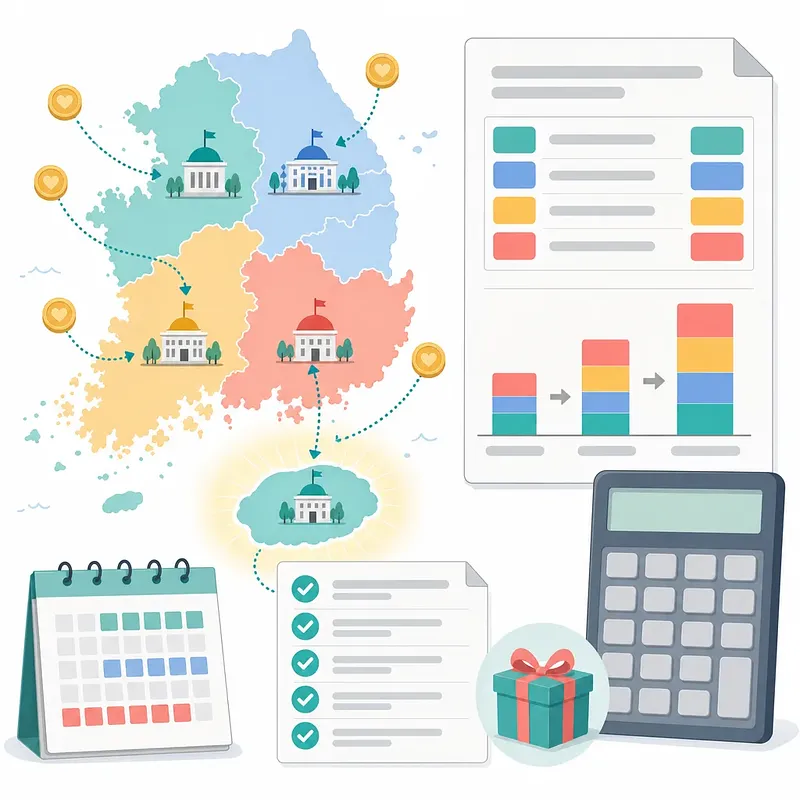
故郷愛寄付制の税額控除:2027年の地域別優遇推進案
故郷愛寄付制の税額控除に、地域別の差を設ける推進案が示されています。2027年の施行を目指す案では、10万ウォンを超える寄付金について、非首都圏や優遇地域ほど高い控除率を適用する設計です。 具体的には、その他の非首都圏および優遇地域における10万ウォン超20万ウォン以下の区分で、控除率を44%から55%へ引き上げる案があります。また、その他の非首都圏の優遇地域における20万ウォン超の区分では、16.5%から27.5%へ引き上げ、年間寄付上限の2,000万ウォンまで寄付した場合、最大控除額が560万ウォンとなる計算です。 この見直しが重要なのは、同じ寄付額でも寄付先の地域区分によって税負担の軽減額が変わり得る点です。記事では、現行制度の控除区分、変更案、最大控除額の計算方法を分けて解説しています。なお、推進段階のため、法改正や下位規定の確定過程で施行時期・地域区分・税率が変更される可能性があります。寄付を検討する際は、最新の確定基準を確認することが大切です。 #税額控除 #地方財政
大きな富を築く7つのお金の原則:所有・複利・レバレッジ・生存
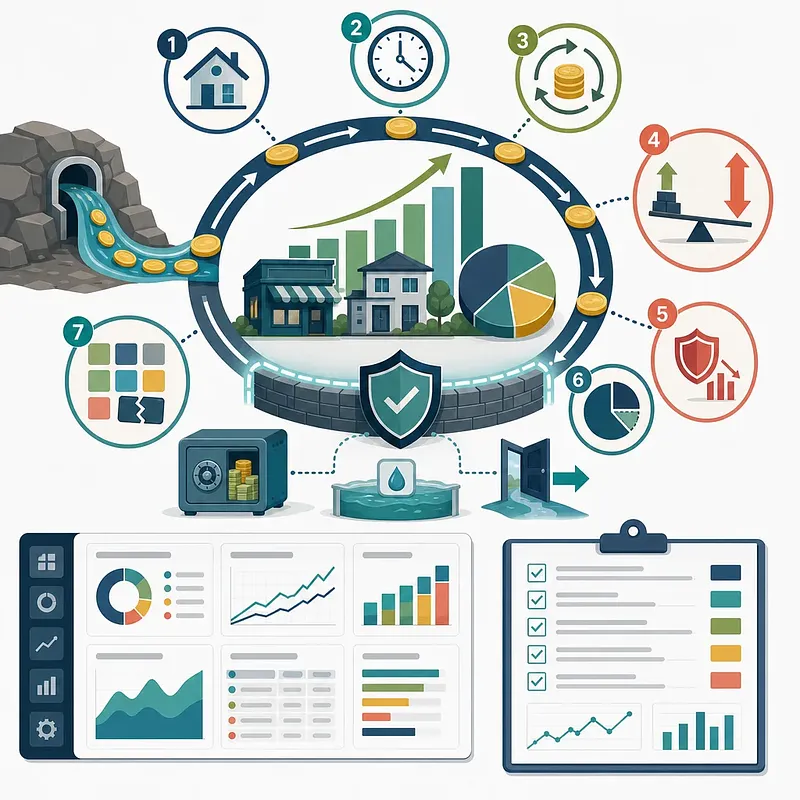
資産形成の成果を考える際、短期的な収益率だけを評価軸にすると、重要な要素を見落とす可能性があります。大きな富の形成には、長期的に価値を生む持分や生産資産を所有し、そこから得られるキャッシュフローを再投資しながら、複利が機能する時間を確保することが必要です。 同時に重視したいのが「生存」です。レバレッジは自己資本に対する利益を押し上げる一方、損失、利息費用、強制売却のリスクも拡大します。期待される上昇余地だけでなく、成功確率と失敗時の損失を併せて検討し、一度の判断ミスが再起不能な結果にならないよう投資規模と集中度を管理しなければなりません。 本記事では、所有・複利・再投資・レバレッジ・生存など、富を築くための7つの原則を整理しています。資産購入、保有、資金配分の各場面で原則をどう意思決定へ落とし込むかを学べる内容です。 #長期投資 #資産配分
8.13 청년 주거지원 3종 세트 자가·반전세·전세 조건과 비아파트 위험
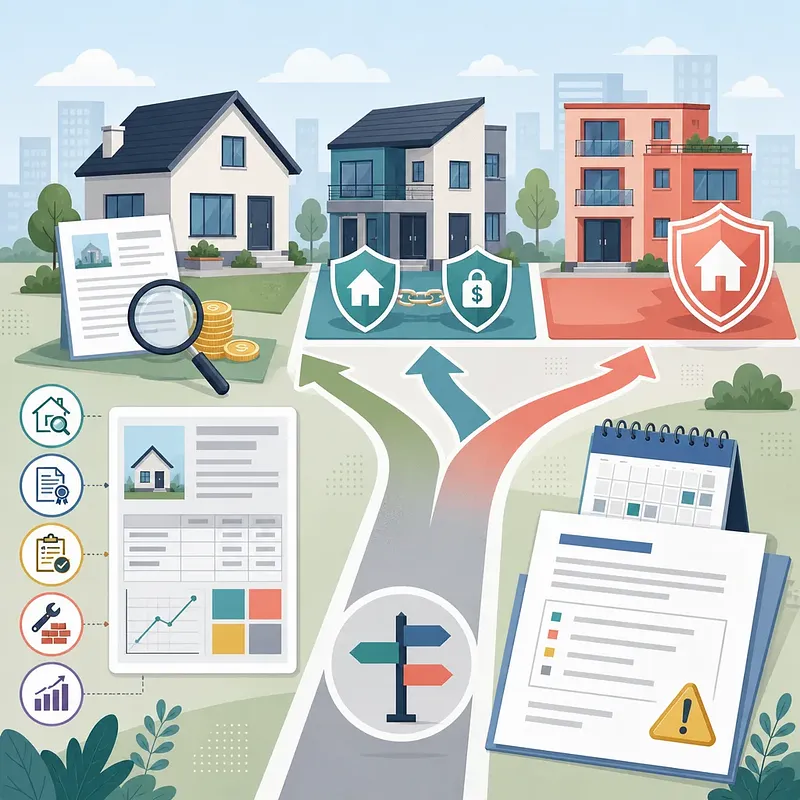
8월 13일 발표된 청년 주거지원 방안을 자가, 반전세·월세, 전세로 나누어 살펴봅니다. 청년미래보금자리론의 발표 조건과 월 상환액 계산, 전월세 결합보증, 청년특례 전세대출보증 확대 방향을 정리했습니다. 비아파트를 계약하기 전에 확인할 가격, 권리, 건축물 상태와 총주거비도 함께 설명합니다. 발표된 정책 방향과 실제 신청 가능한 상품은 다릅니다. 계약 전에 관계기관의 최종 공고와 금융기관 심사 결과를 반드시 확인해야 합니다.
米国のハリケーン避難区域とFEMA洪水区域の違い
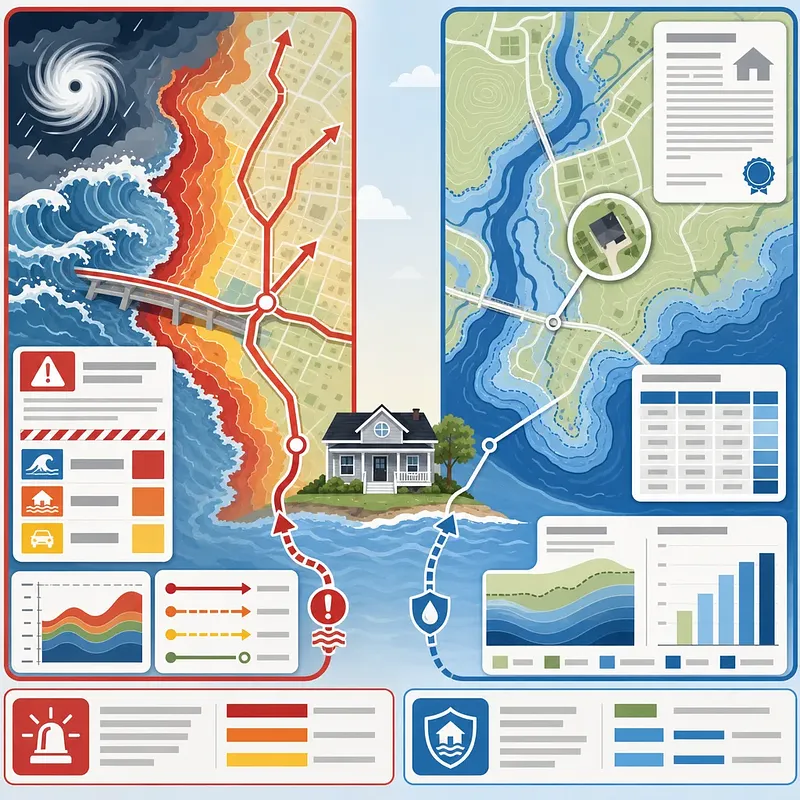
米国の災害リスクを検討する際、ハリケーン避難区域とFEMA洪水区域を同じものとして扱うと、避難判断や不動産評価を誤る可能性があります。 ハリケーン避難区域は、差し迫った高潮の危険性や避難に要する時間を考慮し、地方自治体が行動指針を示す災害対応制度です。対してFEMA洪水区域は、長期的な浸水可能性を示す地図制度であり、洪水保険、融資、建築、土地利用の判断に活用されます。 両方の地図で同じアルファベットが使われていても、その意味は一致しません。FEMA地図で比較的低リスクとされる物件でも、高潮や道路寸断による孤立の恐れから、優先避難区域に指定されることがあります。 避難時に参照すべきなのは、管轄する郡・市の最新の公式避難命令です。一方、不動産リスクの評価では、FEMAの有効な地図だけでなく、改訂記録、建物の位置、標高データも併せて確認する必要があります。記事では、2つの制度の目的と使い分けを実務的に整理しています。 #FEMA #災害対策
50億ウォン台の保証金が示す韓国高齢者住宅市場の変化
韓国の高齢者住宅市場は、郊外型の施設から、都市立地と医療・食事・余暇サービスを組み合わせた住宅商品へと選択肢を広げています。 報道などで目を引く「保証金50億ウォン台」は、市場全体の標準価格ではありません。一部のハイエンド事業における上限価格であり、資産規模やライフスタイルに応じて需要が細分化していることを示す事例として捉える必要があります。 この変化が重要なのは、需要の増加がそのまま供給拡大につながるとは限らないためです。都市部での初期事業費に加え、医療連携や食事などのサービスを長期的に維持する運営能力が求められます。 入居を検討する際は、保証金や月額利用料だけでなく、追加のサービス費、医療へのアクセス、保証金の返還スキーム、運営主体の持続可能性を総合的に確認することが重要です。また、「シルバータウン」は一般的な市場用語であるため、法律上の施設類型も別途確認すべきです。中間所得層向けモデルについても、計画戸数より竣工・入居・長期運営の実績が判断材料になります。 #住宅市場 #不動産政策