ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
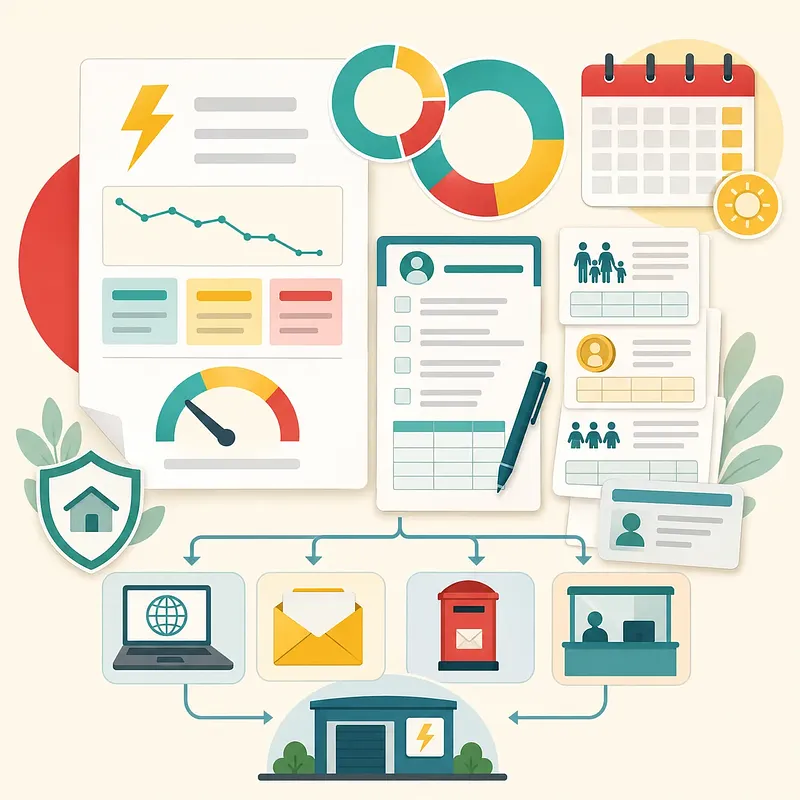
보노 소시알 42.5%·57.5% 신청 조건
온바인더 onbinder.com 스페인 보노 소시알의 계약 조건과 자격 경로, 준비할 증빙을 정리합니다. 2026년 할인율과 신청서를 제출할 공식 접수처도 확인할 수 있습니다. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://onbinder.com/ko/articles/spain-bono-social-electricity-2026-application 매일 새 소식을 받아보시려면 구독해 주세요. #보노소시알 #스페인전기요금 #전기요금할인 #스페인생활
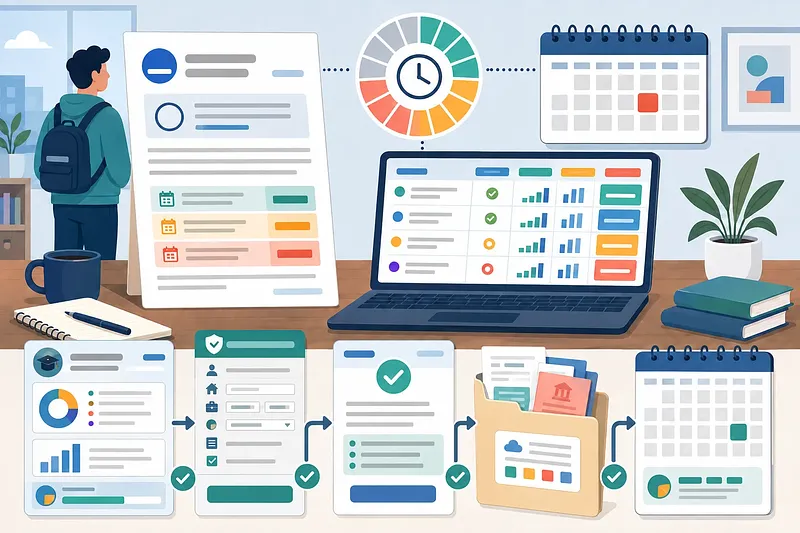
SAVE Plan 90일 전환 신청 방법
온바인더 onbinder.com SAVE Plan 차주는 개인별 전환 통지일부터 90일 안에 새 상환계획을 선택해야 합니다. 통지서의 마감일을 확인하고 계획별 예상 납부액을 비교하는 방법을 정리했습니다. 신청 후 접수 기록과 첫 청구일까지 확인하는 절차도 살펴보세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://onbinder.com/ko/articles/save-plan-90-day-repayment-plan-change 매일 새 소식을 받아보시려면 구독해 주세요. #SAVEPlan #학자금대출 #상환계획 #IDR #StudentAid
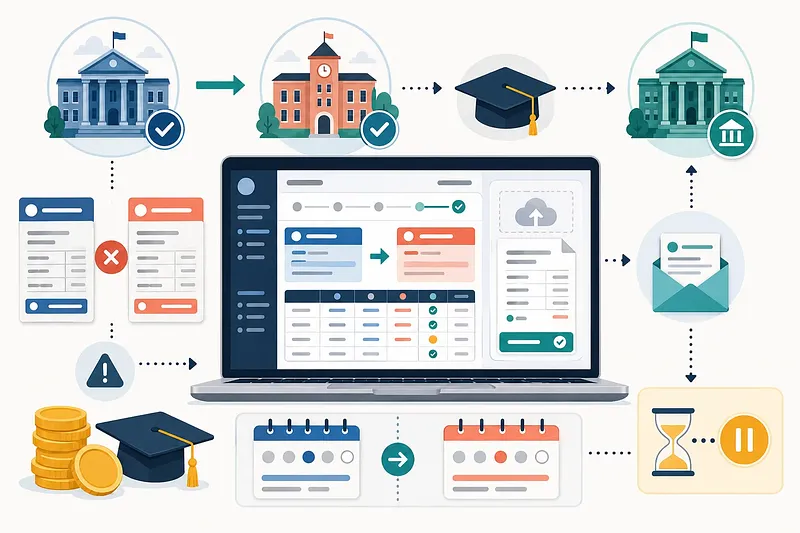
SFE 학비 오류 Clearing 변경 신고 방법
대학이 청구한 학비와 SFE 신청서의 금액이 다를 때 무엇부터 확인해야 하는지 정리했습니다. Clearing 이후 대학과 과정 정보를 바꾸는 순서, 개강 전 온라인 변경 방법, 개강 후 대학에 요청할 조치를 설명합니다. 파운데이션과 파트타임 과정의 확인 항목, 중복 신청을 피하는 방법, 변경 증빙을 남기는 요령도 함께 살펴봅니다. 최신 메뉴와 처리 기준은 GOV.UK 학생금융 안내와 본인의 SFE 계정에서 다시 확인하세요. 자세한 내용은 설명란의 전체 글에서 확인할 수 있습니다.
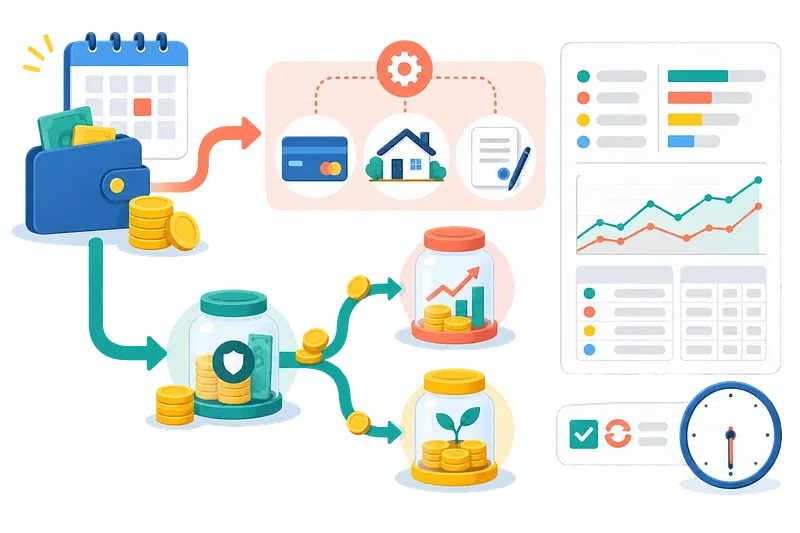
給料日30分ルーティン 3口座の運用法
給料日の翌日が資金配分の基準です。 給与または事業所得の入金日を基準日に定め、翌日に固定費を処理することで、毎月の資金移動を30分の定型手順として進められます。 最初に、カード利用代金やローン返済額などを自動振替します。 固定費を除いた残高はCMAへ移し、すぐに投資しない資金の待機場所を明確にします。 支払い分と残りの資金を切り分けるため、月内に使える残高を整理して捉えやすくなります。 次に、投資へ回す金額をISAと年金貯蓄へ配分します。 送金だけで完了とせず、毎月実際に商品を購入したかまで確認する点が、このルーティンの重要な工程です。 資金を移したつもりで止めず、運用の実行状況まで一つの流れで確認できます。 記事では、CMA・ISA・年金貯蓄という3口座の役割に加え、固定費控除後の残高を考える計算式と、条件別の適用方法を整理しています。 基準日、固定費処理、CMAへの移動、投資配分、購入確認の順序が一つにまとまっており、月ごとのチェック項目として確認できます。 口座間の移動だけでなく、最後の購入確認まで含むため、資金配分と実行を一連の作業として管理できます。 処理の順序を固定すれば、毎月何を先に動かすか考える時間も減らせます。 給与所得者だけでなく、事業所得が入金される人も、その入金日を基準日に設定できます。 口座ごとの役割と実行確認を習慣化したい方は、記事で30分ルーティンの全体像を確認してください。
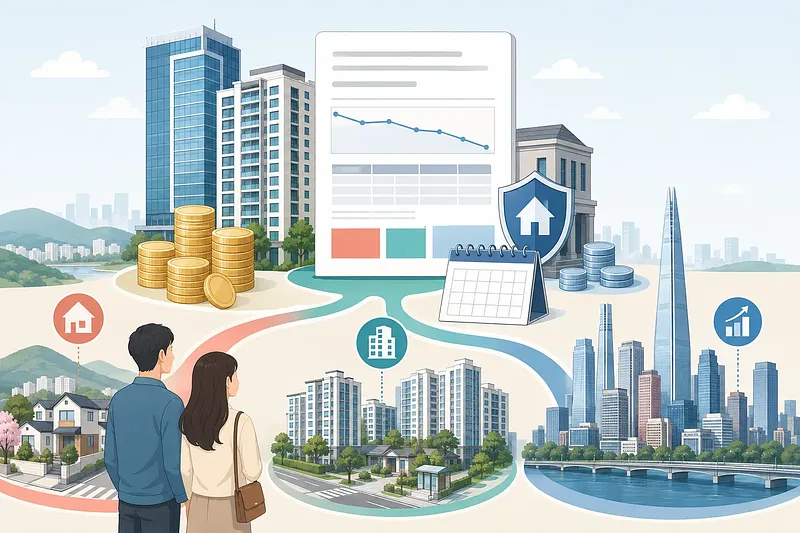
最大5億ウォンがサムスン電子社員の判断軸です。 報道された住宅安定融資は、住宅購入資金を年1.5%で最大5億ウォン、賃借資金を最大3億ウォンまで支援する内容です。 ただし、上限額と実際に購入できる住宅価格は同じではありません。5億ウォンを年1.5%で10年間返済すると、月々の返済額は約449万ウォンです。家計の返済余力を踏まえれば、物件選びの基準は融資上限より月額負担になります。 資金調達の組み立てにも注意が必要です。融資額の110%に相当する先順位の根抵当権が設定される場合、銀行による後順位融資の余力が減る可能性があります。自己資金、社内融資、銀行融資を合わせて検討する際は、追加借入が可能かを個別に確認する必要があります。 記事では、本人と配偶者の双方が持ち家を所有していないという報道上の条件に加え、京畿南部の初回購入需要、盆唐・ソウルの買い替え需要への影響を整理しています。対象となる従業員や住宅市場を分析する担当者は、正式条件を社内案内で確認したうえでご覧ください。 #サムスン電子 #住宅市場
地方不動産の現地調査 2026年夏の4都市比較
釜山の心理反発は取引量と照合します。 2026年夏の地方不動産を比較する際、消費者心理指数の反発だけを根拠に市場の実勢を判断することはできません。実際の取引量と並べることで、期待の変化が売買行動に表れているかを確認し、購入候補や現地調査の優先順位を具体的に検討できます。 都市ごとに見るべきシグナルも異なります。春川では2026年6月に価格指数の上昇と売れ残り物件の減少が同時に見られました。東海の指数差3.67はパーセントではなくポイントとして扱う必要があります。全州では入居戸数が少ない中、新築・築浅物件への集中が観察されており、供給背景と併せた確認が欠かせません。 記事では、4都市の価格・供給・取引・心理指標を同じ視点で比較し、夏の現地調査で実取引と開発計画を検証する手順を整理しています。開発計画は発表の有無だけでなく、事業段階と許認可の有無を切り分けて確認。数字や見出しの印象に頼らず、現地で確認すべき項目へ調査時間を振り向けるための実務的な視点です。 2026年夏に春川・東海・全州・釜山の購入候補を調べる方や、地方住宅市場を分析する担当者に適した内容です。比較や現地確認を始める前にお読みください。 #住宅市場 #現地調査