ソーシャル・動画
コンテンツの要点を短くまとめたソーシャル解説と、ショート・ロング・商品動画を新しい順に一つの流れにまとめました。一つずつめくって目を通し、詳しく知りたいものは元のコンテンツで続けてご覧ください。
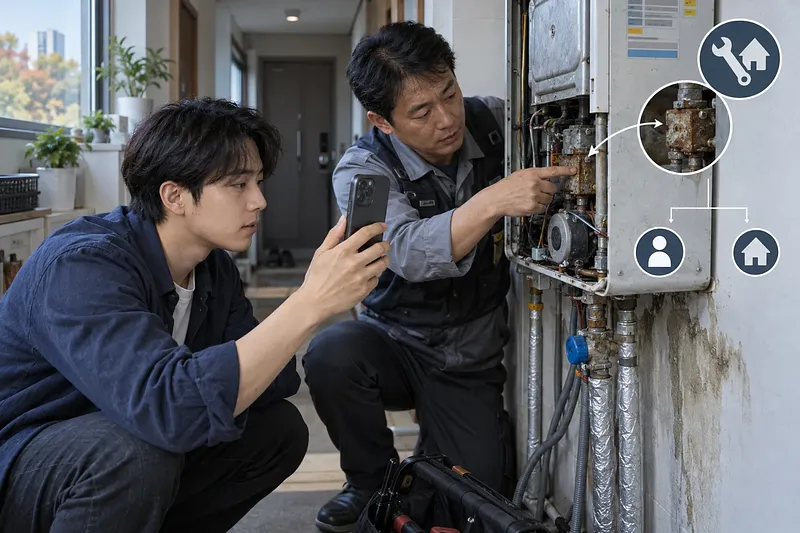
월세 수선 책임 2026 고장 원인별 기준
인조이스 injoys.com 월세 수리비는 고장 원인과 생활에 미치는 영향으로 판단해요. 낡은 보일러의 주요 부품 고장과 단순 소모품 교체는 부담 기준이 달라요. 집주인에게 수리를 요청하는 방법과 조건은 채널 프로필 링크의 전체 기사에서 확인해 보세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/monthly-rent-tenant-repairs-tax-benefits-korea-2026 매일 새 소식을 받아보시려면 구독해 주세요. #월세 #수선책임 #세입자 #보일러수리
貯めたお金の運用方法 初心者向け資産配分
貯めたお金を運用する初心者は、支出予定を先に置きます。 生活費と予定している支出を別に確保し、ローン返済の負担を確認してから、使う時期と許容できる損失に応じて投資額を決めます。 運用に回せる金額は、口座残高そのものではありません。 近く使うお金まで値動きのある商品に入れると、必要な時期に取り崩す可能性も考える必要があります。 記事では、使う予定と損失の許容範囲を先に分け、その後に商品を選ぶ順序を示しています。 比較するのは、預金・金利型ETF・TDFです。 それぞれの値動きのリスクと引き出し条件を並べ、短い期間で使う資金と長く運用できる資金の置き先を考えます。 必要なときに引き出せるかまで確認することで、日々の支出に使うお金を運用資金と混ぜにくくなります。 配分では、株式や債券など資産別の目標比率を先に設定し、許容できる金額から投資します。 運用後は税引後の収益と実際の比率を確認し、必要に応じてリバランスします。 目標比率と現在の比率を見比べ、当初の配分から離れていないかを点検する流れです。 記事は「7億ウォンで税引後に月300万ウォンを受け取る」という計算も検証します。 金額の印象だけで判断せず、税引後に残る収益を前提に見直す材料になります。 貯めたお金の運用方法や初めての資産配分を考えている人は、投資額を決める前の確認順序として記事を参考にできます。 特に、預金だけで置くか、ETFやTDFも組み合わせるかを比較している段階に役立ちます。 #資産配分 #暮らしの金融
賃貸住宅の修繕責任と住宅支援 2026年
賃貸契約の実務者は修繕責任を原因と影響で判断します。 一般的なチョンセとウォルセには、同じ修繕義務の原則が適用されます。契約の呼び方だけで貸主・借主の負担を決めず、故障の原因と、住まいの使用にどの程度影響するかを分けて確認する考え方です。 月額家賃の控除では、税額控除と現金領収書による所得控除を同じ家賃額に重複して適用できません。年末調整などで申告方法を検討する際は、対象額を二重に扱わないことが判断の出発点になります。記事では、この違いを契約上の論点と切り分けて整理しています。 チョンセからウォルセへ切り替える場合、転換率の計算基準は保証金の総額ではなく、ウォルセに切り替える保証金の差額です。金額を比較するときは、どの部分が転換対象かを先にそろえる必要があります。また、対抗力、優先弁済権、少額賃借人の最優先弁済は、それぞれ要件が異なります。名称が近くても同じ保護制度として扱わず、必要な条件を個別に確認する構成です。 2026年の青年家賃支援の定期申請は、韓国・日本時間の5月29日16時に締め切られました。支援制度を検討する場合は、終了した定期申請と現在の案内を分け、公式の申請窓口で受付状況を確かめるのが適切です。 一般的なチョンセ・ウォルセの賃借人、月額家賃の控除を扱う担当者、賃貸契約や保証金保護を確認する実務者に向けた内容です。契約、申告、支援の判断に必要な基準を記事で確認してください。 #住宅賃貸借 #不動産契約
FOMCの利上げは全会一致でした。 2026年9月、投票権を持つ12人全員が0.25%pの引き上げに賛成し、政策金利の目標レンジは3.75〜4.00%となりました。 実務で分けて読むべきなのは、今回の決定と参加者の将来見通しです。 ドットチャートでは、提出者18人のうち12人が2026年末の金利を4.00〜4.25%と見込んでいます。 現行レンジからさらに0.25%p高い水準ですが、次回会合での追加利上げを決めた数字ではありません。 また、2026年末と2027年末の中央値が同じでも、2027年を通じて金利を据え置く約束にはなりません。 12人全員の賛成は今回の利上げに対する投票結果で、18人による年末見通しとは母数も役割も異なります。 政策金利3.75〜4.00%は決定済みのレンジ、4.00〜4.25%は参加者12人の年末予測です。確度の異なる数字として扱う必要があります。 記事では、利上げ幅、見通しの人数分布、中央値を読む際の注意点をそれぞれ確認できます。 2026年の残る定例会合は、米国現地日付で10月27〜28日と12月8〜9日です。 次の判断時点が分かれば、会合前の予測と会合後の決定を分けて更新できます。 米国金利や為替市場を業務または投資判断で確認する方は、記事で今回の結果と年内日程を確認してください。 #FRB #金融政策
통신 슈퍼사이클 2026년 AI 수혜 조건 정리
인조이스 injoys.com AI 인프라 투자가 늘어도 통신기업의 수혜는 제품과 고객에 따라 달라져요. 투자 계획에서 실제 계약으로 이어지는지, 이익과 현금 회수가 확인되는지 짚어드려요. 채널 프로필 링크에서 전체 기사를 확인해 보세요. 전체 콘텐츠는 채널 프로필의 링크에서 보실 수 있습니다. 주소로 바로 여시려면 아래를 복사해 주세요. https://injoys.com/ko/articles/telecom-supercycle-2026-ai-infrastructure-investment 매일 새 소식을 받아보시려면 구독해 주세요. #통신슈퍼사이클 #AI인프라 #통신주 #통신장비
金融判断力は53歳がピーク?資産管理の基準
金融管理を担う人は、閲覧権限と取引権限を分けます。 情報共有だけが目的なら、残高や履歴を見る設定と、実際に売買や送金ができる設定を同じにしない判断が必要です。 口座をまとめれば管理の手間は減らせますが、投資先の分散まで確保されるわけではありません。口座管理の簡素化、資産配分、権限設定は、それぞれ別の判断です。仕組みを分けて確認すると、管理のしやすさとリスクの偏りを混同せずに済みます。 記事では、2009年の研究で満53歳が信用取引コストに関するミスの少なかった年齢とされた結果を、投資収益率のピークと読み替えないための基準を整理しています。金融知識スコアの年齢別の差も、個人の判断力が毎年複利で低下する割合には換算できません。集団の平均値と個人の能力評価を分ければ、年齢だけを基準に資産管理の権限を変える誤りを避けやすくなります。53歳という数値だけで、本人の投資能力や将来の収益を評価する内容ではありません。 認知症の診断前に延滞の増加が観察された研究についても、一度の延滞だけで認知症と判断できない点を確認します。延滞の回数や背景は支払い記録で確かめ、医療上の判断は医療機関で確認する必要があります。金融上の変化と診断を直結させず、確認先を分けるための整理です。 年齢を資産管理の限界線にしようとしている人、家族の金融管理を手伝う人に向く内容です。口座、投資先、支払い記録、閲覧権限、取引権限を別々に点検する際の基準として、記事をご覧ください。 #行動ファイナンス #意思決定