本文へスキップ
Binder

生活金融と税制度、日常のお金の悩みから節税・相続まで扱う金融生活ガイド

お金の問題は、知らないからというより、どこを見ればよいのか誰も教えてくれないために損につながります。ここでは日常で出会うお金の問題と、その背後にある税や制度を事例に沿って解きほぐします。

破損した紙幣の交換、約款の読み方、預金とローン、カードの特典と支出の管理といった生活の金融から、年末調整と所得控除、相続と贈与、事業承継の特例、不動産に関わる税金、自営業者やクリエイターの申告まで扱います。

制度は毎年変わり、変わったことに気づかないこと自体が費用になります。何がいつから変わったのか、だから今年は何を押さえるべきかを、期限とともに整理します。

記事 124件

現在の言語のインフォグラフィックがないため、すべての言語のインフォグラフィックを表示しています。
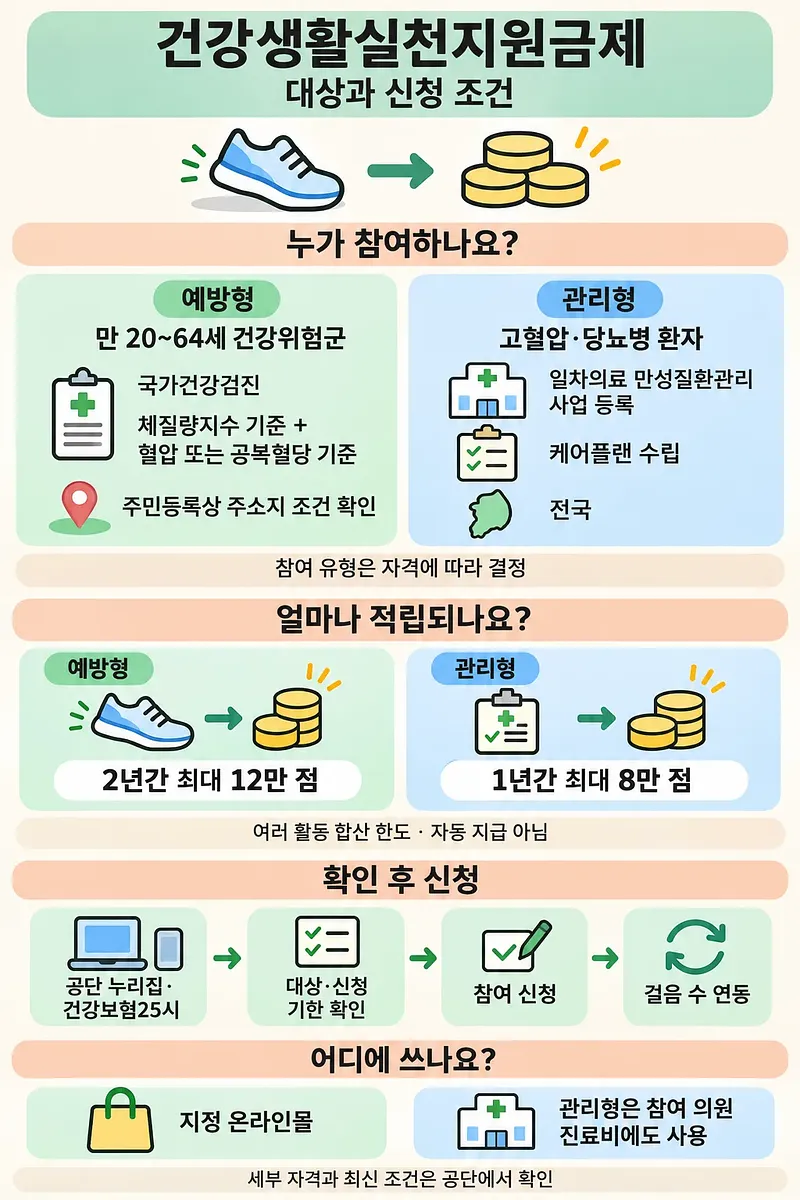
獲得できるポイントの上限は、予防型が2年間で12万ポイント、管理型が1年間で8万ポイントです。 健康生活実践支援金制度12万ポイントの対象と申請条件
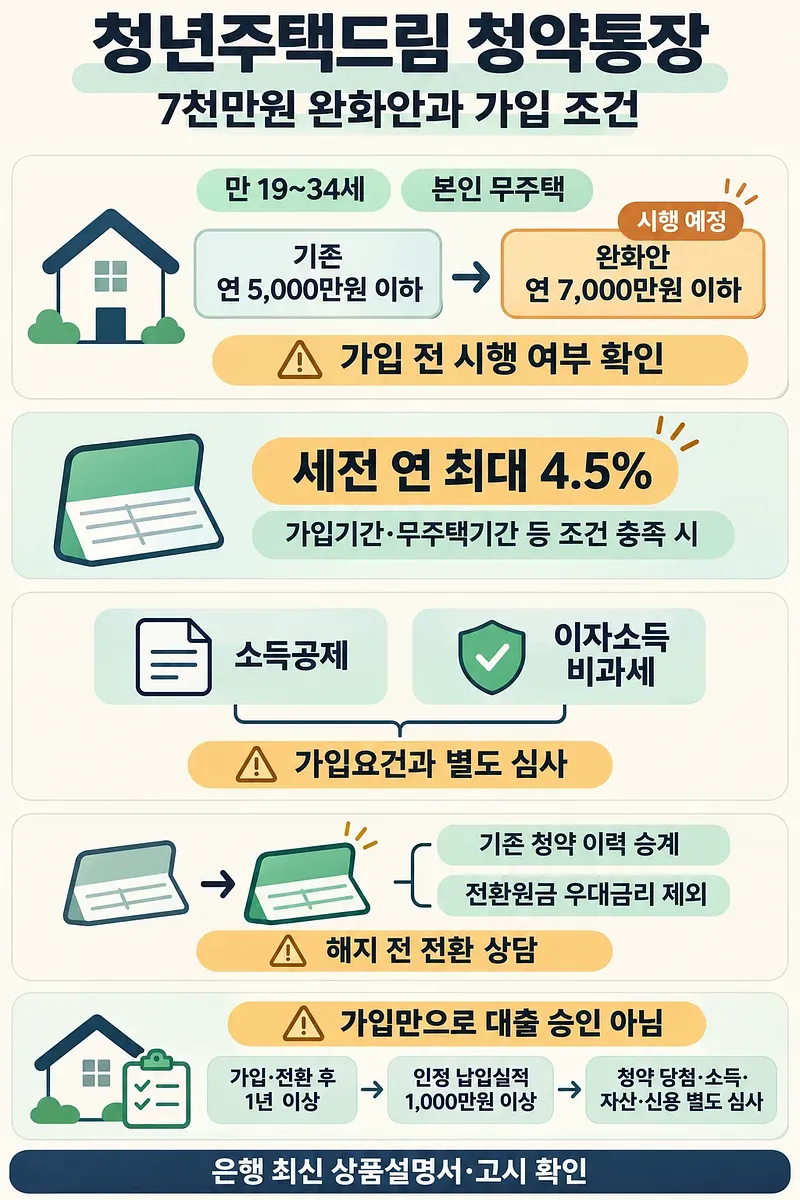
税引前年最大4.5%の優遇金利は、加入期間や住宅を所有していない期間などの要件を満たす場合に適用されます。 청년주택드림 청약통장 年収7千万ウォン緩和案と加入条件
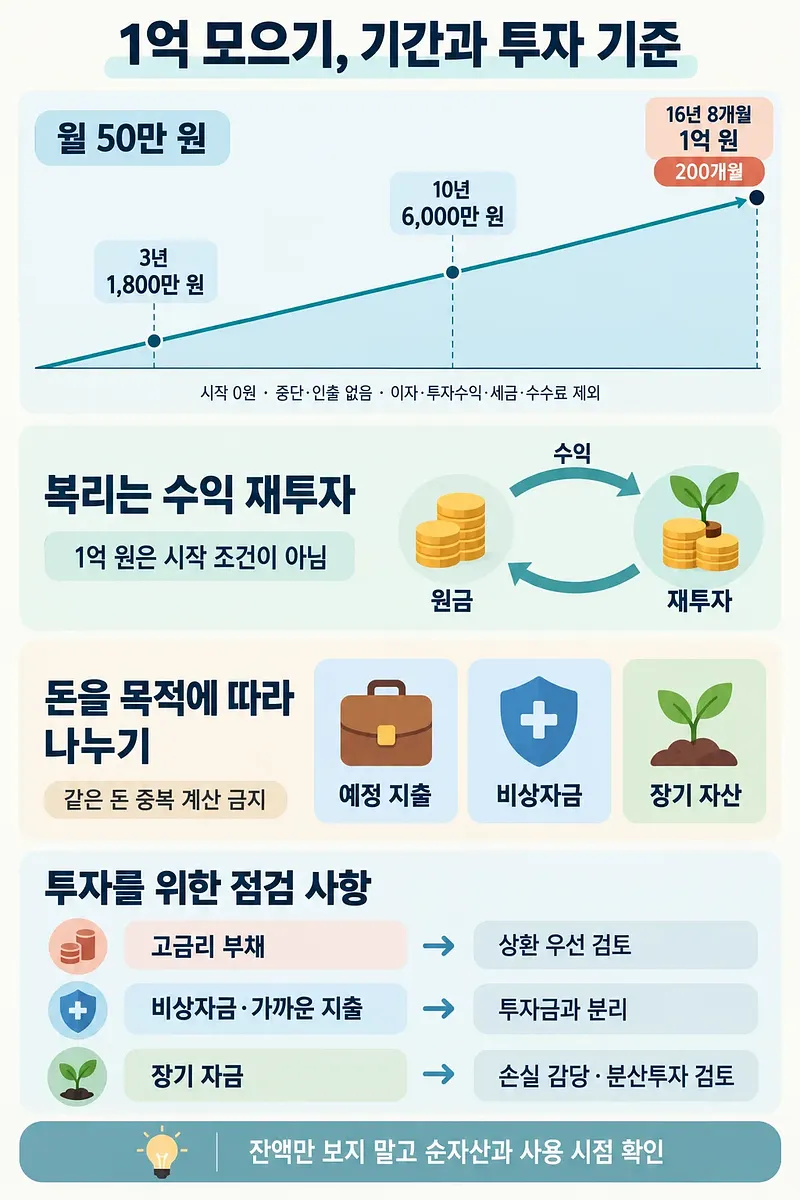
複利は利益を再投資することで生まれ、1億ウォンが開始条件ではありません。 1億ウォン貯める期間と投資基準 月50万ウォンの場合
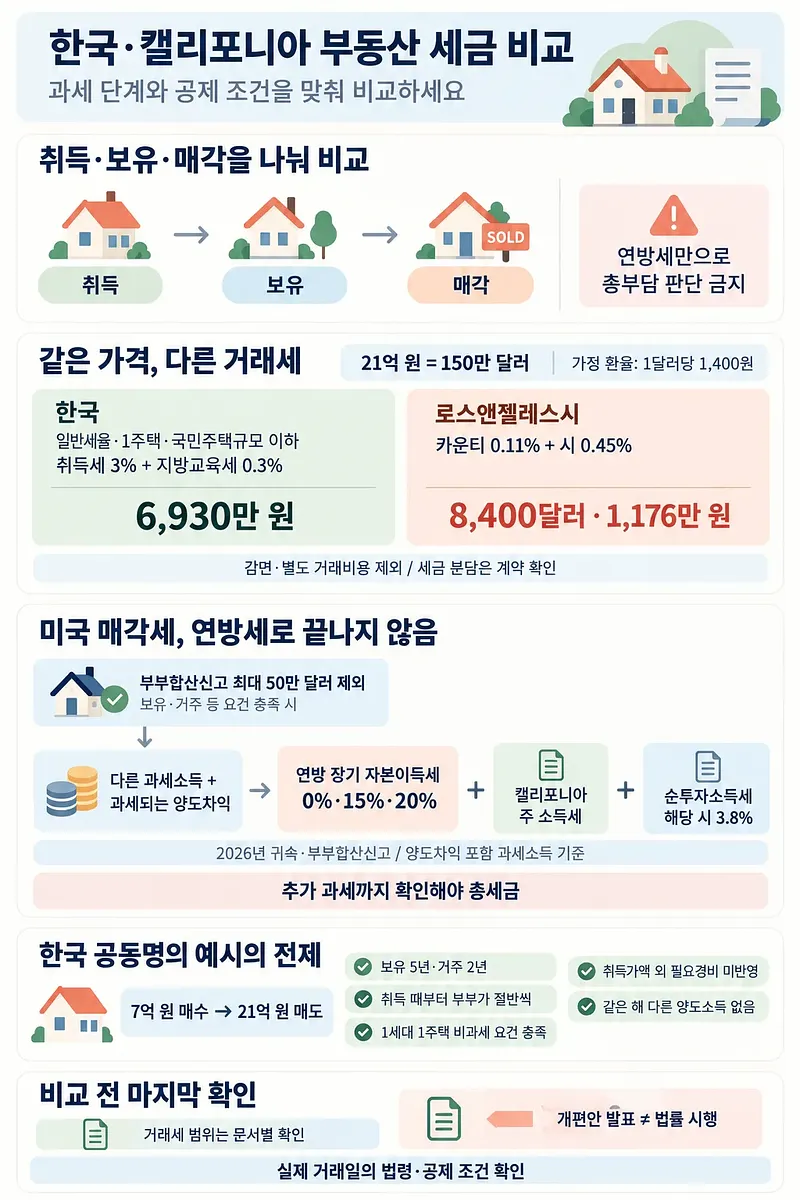
韓国の共有名義の税額計算を再現するには、持分や非課税要件などの前提を明示する必要があります。 不動産税制 韓国とカリフォルニアの比較基準
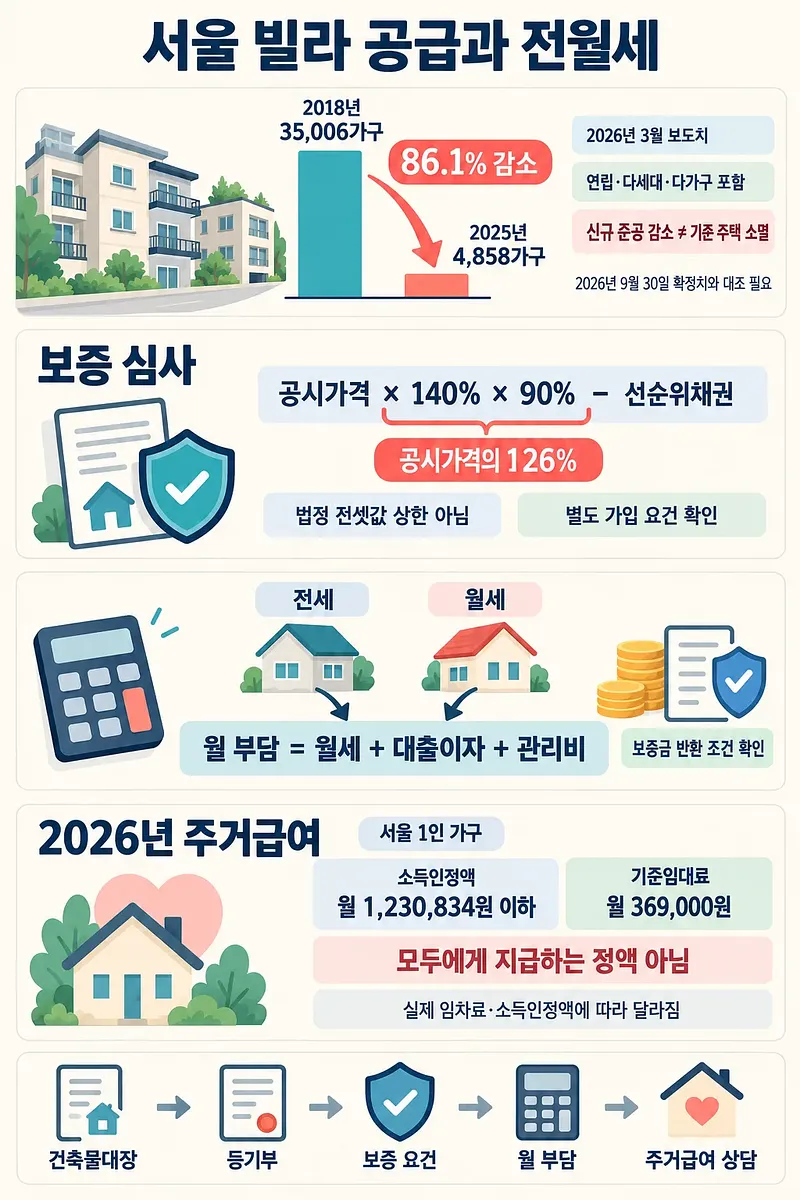
チョンセと月払い賃貸を比較する際は、ローン利息と管理費を含む月々の負担を計算する必要があります。 ビラ供給減少 ソウルのチョンセとウォルセへの影響と対応基準
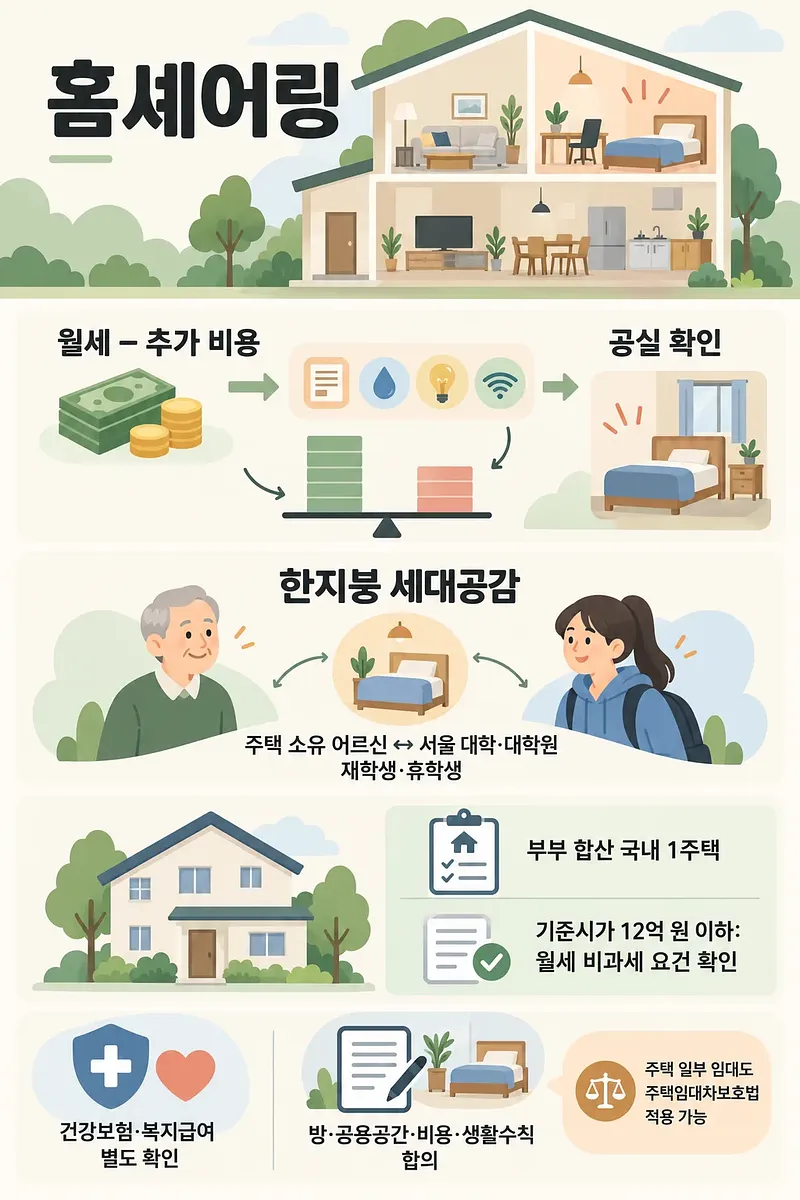
ホームシェアが老後の生活費の足しになるかは、手元に残る収入と税金・健康保険の条件を併せて判断する必要があります。 ホームシェアリング 住宅1戸所有者の税金と契約条件
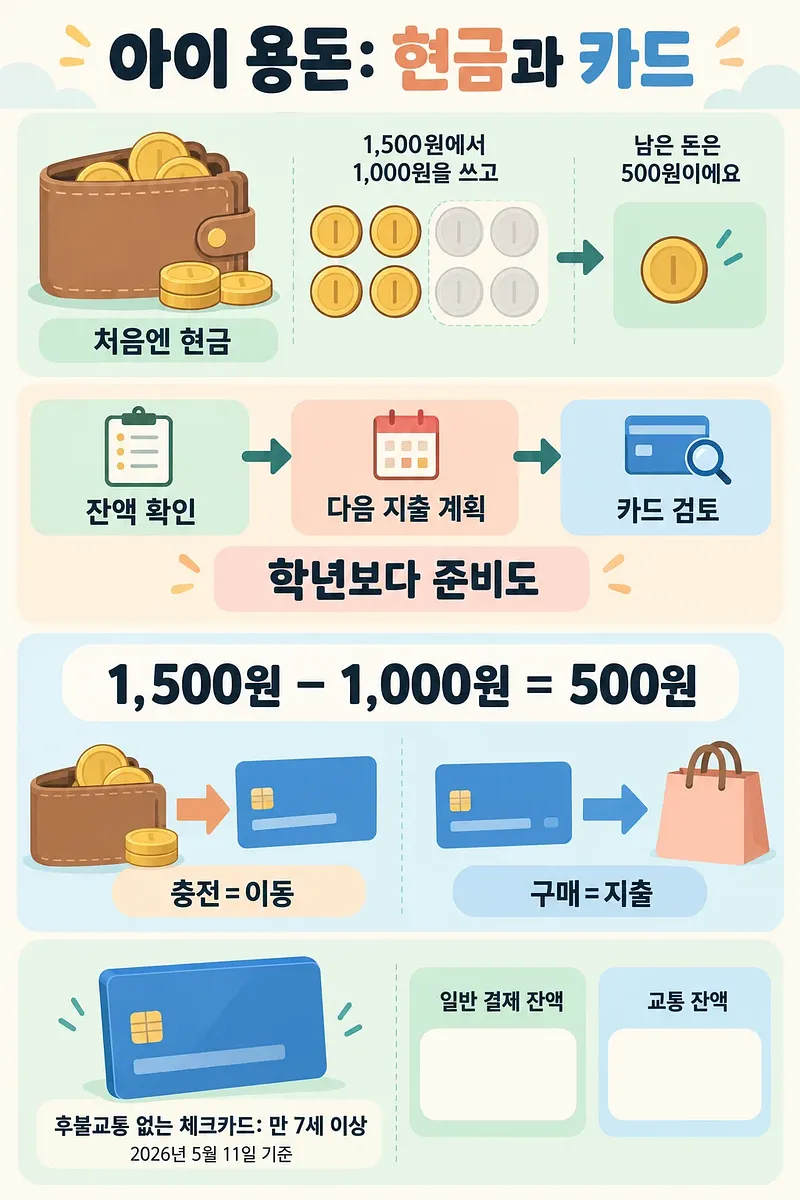
初めてお小遣いを管理するときは、現金から始め、使った後に残る額を数える練習をしましょう。 小学生のお小遣い 現金とカードの選び方
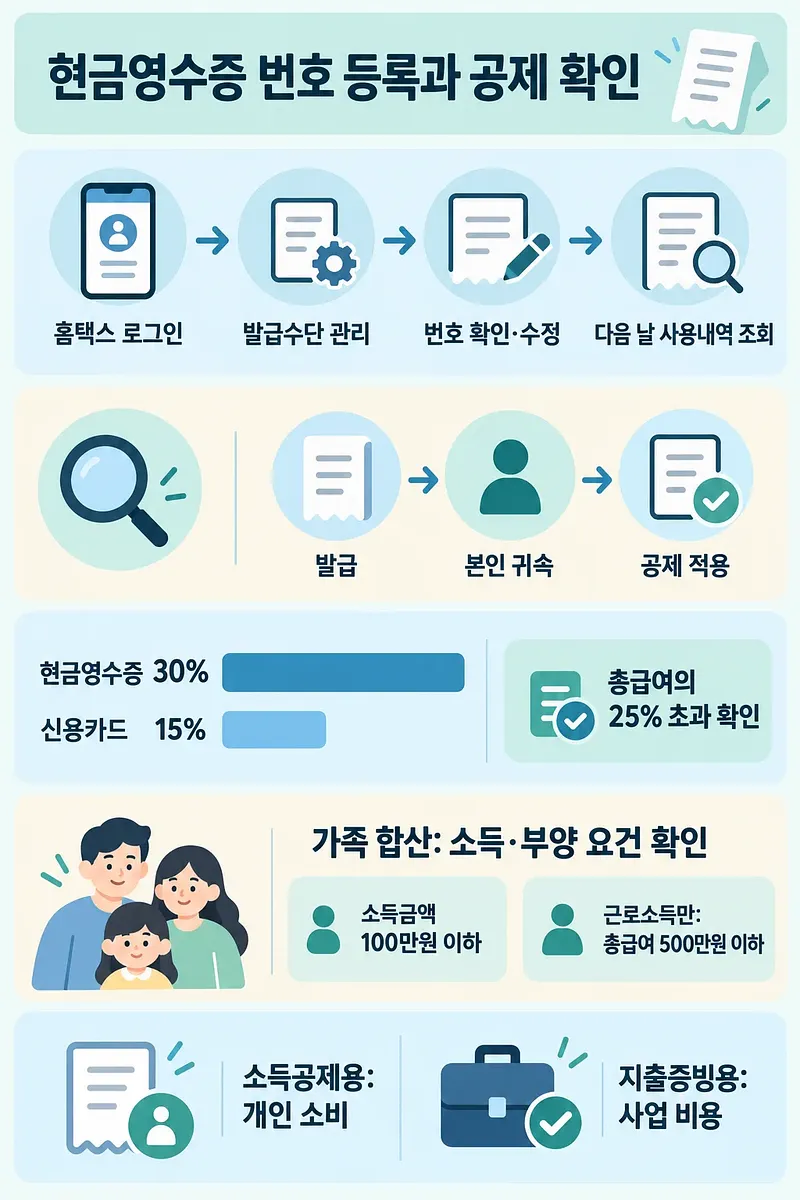
個人の支出に対する所得控除と事業経費の支出証明は区別しましょう。 現金領収書の携帯電話番号登録と控除の確認方法
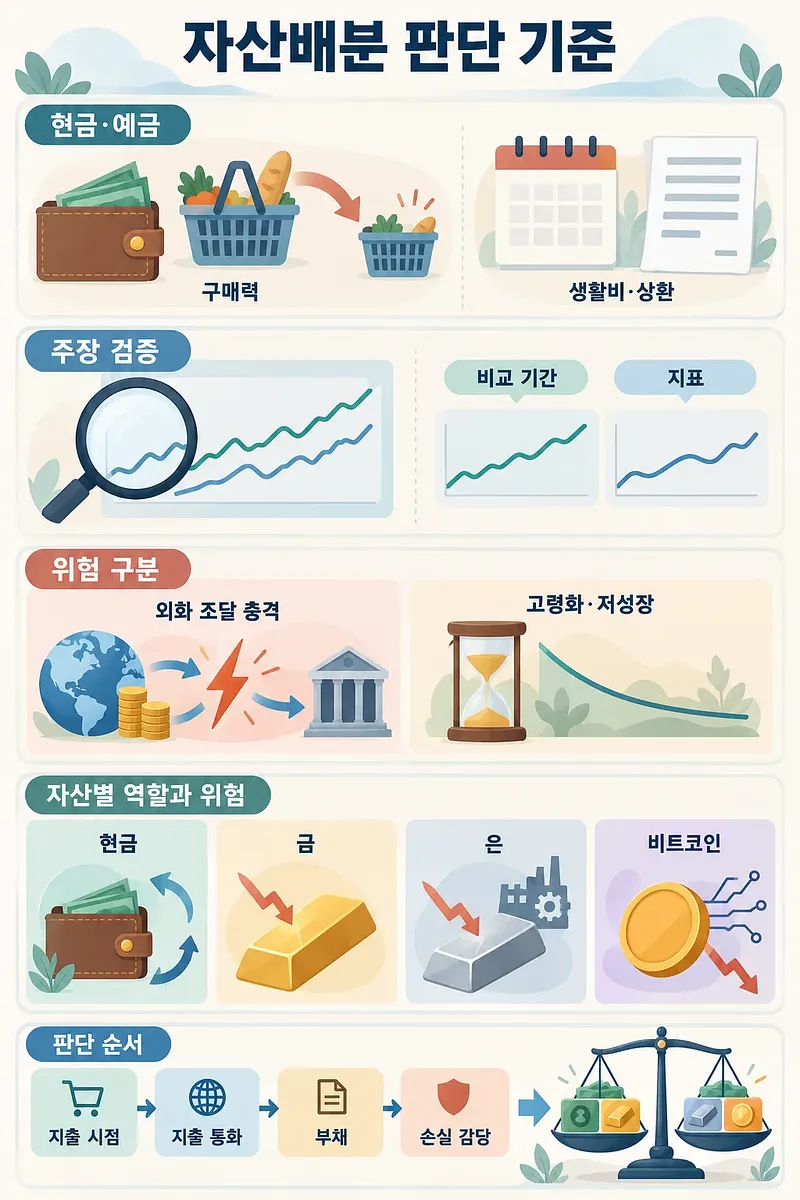
通貨量に関する主張を検証し、リスクの性質と資産ごとの損失可能性を区別する必要があります。 資産配分 現金・金・銀・ビットコインの判断基準
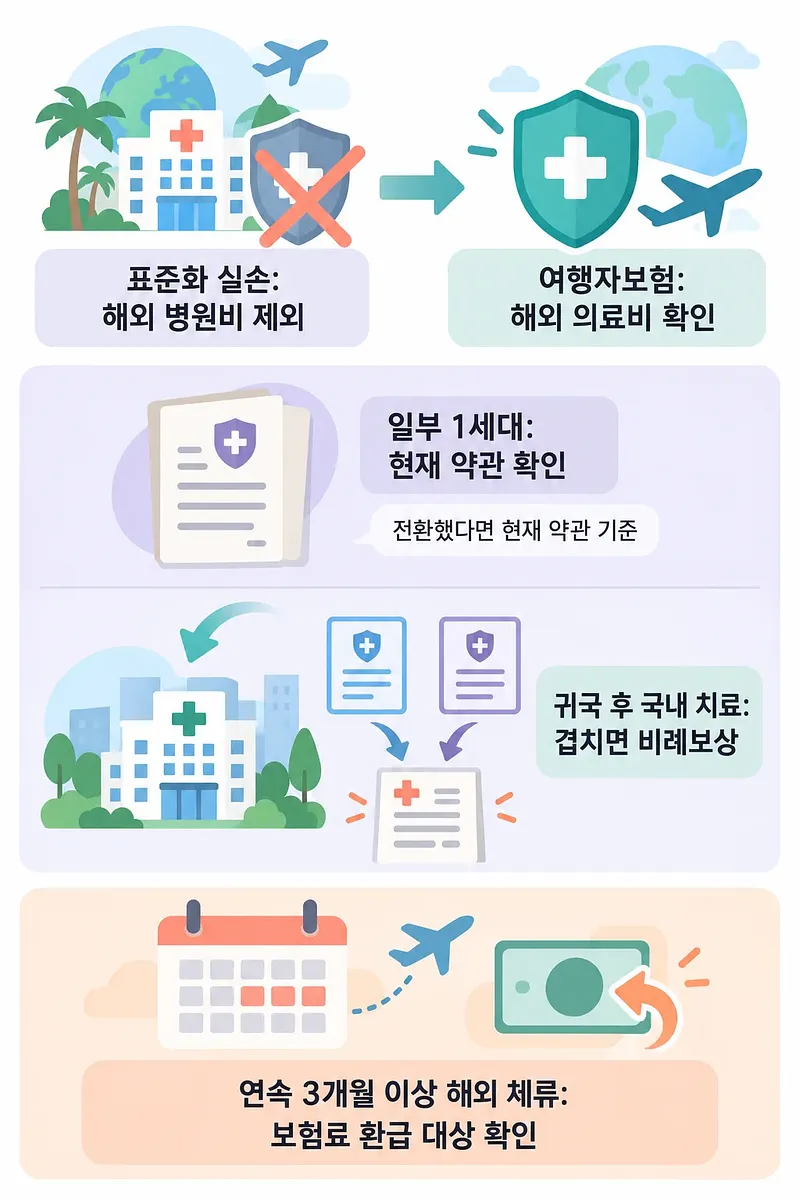
海外に連続して3か月以上滞在した場合は、実損医療保険料の還付対象か確認できます。 実損医療保険の海外医療費補償と第1世代の例外基準
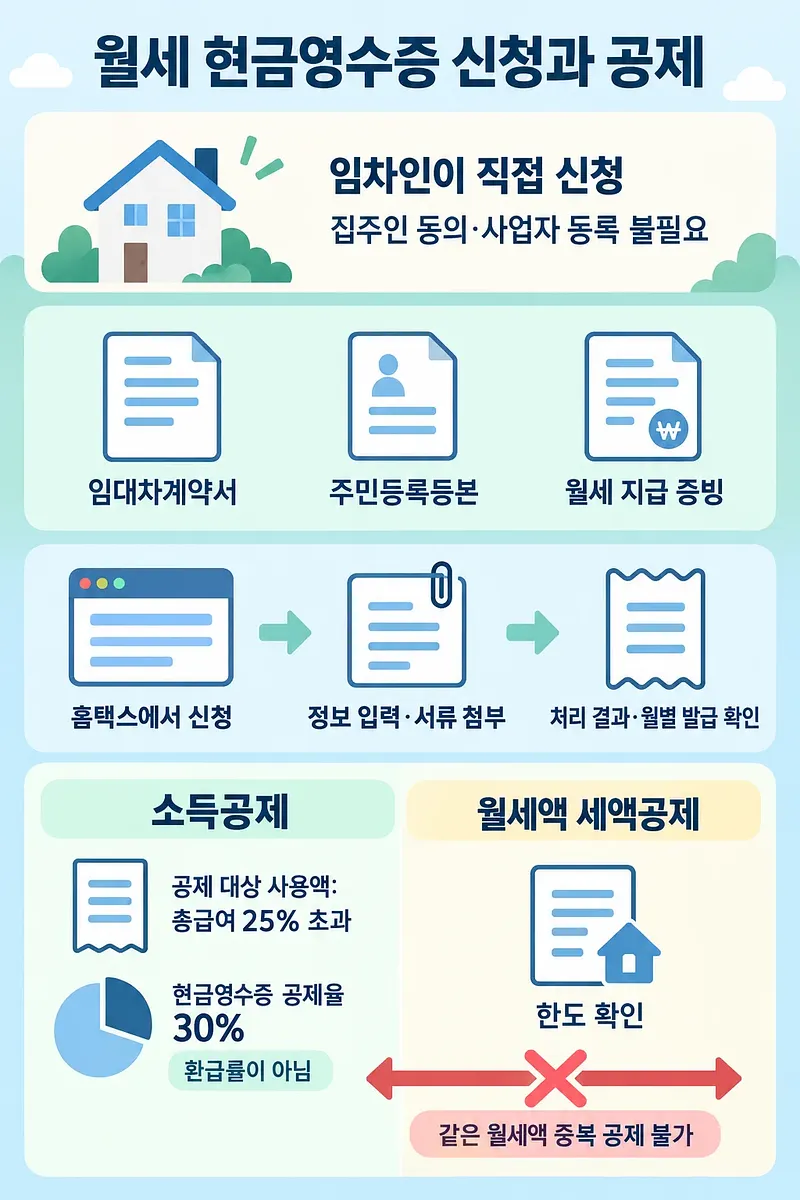
同じ家賃について所得控除と税額控除を重複して適用することはできません。 家賃の現金領収書 借主の申請方法と控除条件
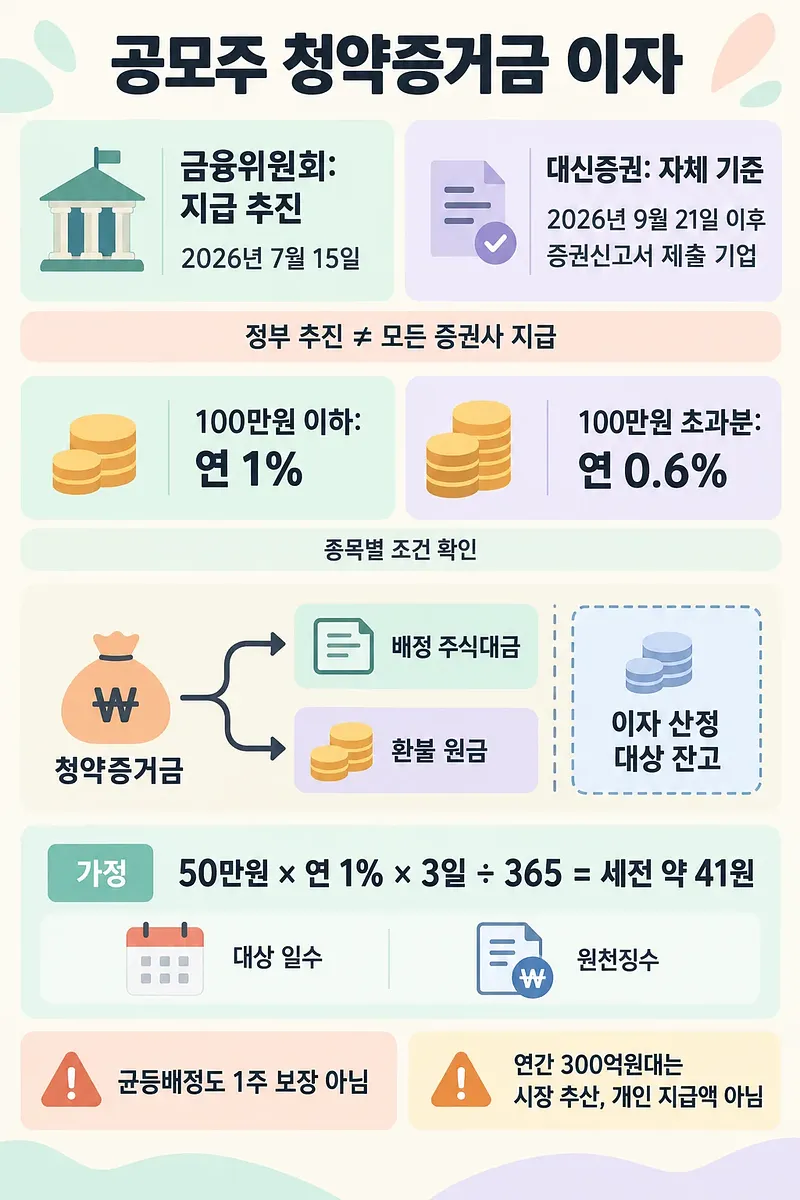
政府の方針は、すべての証券会社が利息を支払うことを意味しません。 公募株の申込証拠金の利息、大信証券の適用条件
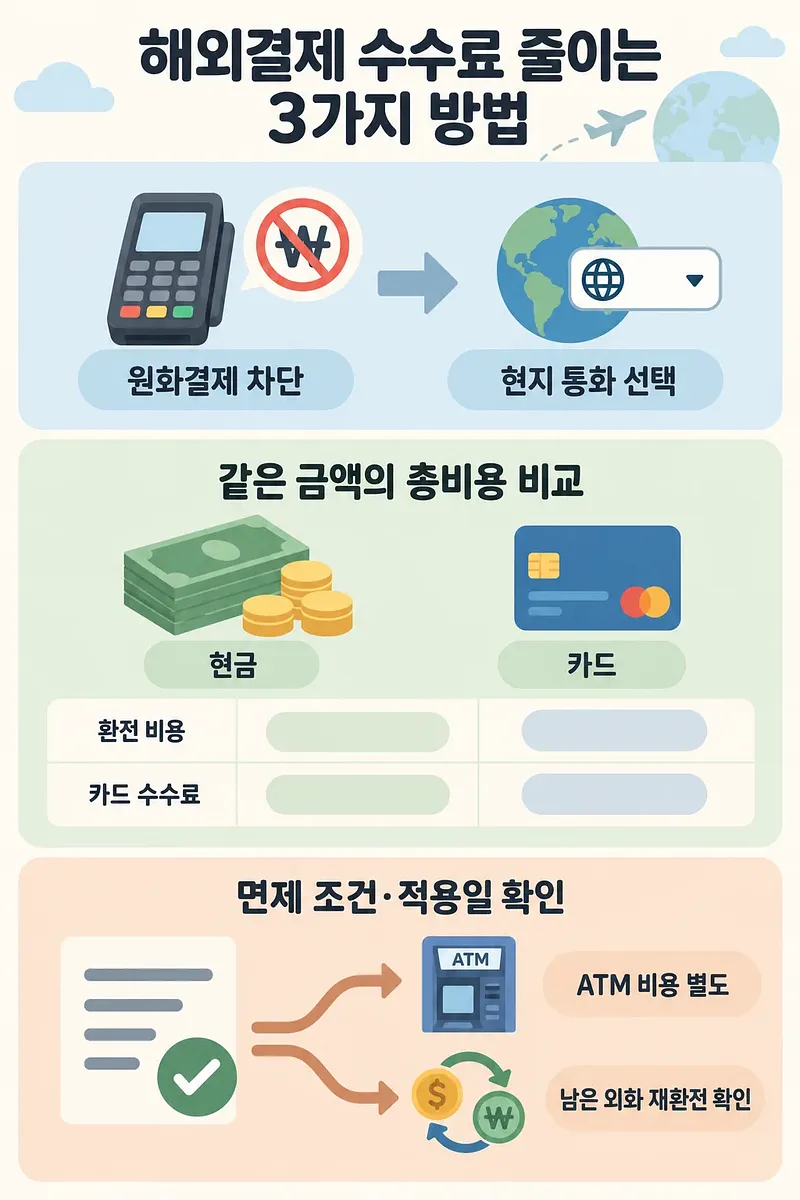
同じ現地通貨額を基準に、現金への両替とカード決済の総費用を比較しましょう。 海外決済の手数料を抑える3つの方法
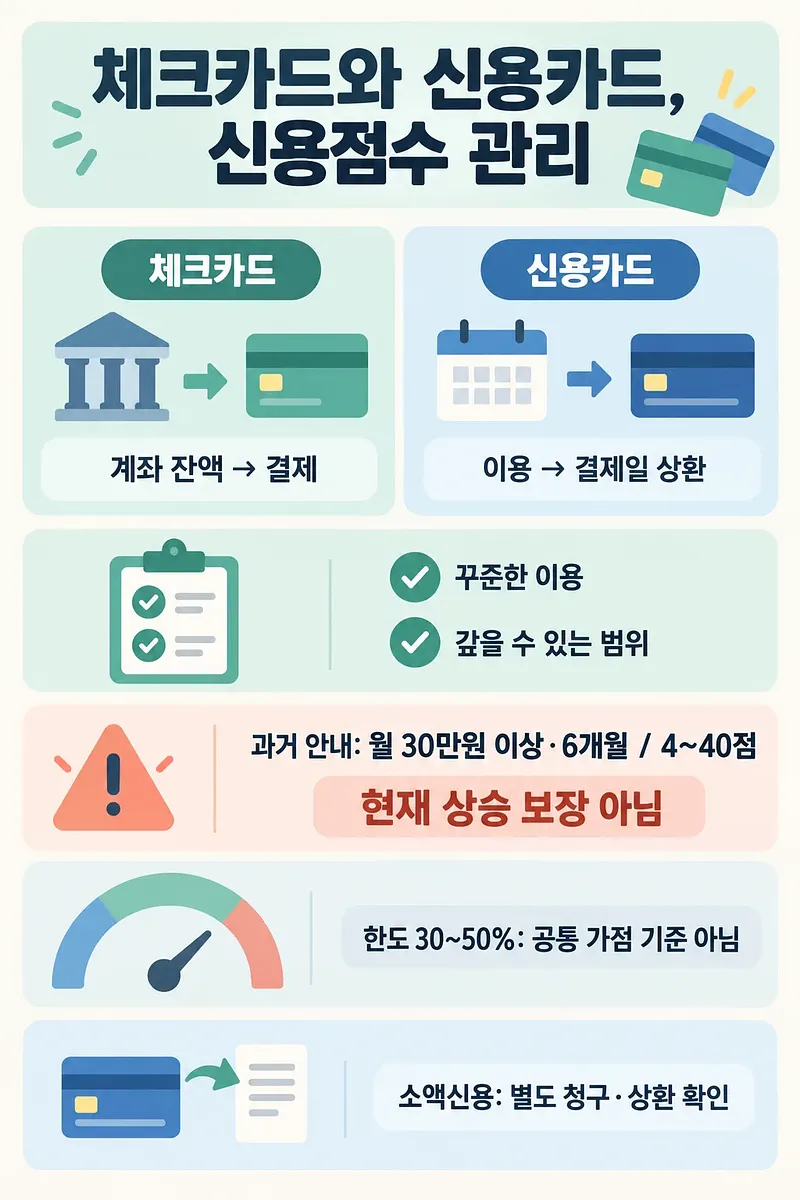
カードは点数の上昇幅ではなく、返済能力と利用履歴を基準に選びましょう。 信用スコアとデビットカード・クレジットカードの利用基準
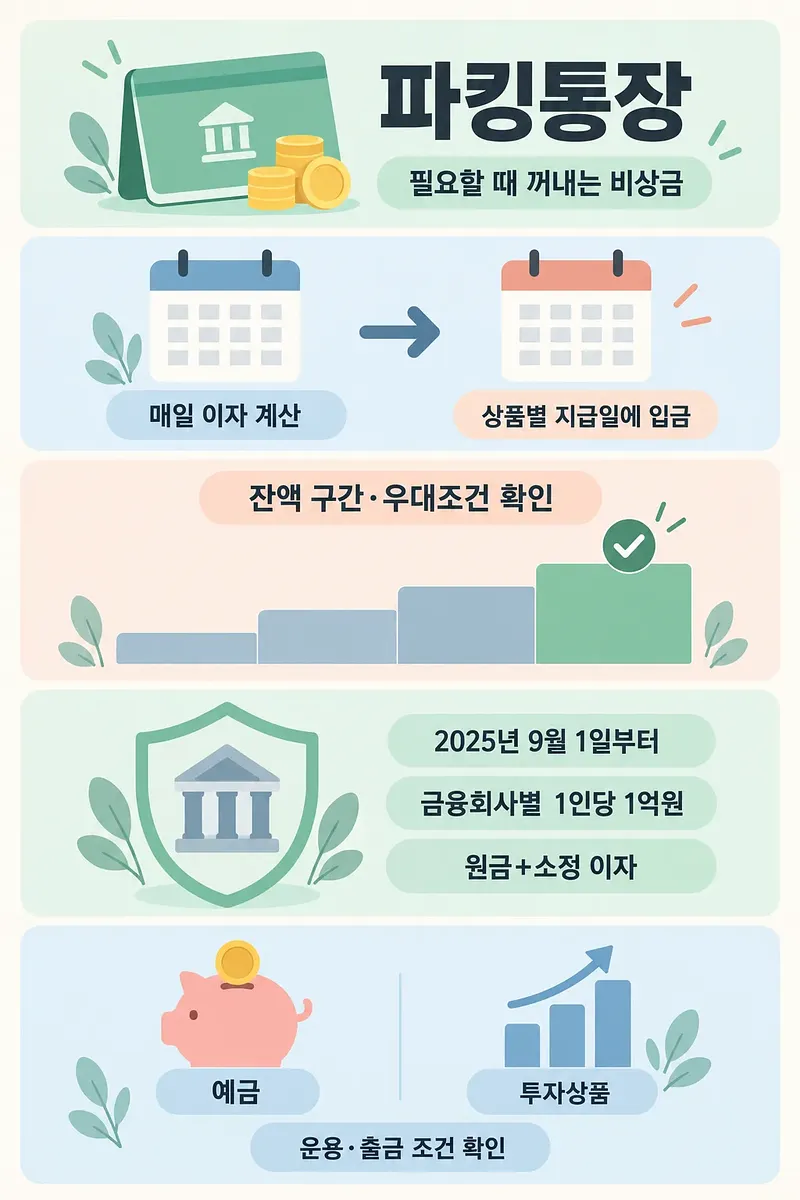
パーキング口座を選ぶ際は、利息の支払日、適用金利、預金保護と引き出し条件を確認しましょう。 パーキング口座の1日分の利息と預金保護基準
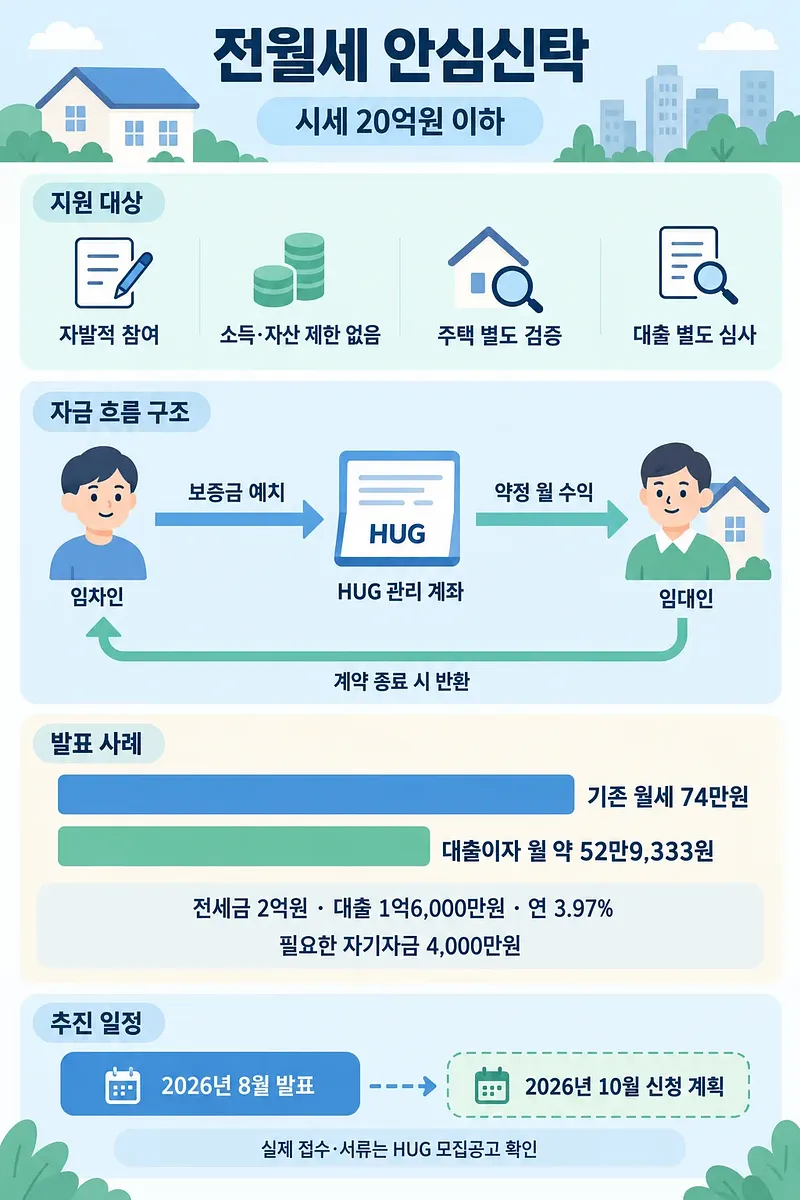
実際の受付日程と必要書類は、HUGの募集公告で確認する必要があります。 チョンセ・月額家賃安心信託 20億ウォン以下の住宅の参加条件
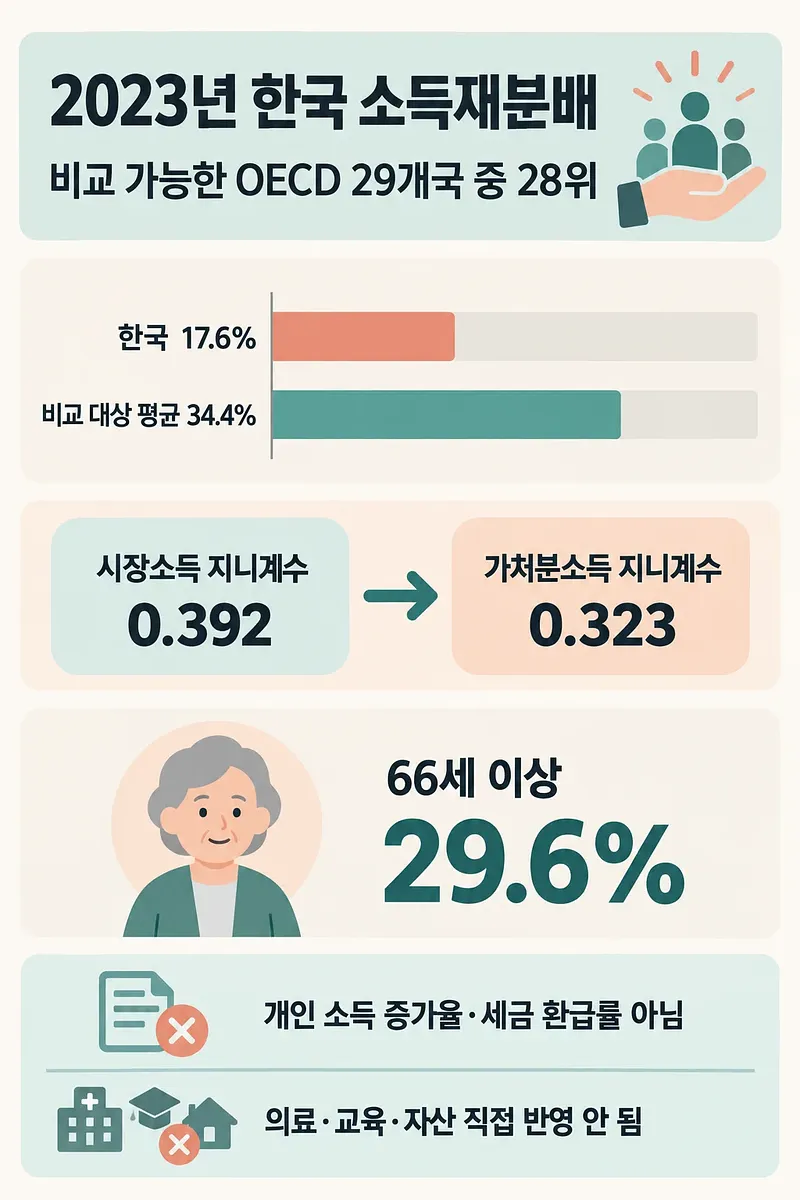
現金所得を中心とする再分配指標には、医療・教育サービスの価値や資産格差は直接反映されません。 韓国の所得再分配、2026年公表のOECD統計で29カ国中28位
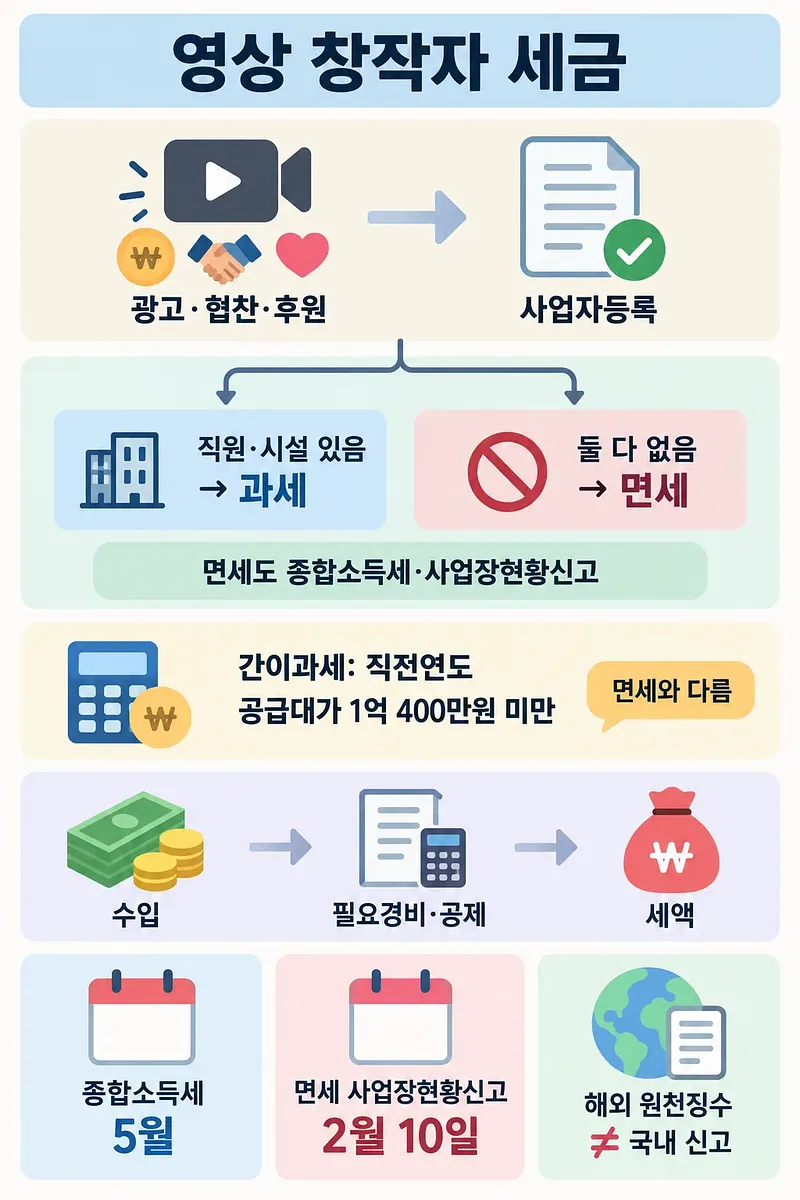
付加価値税が免税でも、総合所得税と事業場現況の申告を確認する必要があります。 YouTuberの税金、個人事業主の申告と免税基準
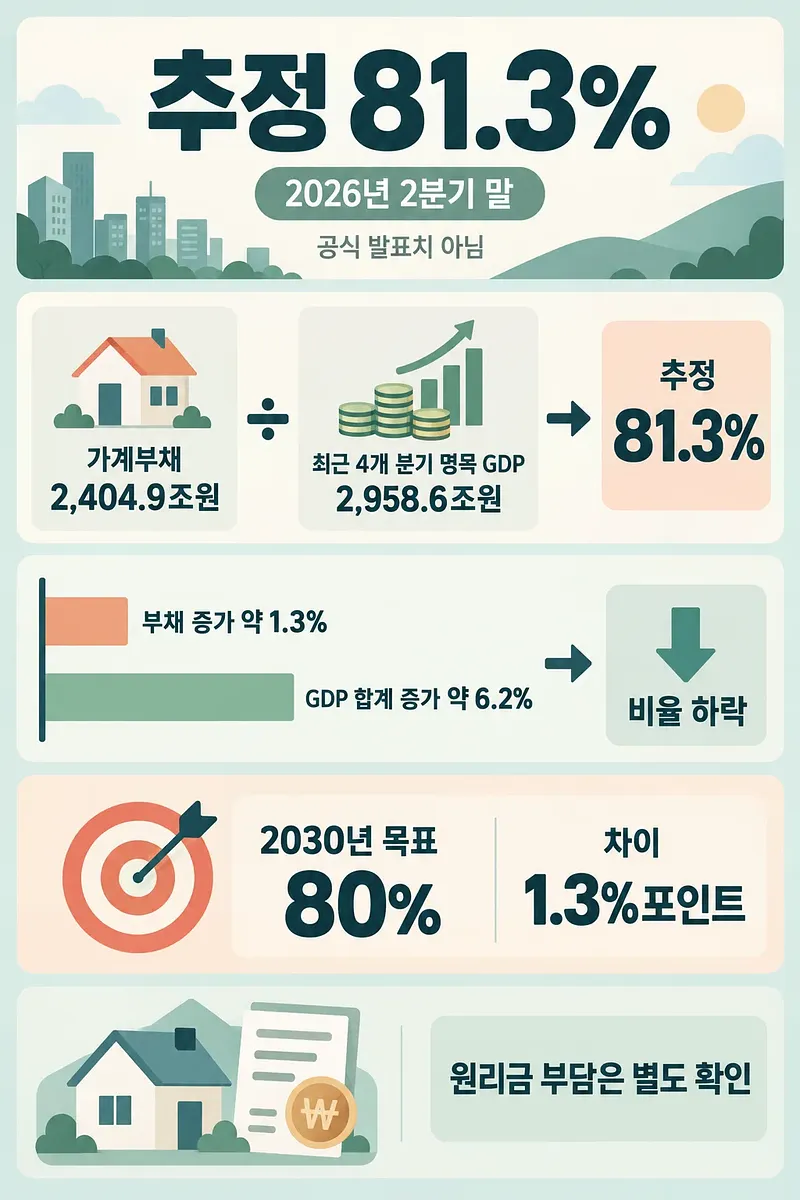
2026年第2四半期末の家計債務比率81.3%は複数の統計を組み合わせた推計値で、公式発表値ではありません。 家計債務比率81.3%の推計と低下の理由
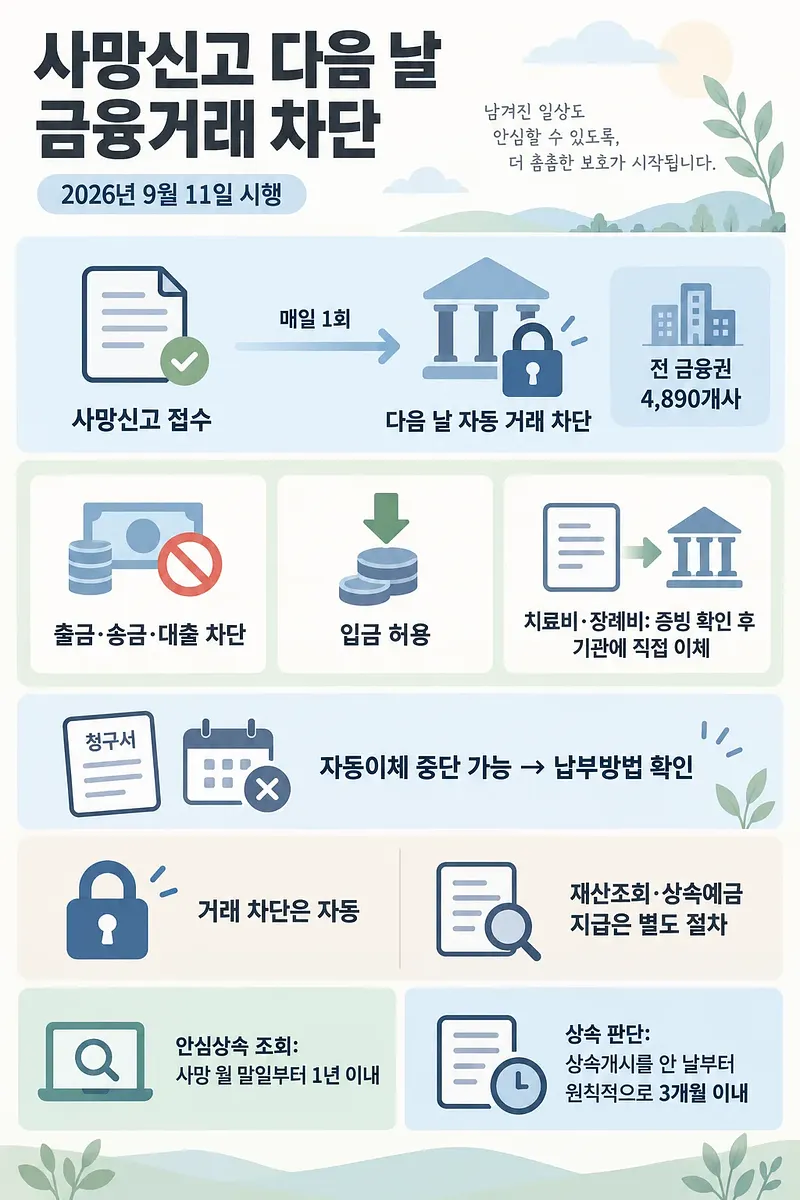
死亡届が受理されると、翌日から故人名義の金融取引が自動的に停止されます。 死亡届受理翌日の金融取引停止と遺族の対応
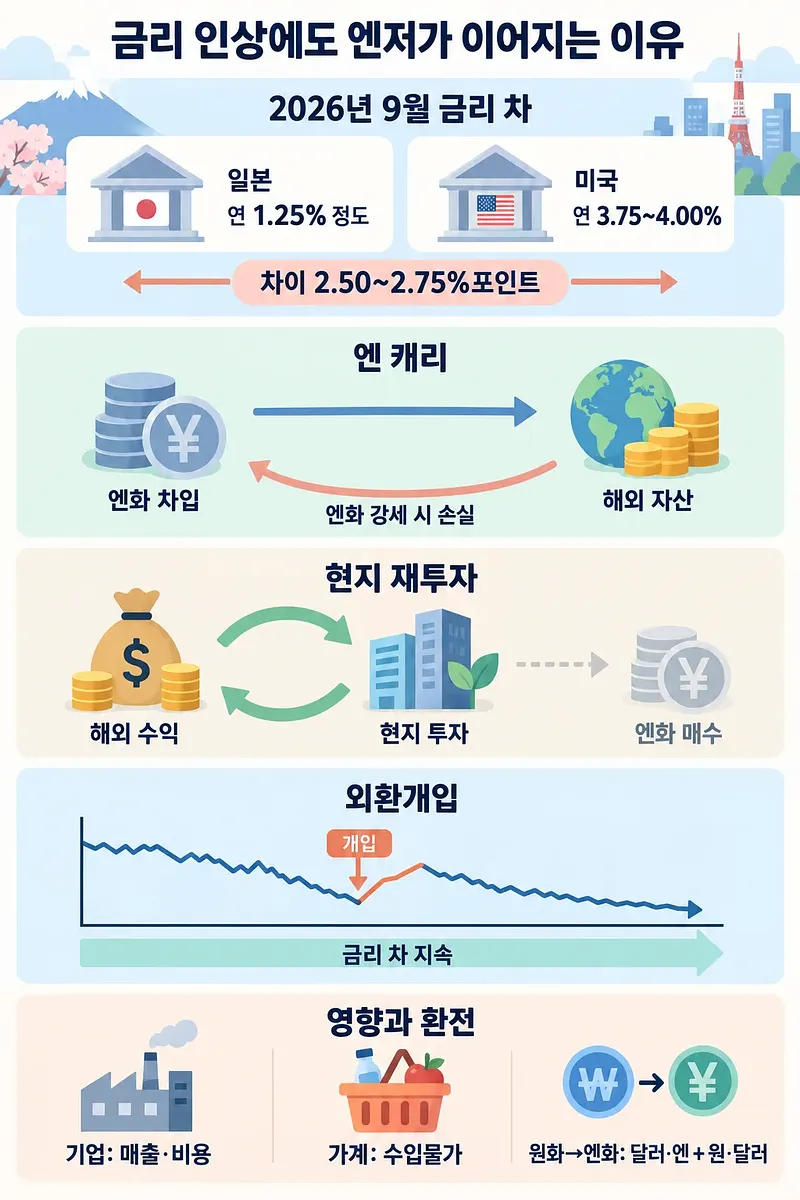
海外で得た収益が現地で再投資されると、経常黒字はすぐには円買いにつながりません。 円安が2026年の利上げでも続く理由
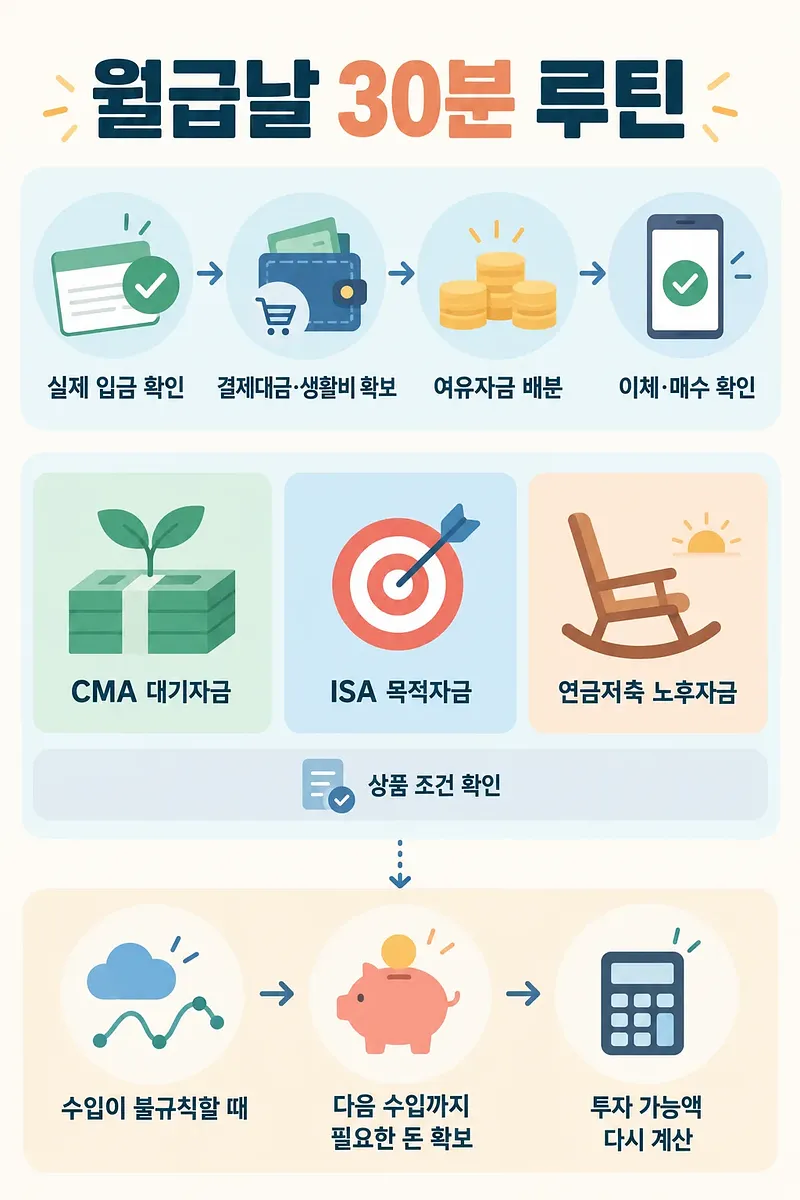
収入が不規則な場合は、次の収入までに必要なお金を基準に投資可能額を計算し直しましょう。 会社員のお金の管理方法 給料日の30分ルーティン
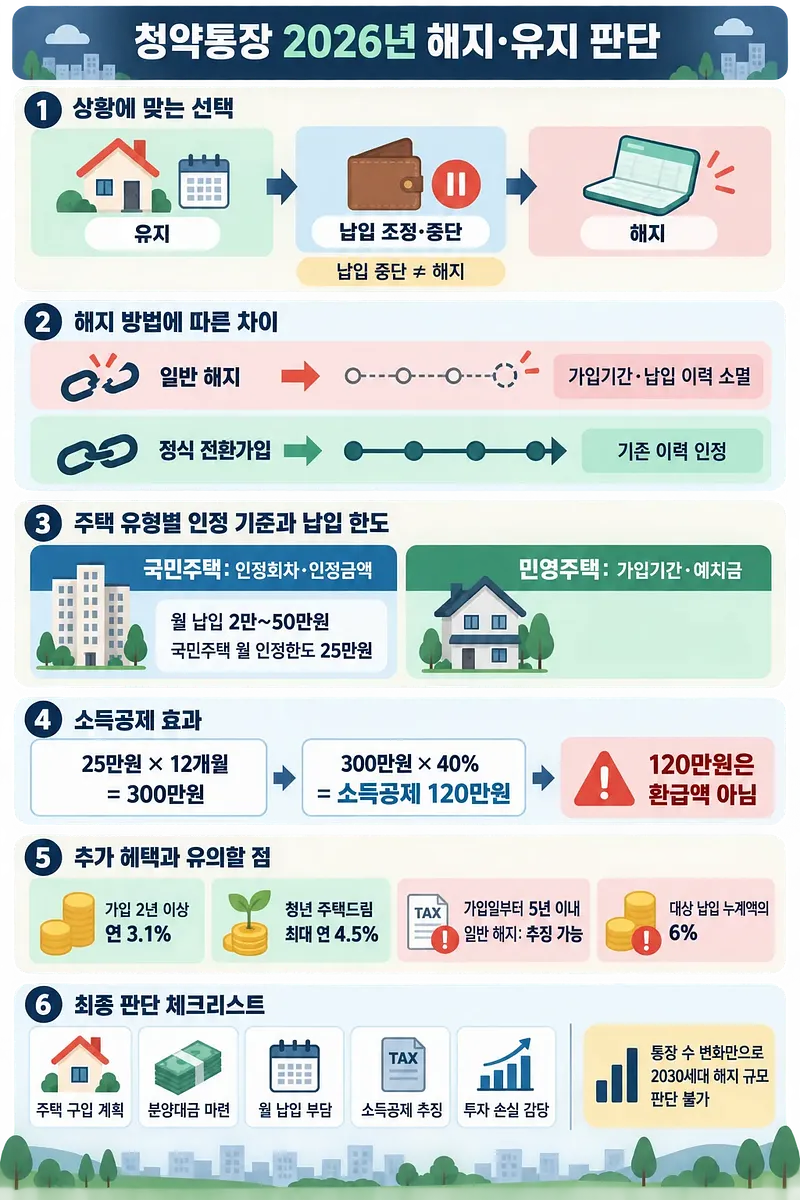
通常の解約後に再加入しても、従来の加入期間と払込履歴は原則として引き継がれません。 住宅請約通帳 2026年解約と維持の判断基準
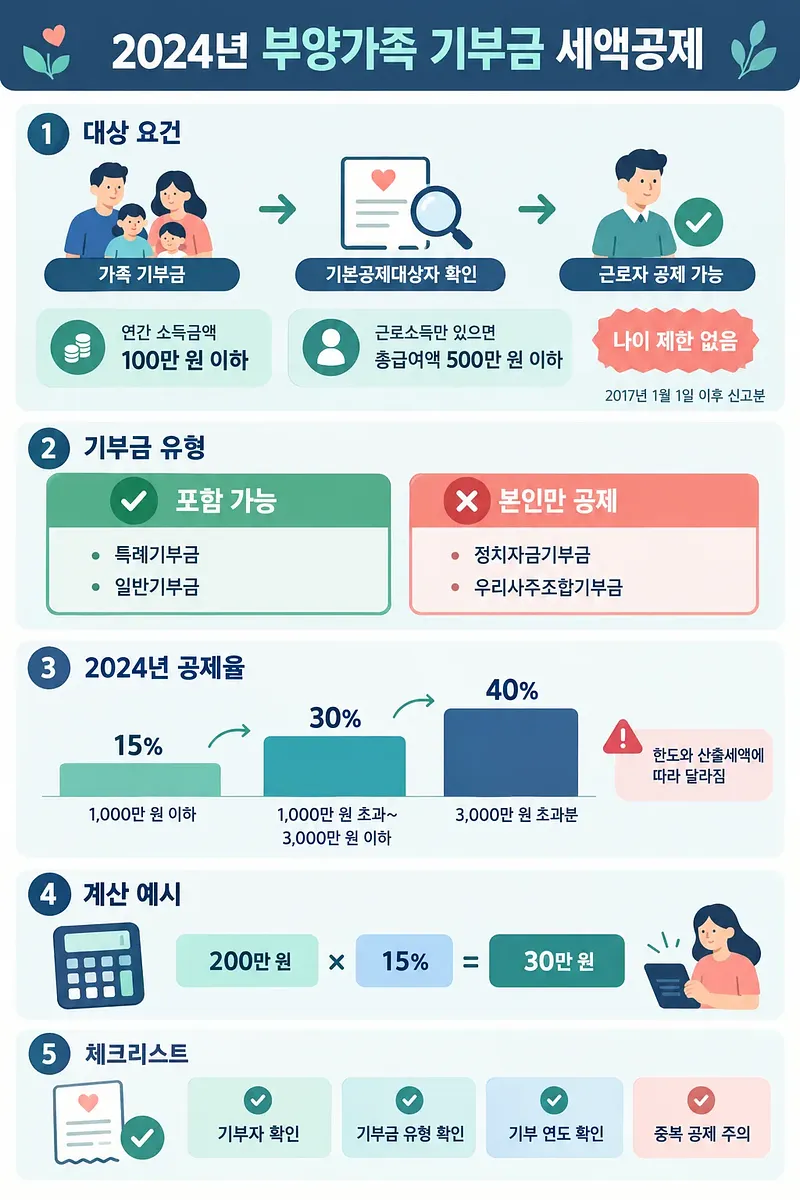
扶養家族の寄付金を控除する前に、その家族が基本控除の対象要件を満たすか確認する必要があります。 寄附金税額控除 2024年扶養家族の控除要件