 OnBinder
Social
Un breve análisis escrito de cada contenido: qué ha cambiado y por qué importa. Capta primero lo esencial y pasa al contenido completo solo con lo que te interese. Todos los análisis parten de contenido real, así que el enlace te lleva directamente al material en el que se basan.
Guía para revisar el seguro contra inundaciones en EE. UU. antes del pico de huracanes del Atlántico de 2026
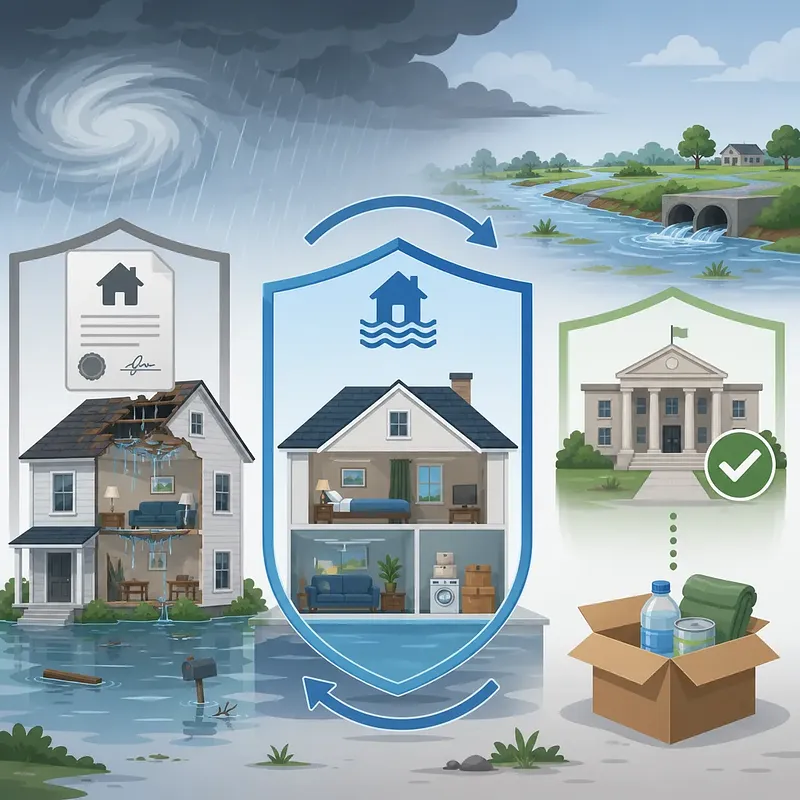
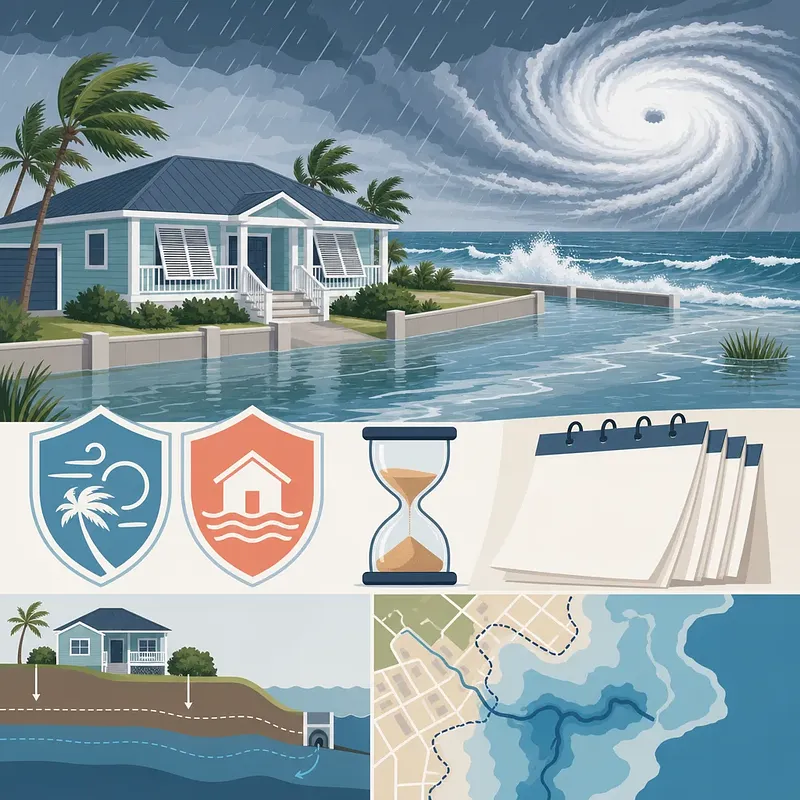
La preparación financiera ante la temporada de huracanes exige distinguir entre tres recursos que no son equivalentes: el seguro de hogar, el seguro contra inundaciones del NFIP y la asistencia por desastre de FEMA. El seguro convencional generalmente no cubre inundaciones provocadas por aguas superficiales. Las nuevas pólizas del NFIP suelen estar sujetas a una espera de 30 días, con excepciones limitadas. Por otro lado, la ayuda de FEMA depende de una declaración presidencial y de la elegibilidad, por lo que no sustituye una indemnización de seguro. La guía también explica por qué los pronósticos de NOAA no determinan el riesgo de una vivienda concreta y qué revisar, incluso fuera de las zonas de alto riesgo: drenaje, precipitaciones, marejadas, topografía e historial local. #NFIP #GestionDeRiesgos
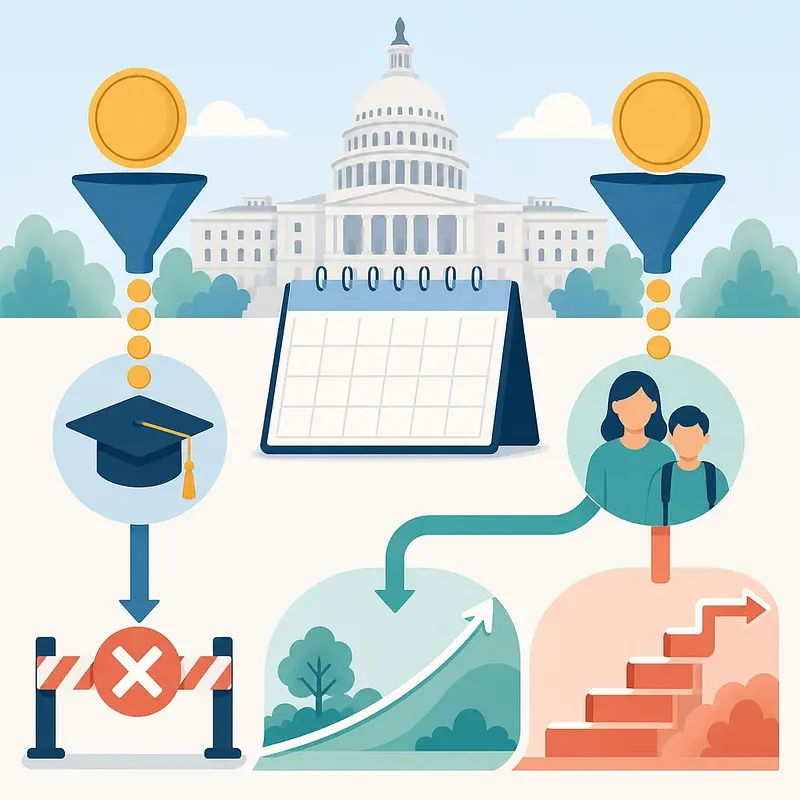
Reforma de los préstamos estudiantiles federales de EE. UU. en 2026: límites, reembolso y Beca Pell
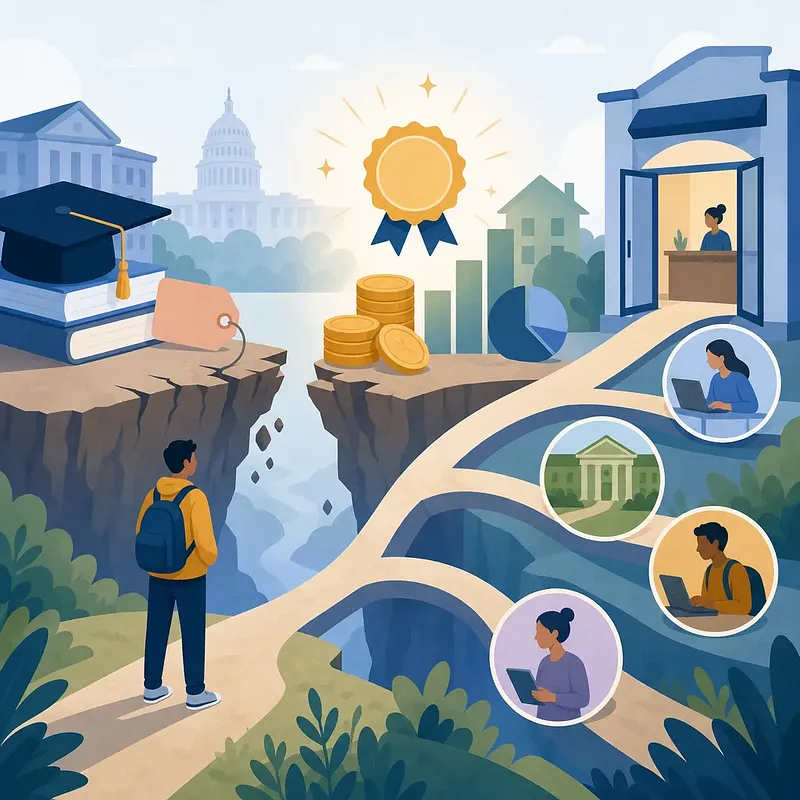
A partir del 1 de julio de 2026, la financiación federal de la educación superior en EE. UU. afrontará una reforma relevante. En principio, dejarán de ofrecerse nuevos préstamos Grad PLUS para períodos académicos que comiencen desde esa fecha, y se aplicarán límites más estrictos a los préstamos de posgrado y Parent PLUS. ¿Por qué importa? Estos topes pueden generar una brecha entre la ayuda federal disponible y el costo real de la matrícula. El artículo detalla los límites anuales y acumulados, el funcionamiento del nuevo plan de reembolso RAP, los cambios en la Beca Pell y las disposiciones transitorias para usuarios actuales. También explica cuándo solicitar a la institución una revisión por variaciones de ingresos, ajustes del costo de asistencia o ayudas institucionales. #AyudaFinanciera #PréstamosEstudiantiles
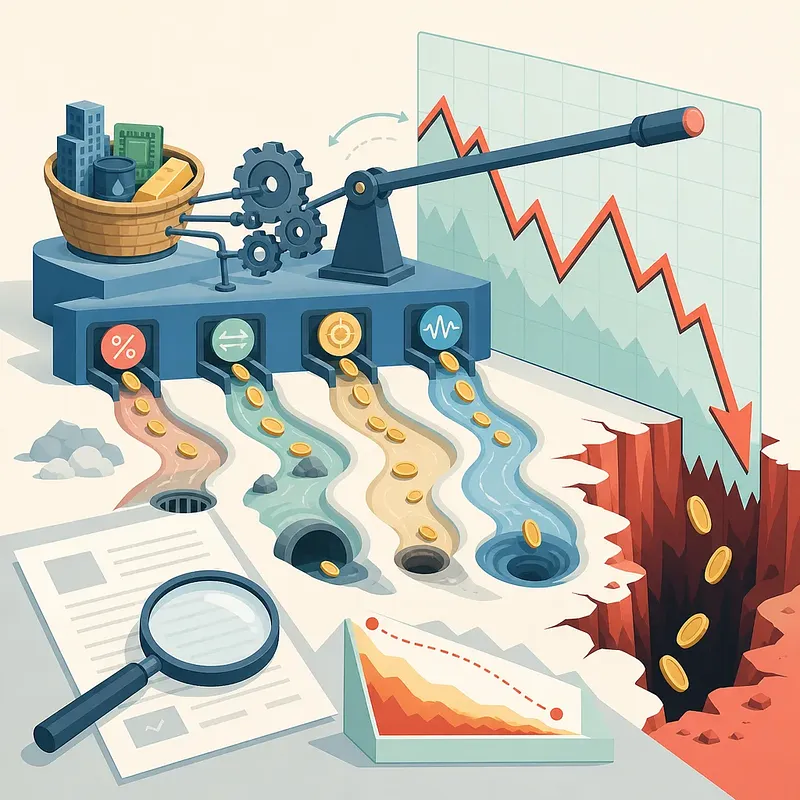
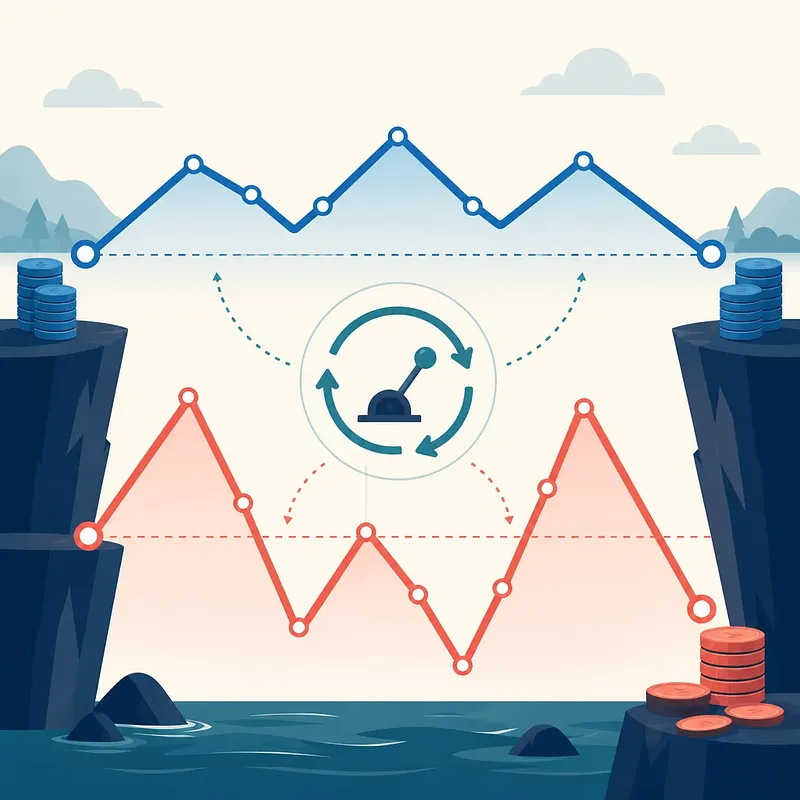
Por qué son peligrosos los ETF apalancados: rentabilidad diaria y pérdida por volatilidad
Los ETF apalancados suelen tener un objetivo concreto: multiplicar la rentabilidad diaria de un índice. Confundir ese objetivo con una promesa de rentabilidad acumulada puede llevar a una evaluación incorrecta del riesgo. El reajuste diario hace que las ganancias y pérdidas se calculen cada jornada sobre un capital diferente. En mercados laterales o muy volátiles, este efecto compuesto puede deteriorar el resultado, incluso si el activo subyacente termina cerca de su nivel inicial. También influyen las comisiones, los costes de derivados y financiación, los diferenciales y el error de seguimiento. Este artículo explica por qué ocurre y qué elementos del folleto conviene comprobar: objetivo diario, método de reajuste, pérdida máxima y condiciones de terminación anticipada. #ETFApalancados #RiesgoDeInversion
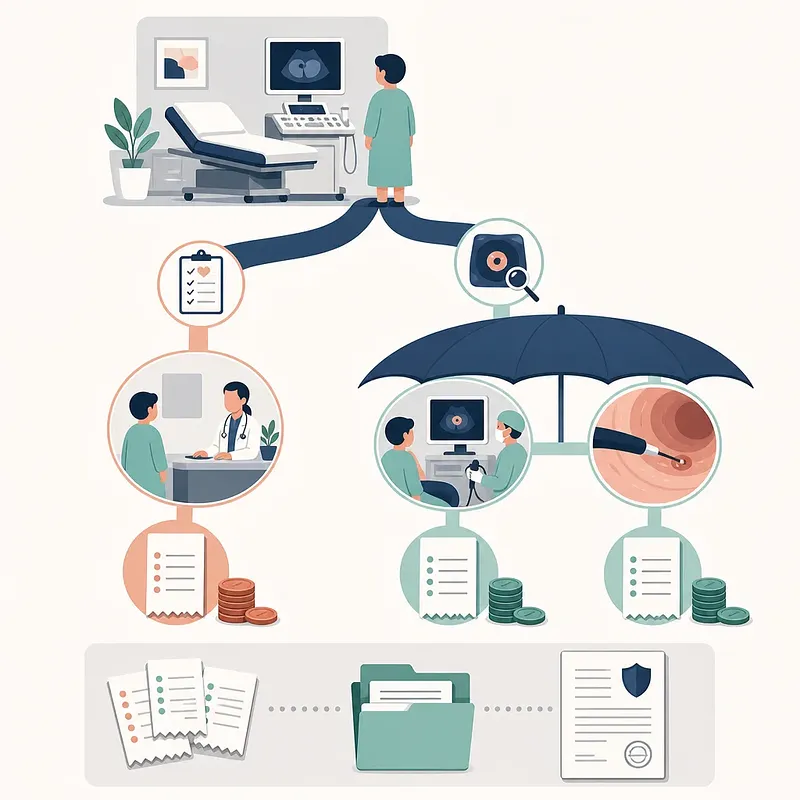
Los gastos derivados de un chequeo médico no siempre reciben el mismo tratamiento por parte del seguro. En general, los chequeos preventivos realizados sin síntomas no están cubiertos por los seguros de reembolso de gastos médicos. No obstante, las pruebas adicionales o los tratamientos efectuados a raíz de una anomalía —como una biopsia o una polipectomía— pueden ser indemnizables si se acredita su finalidad diagnóstica o terapéutica. Por eso es importante separar el coste del chequeo de los procedimientos posteriores y conservar el recibo médico, el desglose, el certificado de atención y el registro del procedimiento. Además, el reembolso de la extirpación de pólipos y una prestación fija por cirugía se valoran con criterios distintos. El artículo explica qué revisar antes de presentar la reclamación. #SeguroMedico #ReclamacionDeSeguro
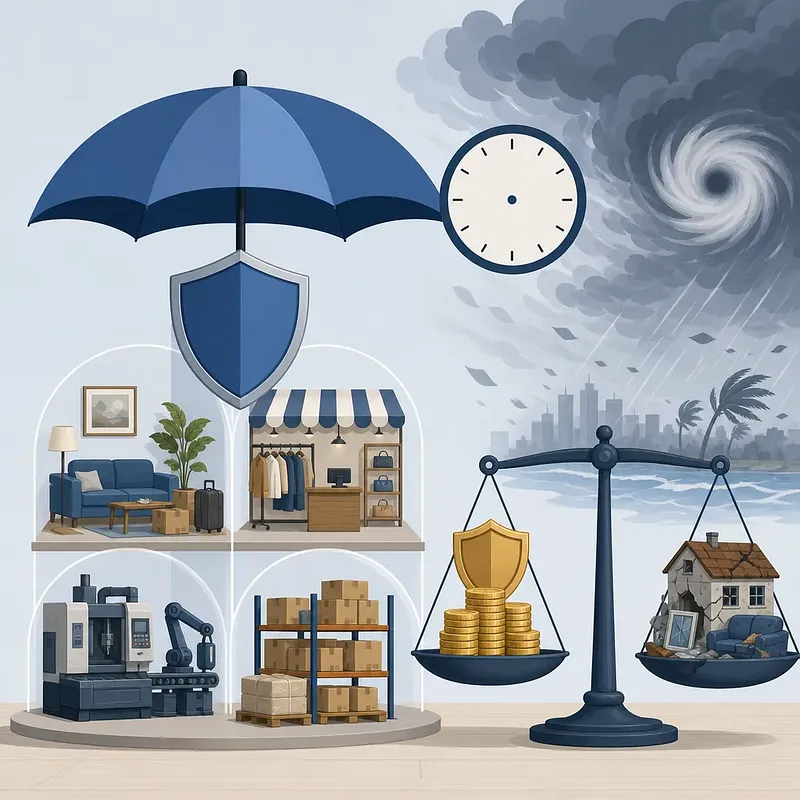
La preparación financiera ante tifones, lluvias torrenciales y terremotos exige conocer tanto el alcance como la fecha de inicio de la cobertura. Este seguro respaldado por una política pública puede proteger viviendas, bienes muebles de inquilinos, invernaderos y establecimientos de pequeños empresarios. En 2026, el límite anual de indemnización se amplió hasta 150 millones de wones para locales comerciales y 200 millones para fábricas. Las primas de vivienda están subvencionadas en al menos un 55%, porcentaje que aumenta para hogares que cumplen determinados criterios de ingresos o vulnerabilidad. El artículo también explica la diferencia entre la modalidad de suma fija y la indemnización por pérdidas reales, así como por qué no conviene esperar a que el desastre ya haya ocurrido. #SeguroContraDesastres #GestiónDeRiesgos
Tabla de respuesta a retrasos de la FAFSA 2026–27 en EE. UU.: 5 pasos antes de pagar la matrícula
Presentar la FAFSA 2026–27 es solo una parte del proceso: no confirma que la institución haya revisado el expediente ni que los fondos estén listos para desembolsarse. Esta guía propone cinco comprobaciones antes del vencimiento de la matrícula: recepción efectiva del registro, documentación pendiente, revisión institucional, requisitos del préstamo y fecha prevista de desembolso. También detalla qué solicitar por escrito al comparar un aplazamiento con un plan de pagos, incluidas comisiones, recargos y condiciones para evitar la cancelación de cursos. Documentar llamadas, correos, pantallas del portal y respuestas del personal puede facilitar la corrección de errores y la resolución de disputas. #FAFSA #AyudaFinanciera