 OnBinder
Social
Un breve análisis escrito de cada contenido: qué ha cambiado y por qué importa. Capta primero lo esencial y pasa al contenido completo solo con lo que te interese. Todos los análisis parten de contenido real, así que el enlace te lleva directamente al material en el que se basan.
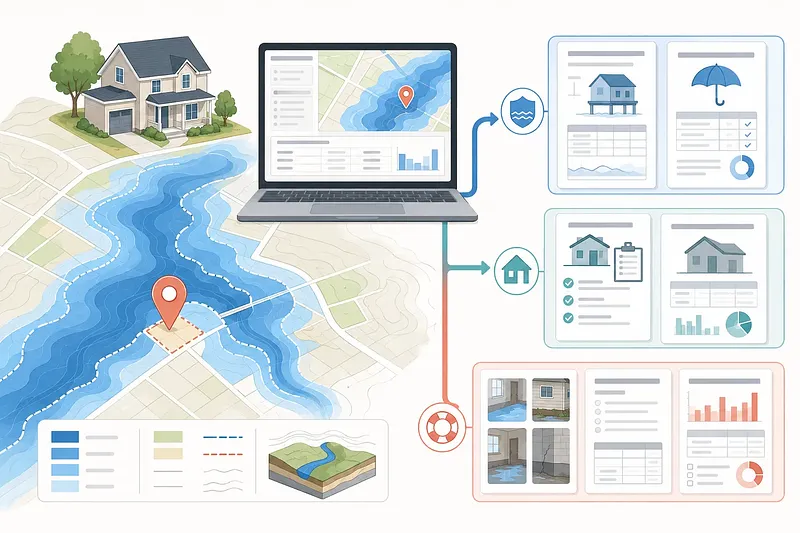
Con hipoteca, el comprador revisa FEMA. La zona X o AE no basta para definir el seguro. El artículo explica cómo buscar la dirección completa en el Flood Map Service Center, guardar la zona obtenida y conservar la información del panel FIRM vigente. También indica cómo contrastar el resultado con el certificado de elevación, cuando corresponda. Esa lectura permite preparar una conversación más precisa con la entidad prestamista y la aseguradora. Son ellas quienes deben confirmar la obligación de contratar un seguro contra inundaciones y el alcance de la cobertura. La guía también diferencia el NFIP, el seguro de hogar y la asistencia individual por desastre. Si ya se produjeron daños, la reclamación al seguro y la solicitud de asistencia se tramitan por separado. Quienes compran, financian o aseguran una propiedad en Estados Unidos pueden leer el artículo para ordenar estas comprobaciones y los pasos posteriores.
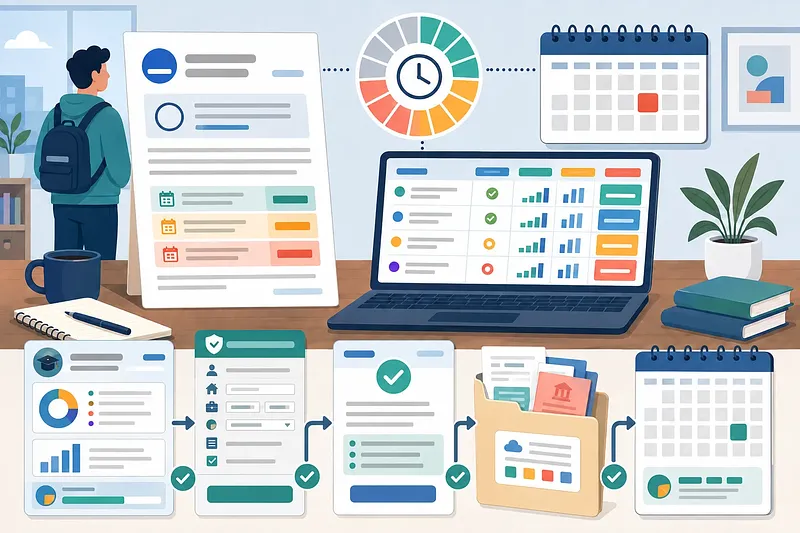
En SAVE Plan, el plazo es de 90 días. El cómputo comienza en la fecha de la notificación individual de la entidad administradora. Por tanto, cada prestatario debe verificar la fecha límite de su propio aviso en lugar de basarse en una fecha general. El artículo estructura la decisión en pasos verificables: revisar el tipo de préstamo y los datos de contacto en StudentAid.gov y en la cuenta de la administradora; comparar en Loan Simulator las opciones mostradas, como RAP e IBR, junto con sus pagos estimados; y utilizar el procedimiento oficial de solicitud de IDR. También señala qué debe comprobarse después del envío: el registro de recepción, el plan finalmente aprobado y la fecha de la primera factura. Esta secuencia facilita documentar el proceso y valorar cada opción con información concreta. Los prestatarios incluidos en SAVE que reciban una notificación individual deberían leer primero esta guía y contrastar cada dato con sus cuentas oficiales. #PrestamosEstudiantiles #SAVEPlan
Bono social: cómo solicitar descuentos del 42.5% y 57.5%
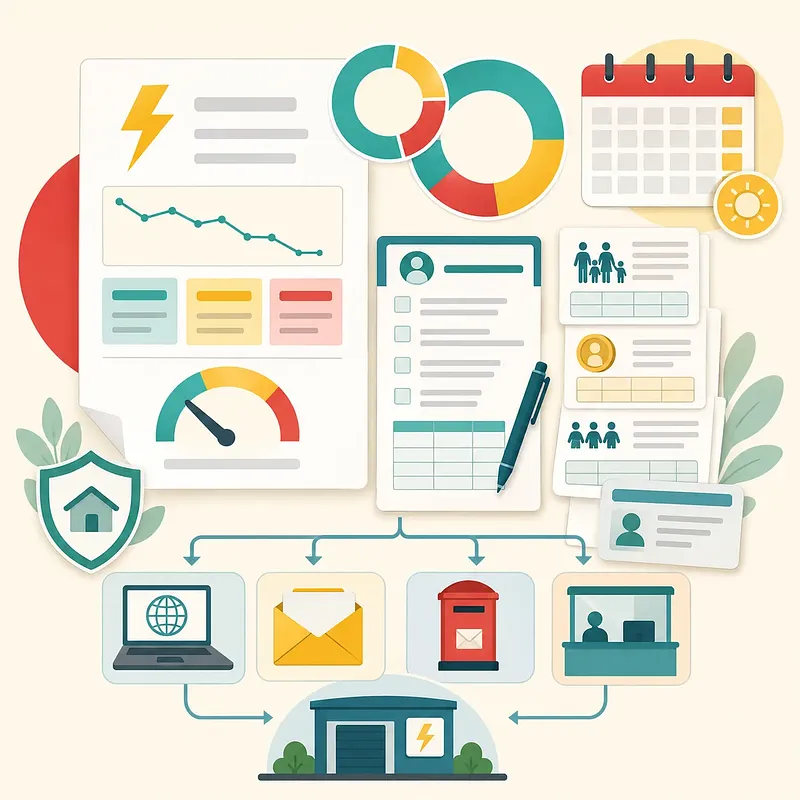
El bono social requiere PVPC vigente. Para hogares vulnerables con una potencia contratada de hasta 10 kW, los descuentos son del 42.5% o 57.5% hasta el 31 de diciembre de 2026. El artículo estructura la solicitud desde la comprobación inicial. Revisar en la factura el titular, la tarifa PVPC y la potencia permite saber si el contrato cumple las condiciones básicas antes de reunir documentación. Después, explica cómo identificar la vía de acceso aplicable: renta, pensión mínima, familia numerosa o percepción del Ingreso Mínimo Vital. También enumera los documentos de identidad, empadronamiento, situación familiar y acreditación del requisito que deben prepararse. La solicitud se presenta directamente al comercializador de referencia mediante su formulario y consentimiento, por web, correo electrónico, correo postal u oficina. Los hogares que estén valorando el bono social pueden consultar el proceso completo en el artículo. #BonoSocial #FinanzasCotidianas
Seguro NFIP: espera de 30 días y cobertura de huracanes
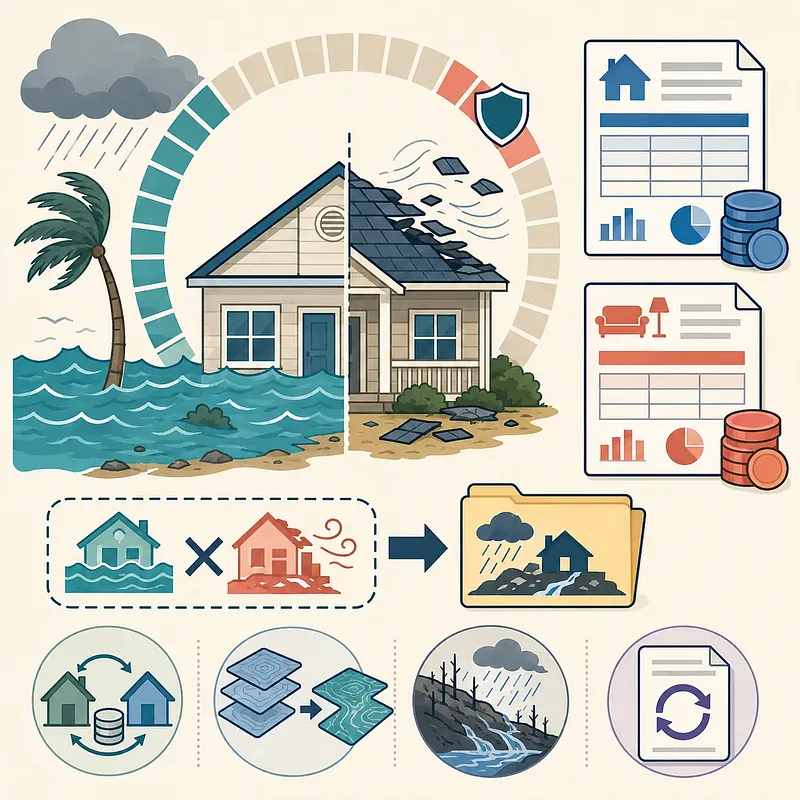
Al firmar hipoteca, revise el NFIP. La espera general es de 30 días, pero ciertas operaciones hipotecarias pueden quedar exceptuadas. Ese periodo también suele aplicarse a los aumentos de cobertura. Entre las posibles excepciones se encuentran determinados cambios en los mapas de inundación, las inundaciones posteriores a incendios forestales en terrenos federales y ciertos aumentos realizados al renovar. El artículo explica por qué las marejadas ciclónicas y las aguas superficiales pueden estar cubiertas por esta póliza, aunque el seguro habitual de vivienda normalmente las excluya. También detalla que edificio y pertenencias son coberturas separadas, cada una con su propio deducible, un dato relevante al calcular la pérdida y preparar una reclamación. La asistencia por desastre de FEMA no sustituye automáticamente al seguro: requiere una declaración presidencial, una evaluación de elegibilidad y no duplica la indemnización por la misma pérdida. Quienes evalúen una póliza nueva, un aumento de cobertura o una operación hipotecaria encontrarán en el artículo criterios concretos para decidir y documentar mejor. #NFIP #GestiónDeRiesgos
Uniformes en Inglaterra: límite de 3 o 4 prendas en 2026
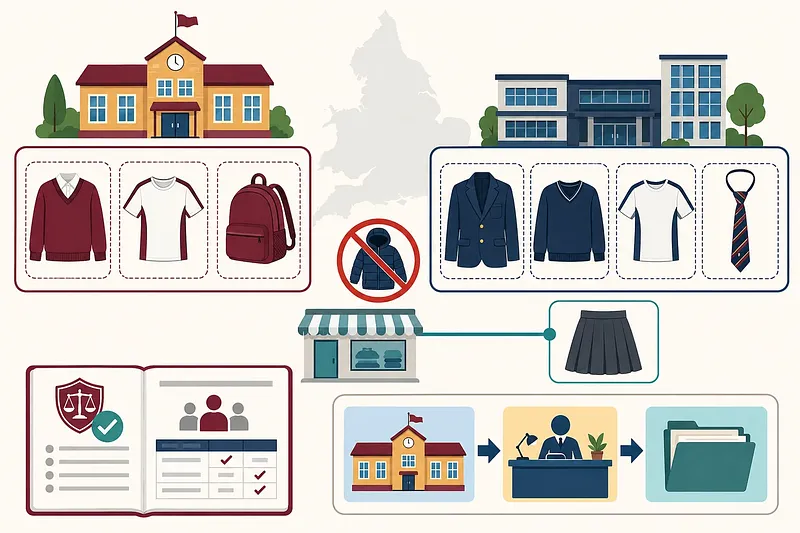
Una mochila puede contar en el límite. Desde septiembre de 2026, entra en el máximo si cumple las condiciones de una prenda designada. La ausencia de logotipo no basta para excluir una prenda. Si solo puede adquirirse a un proveedor concreto, puede considerarse designada; lo mismo puede ocurrir con prendas opcionales, de temporada y deportivas. Esta precisión evita valorar la política escolar únicamente por las prendas obligatorias más visibles. El artículo desglosa el máximo de 3 prendas en primaria y de 4 en secundaria solo cuando una sea una corbata. Estos criterios permiten revisar la lista escolar y planificar las compras con mejor información. La norma se aplica a las escuelas primarias y secundarias de Inglaterra. Familias, responsables escolares y profesionales vinculados a gastos educativos pueden consultar el análisis. Ante un posible incumplimiento, el primer paso es plantearlo al director y después seguir el procedimiento oficial de reclamaciones del centro. #UniformeEscolar #GastosEducativos
Subsidio laboral 2026: solicitud hasta el 15 de septiembre
Empleados revisan el subsidio laboral. El plazo del primer semestre de 2026 termina el 15 de septiembre para los hogares que solo tienen ingresos del trabajo. La comprobación combina periodos distintos: la naturaleza de los ingresos corresponde a 2026, mientras que los ingresos conjuntos de la pareja y el patrimonio a 1 de junio se verifican con datos de 2025. Separar bien estas fechas facilita una evaluación más ordenada de los requisitos. El artículo detalla las vías de solicitud mediante Hometax, Sontax y ARS. También indica qué preparar: el número de autenticación individual del aviso y una cuenta bancaria a nombre de la persona solicitante. Además, explica el cálculo del importe previsto para diciembre y la posterior liquidación de junio de 2027. Los hogares que cumplan la condición de ingresos laborales deberían leer la guía antes de tramitar y comprobar después la recepción y la cuenta registrada. #SubsidioLaboral #Hometax